ブロードバンドセキュリティは、企業のセキュリティ診断や監視・運用を手掛ける企業だ。
サイバー攻撃への警戒が高まるなか、株価は2026年10月から急騰した。
しかし、株価上昇後も同業他社と比べるとPERには割安感が残る。
AIによるサイバー攻撃が急増している今、サイバーセキュリティ関連は注目の銘柄であり、割安感のある銘柄が積極的に物色される可能性がある。
本記事では、株価が上昇した理由を振り返った上で、短期・長期の株価見通しを試算する。
ブロードバンドセキュリティの株価はなぜ急騰した?
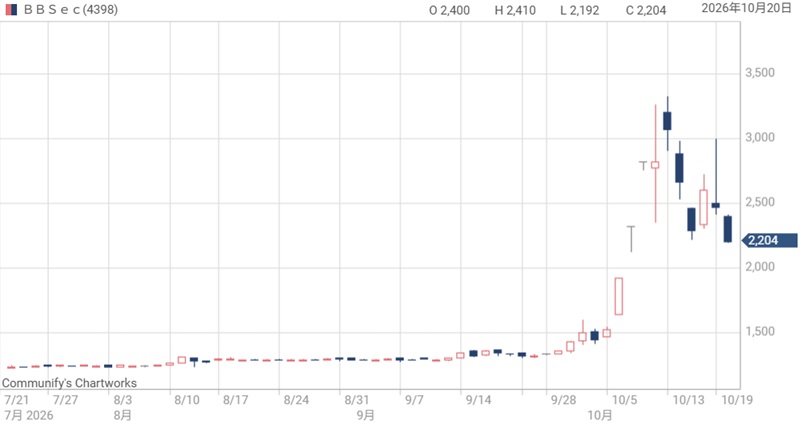
9月末から株価が急上昇し、10月19日は2,463円
ブロードバンドセキュリティの株価は2026年秋に大きく上昇した。
9月30日終値は1,431円だったが、その後はストップ高まで買われるほどの連騰が続き、10月13日には年初来高値3,325円を付けた。
その後は反落しているが、それでも9月末比では約72%高い。
しかし、その間に業績予想は変化しておらず、株価上昇分だけ株価指標は割高となった。
現在の利益に対して株価がどこまで先行しているかを確認する必要があるだろう。
情報漏えいでセキュリティ株に資金流入
直近の上昇には、サイバーセキュリティ関連株への資金流入が影響した。
9月以降にAIを悪用したサイバー攻撃が多発していることが背景にある。
企業にとって情報漏えいは、調査費用や復旧費用に加え、取引先からの信用にも影響する。
そのため、防御体制の見直しはセキュリティ企業への相談や発注につながりやすい。
時間差はあるものの、社会的な需要増加がブロードバンドセキュリティの業績を底上げする可能性は高い。
監査から診断、監視・運用まで提供できる強み
ブロードバンドセキュリティの特徴は、企業の課題発見から日常の防御までを一貫して支援できることだ。
主なサービスは、監査・コンサルティング、脆弱性診断、情報漏えいIT対策の3つである。
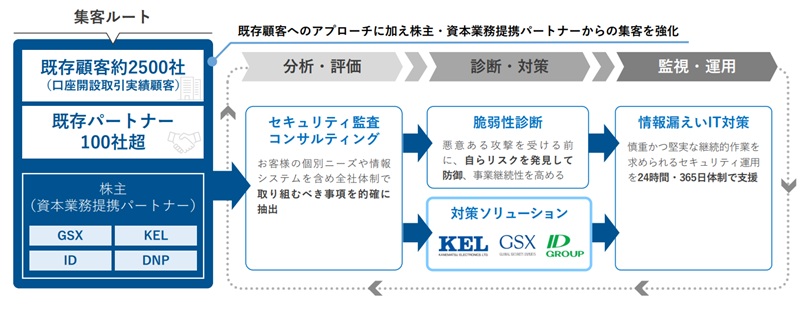
例えば、コンサルティングで管理上の問題を整理し、診断でシステムの弱点を確認したうえで、継続的な監視・運用を提案できる。
この仕組みは、同じ顧客への追加提案が可能である点が有利である。
また、顧客側も複数の専門会社へ依頼する負担を減らせることがメリットとなる。
業績は好調も、前期は計画未達
2026年6月期は大幅増益、ただし当初計画には未達
2026年6月期は利益回復が進んだ一方、会社計画には届かなかった。
売上高は67.79億円、営業利益は5.11億円となり、それぞれ前期比11.1%増、98.4%増と好決算だった。
しかし、当初計画の営業利益7億円には届かなかった。
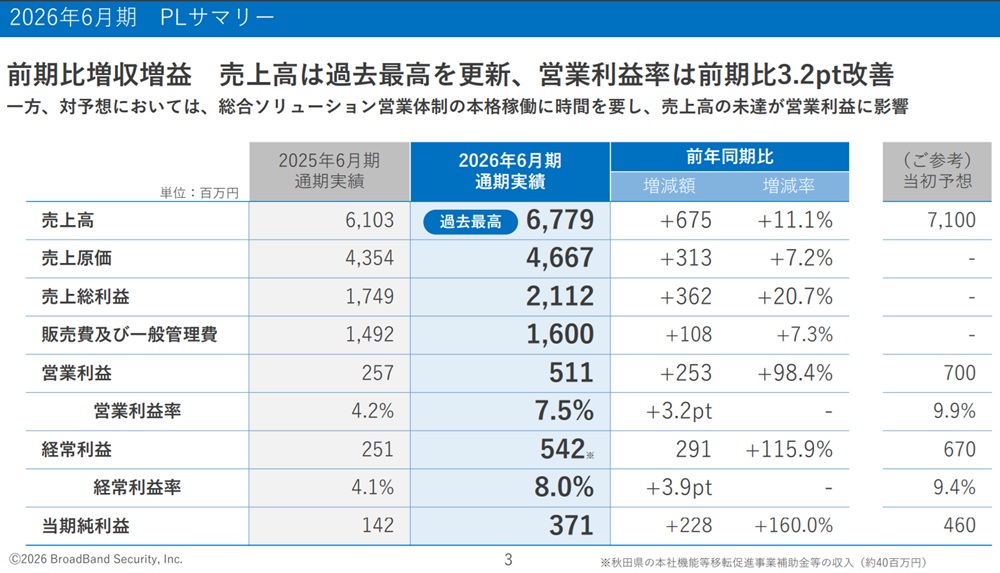
計画未達の原因としては、総合ソリューション営業体制の本格稼働に時間を要したと説明されている。
それでも前期からは大幅な増益を達成しており、来期のさらなる増益に期待できそうだ。
参考までに、過去2年と今期業績予想を表にまとめた。
| 項目 | 2025年6月期実績 | 2026年6月期実績 | 2027年6月期会社予想 |
|---|---|---|---|
| 売上高 | 61.03億円 | 67.79億円 | 76.00億円 |
| 営業利益 | 2.57億円 | 5.11億円 | 7.50億円 |
| 当期純利益 | 1.42億円 | 3.71億円 | 4.70億円 |
| EPS | 32.42円 | 84.44円 | 106.96円 |
| 営業利益率 | 4.2% | 7.5% | 9.9% |
今期は営業利益7.5億円、利益率改善がカギ
2027年6月期は、売上拡大と利益率改善により営業利益7.5億円を目指す計画だ。
売上高12.1%増に対し、営業利益46.6%増が予想されている。
その結果、営業利益率は前期の7.5%から9.9%へ高まる想定だ。
もともと、2026年6月期に営業利益7億円が予想されていただけに、今期の営業利益7.5億円はハードルが低いだろう。
サイバーセキュリティ全体の追い風もあり、上方修正にも期待したいところだ。
財務余力はあるが、投資成果の回収が必要
財務面では、手元資金が借入金を上回っており、成長投資に資金を投入する余力がある。
2026年6月末の現預金は約16.76億円、借入金は約2.83億円で、リース債務約1.94億円を加えても現預金に収まる。
また、前期の営業キャッシュフローは5.49億円のプラスだった。
この資金的余裕が今後の成長を支える土台となるだろう。
今後の成長を支える3つの材料
G-MDRの普及で継続収益を拡大
成長の柱として期待されるのが、セキュリティ運用を外部委託できる「G-MDR」である。
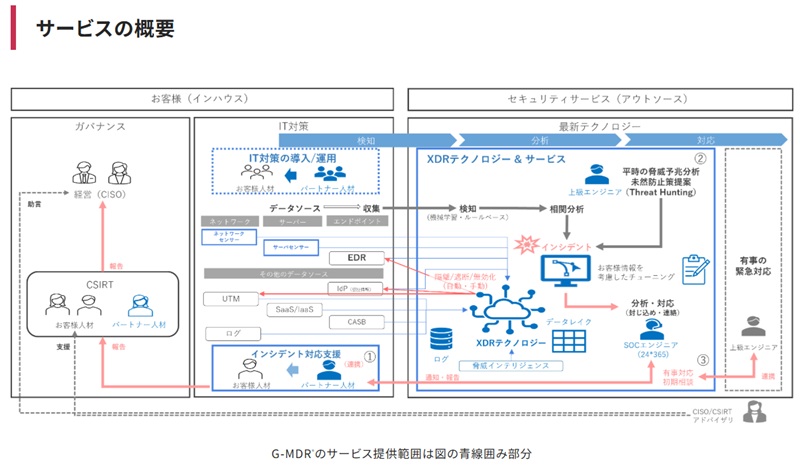
このサービスを使うことで、企業はシステムの常時監視と攻撃への対応を自社で行う必要がなくなる。
2026年2月には四国銀行、ピー・シー・エーでの採用が公表された。
さらに、6月には金融機関等向けに監視・検知・対応の提供体制を強化すると発表している。
投資家にとっては、契約を積み上げることで将来収益の底上げにつながることが魅力だ。
IoT・蓄電所向けの診断サービスが拡大
近年では、ネットワークにつながる機器や電力設備へ診断対象を広げている。
2026年10月5日には、IoT機器の診断を強化し、JC-STAR★1の適合評価支援への対応を発表した。
JC-STARは、ネットワークにつながる機器のセキュリティ性能を、共通の基準で確認し、ラベルで示す日本の制度です。
また、8月には系統用蓄電所向けの診断事業を3社で共同展開し、9月から順次サービスを開始する計画を公表した。
こうした分野では、機器の内部構造や制御システムに関する知識が必要となる。
そのため、汎用的な診断に対して競争力があり、専門性を料金に反映することが可能となりそうだ。
AI対策需要で成長機会を獲得
AIの普及により、企業がセキュリティ対策を高度化する需要が生まれた。
ブロードバンドセキュリティにとっては新たな成長機会を得たことになる。
同社は2026年7月、AI活用型の「インシデント対応訓練シミュレーター」の提供開始を発表した。
情報セキュリティ総合管理プラットフォーム「リスク管理ポータル」の新機能として、事故発生時の判断力向上を支援するものだ。
教育・訓練まで支援範囲を広げることで、既存顧客への追加提案、ひいては業績拡大につながる。
また、既存プラットフォームとの組み合わせは、継続利用を促す接点にもなる。
こうした機能の利用拡大が進めば、顧客当たりの取引額を拡大するチャンスとなるだろう。
今後の予想株価
予想PERは約23倍、同業他社より低い
同社の予想PERは約23.2倍(10月19日時点)であり、同業他社よりも比較的低い。
例えば、サイバーセキュリティクラウドは約39倍、FFRIセキュリティは約53倍である。
そのため、セキュリティ関連銘柄の中ではブロードバンドセキュリティは買いやすい銘柄だ。
必ずしもPERが低いから買われるわけではないが、サイバーセキュリティ需要が底上げされつつある今、割安な銘柄が物色されやすいことは確かだ。
PER25倍で株価2,650円を予想
ブロードバンドセキュリティの適正なPERは、成長性や同業他社の水準を踏まえ、25倍と推定した。
その前提で、現在の妥当株価は2,650円だと考えている。
今期の利益回復とセキュリティ需要は評価できる一方、前期の計画未達や人員依存を考慮し、同業他社より低い倍率とした。
現在の業績予想はEPS106円であるため、PER20倍で2,120円、PER25倍で2,650円、30倍で3,180円となる。
そのため、現在株価2,463円はまだ上昇余地があり、「やや割安」という判断である。
| 短期シナリオ | 想定PER | 試算株価 | 評価の前提 |
|---|---|---|---|
| 弱気 | 20倍 | 2,120円 | EPSは維持するが、人気・評価が低下 |
| 中立 | 25倍 | 2,650円 | 今期計画への信頼と成長期待を評価 |
| 強気 | 30倍 | 3,180円 | 継続収益拡大への確信が強まる |
中期経営計画達成なら株価9,200円
長期的には、Vision 2030の営業利益25億円という目標が株価の手掛かりになる。
営業利益25億円まで拡大した場合、株価は9,200円まで上昇すると試算した。
営業外損益と特別損益を差し引きゼロ、税負担率を35%と仮定すると、純利益は16.25億円となる。
それを株式数4,419,854で割るとEPSは367円となる。
これにPER25倍を掛けた値が約9,200円である。
実際には、中計の達成確度によってディスカウントを受けることになるが、大きな上昇余地があることは強い買い材料であると考えている。
まとめ
ブロードバンドセキュリティは同業比較ではPERが低く、セキュリティ銘柄の中でも買いすい銘柄だ。
PERは20倍台と成長を過度に織り込んだ水準ではないため、崩れても下値は限定的だと考えられる。
さらに、2030年の目標である営業利益25億円を達成できれば、PER25倍でも株価9,190円までの上昇も期待できる。
下値は限定的であり、上昇余地が大きいことから、損失リスクよりも期待リターンが上回ると考えられる。

G-MDRでは、ブロードバンドセキュリティの専門チームが企業のシステムを常時監視し、サイバー攻撃の発見から拡大防止まで担います。