国内のセキュリティ企業であるサイバーセキュリティクラウドが急伸している。
同社はWebサイトやクラウド環境を守るサービスを展開する成長企業だ。
なかでも、継続課金による収益基盤を持ちながら、AIの普及によって新たな需要を取り込める点が大きな魅力である。
さらに、2030年に売上高200億円、営業利益40億円が目標とされており、計画が進めば利益の大幅な拡大が期待できる。
そこで本記事では、急騰後の株価水準を確認したうえで、成長材料とリスクを整理し、今後の株価を試算していく。
サイバーセキュリティクラウドの株価推移
10月に株価が急騰し、成長期待を織り込む
サイバーセキュリティの株価は2026年10月に大きく上昇し、評価が急速に切り上がった。
9月30日の終値は1,967円であったが、10月6日に2,618円、9日に3,700円、13日に4,180円へ上昇している。
一方、14日は前日比12.32%安の3,665円となり、急騰後の値動きの大きさも表れている。
それでも、10月5日の2,118円と比べると約73%高い水準だ。
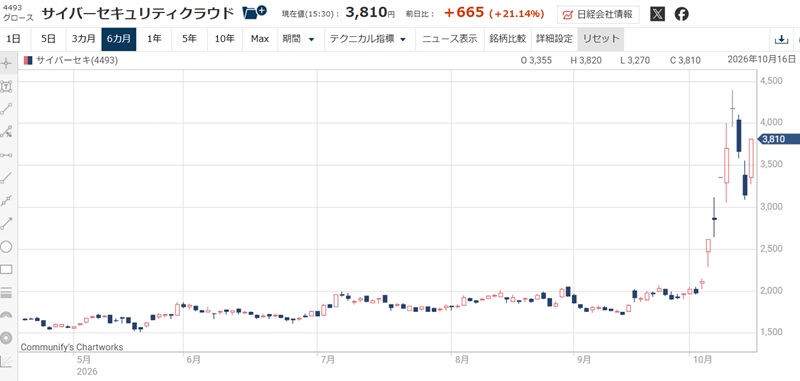
そのため、買いを検討する場合は、この上昇によって将来の成長期待が相当織り込まれたことを考慮しておく必要がある。
そのうえで、数年先の利益水準が現在株価を正当化できるかが重要ポイントとなる。
情報漏えいへの危機感を顧客獲得につなげる
サイバーセキュリティの買い材料は、最近のセキュリティ不安を商談につなげる接点を持つことだ。
具体的には、10月6日に初動相談・初期調査に無償で対応する緊急セキュリティ相談窓口を開設した。
さらに翌7日には、生成AIやAIエージェントの利用状況を点検する「AI Security Check 2026」を先着10社に無償提供すると発表している。
こうした取り組みは、顧客の課題を把握し、有料の診断や対策サービスを提案する入口となる。
最近のサイバー攻撃急増を受けて顧客接点が急増しており、中期的な収益拡大が期待されている。
「攻撃遮断くん」を土台に複数の収益源
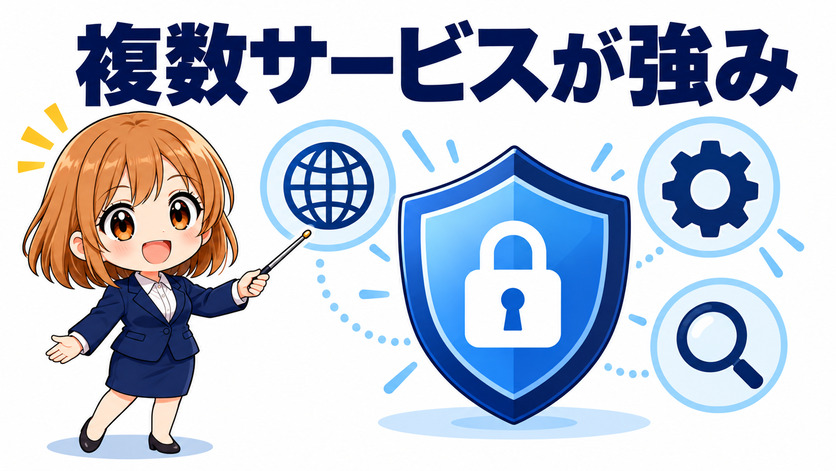
同社の強みは、Web防御を入口として、顧客の課題に応じた複数のサービスを提案できることだ。
主力の「攻撃遮断くん」は、Webサイトへの不正な通信を検知・遮断するクラウド型WAFである。
クラウド型WAFとは?
Webサイトへの不正なアクセスを、インターネット上で検知・遮断するサービスを指します。例えば、ログイン画面や入力フォームを悪用して顧客情報を盗もうとする攻撃などからサイトを守ります。
また、「WafCharm」はWAFの運用を自動化し、「SIDfm」はソフトウェアの脆弱性情報の収集・管理を支援する。
攻撃への防御、日常運用、弱点の把握を組み合わせたサービスを展開しており、既存顧客への追加提案にも余地があることが特徴だ。
さらに、セキュリティ対策が複雑になるほど、個別製品の導入に加えて運用支援の価値も高まりやすい。
顧客との関係を深めながら取引額を増やせる点が大きな強みである。
収益力が大幅改善し、財務も強い
上期は営業利益30%増
2026年12月期上期は、売上の拡大を上回る営業増益を達成した。
具体的には、売上高は27億7,123万円で前年比14.6%増、営業利益は6億1,955万円で30.0%増となった。
その結果、営業利益率は前年の19.7%から22.4%へ改善しており、本業の利益が拡大している。
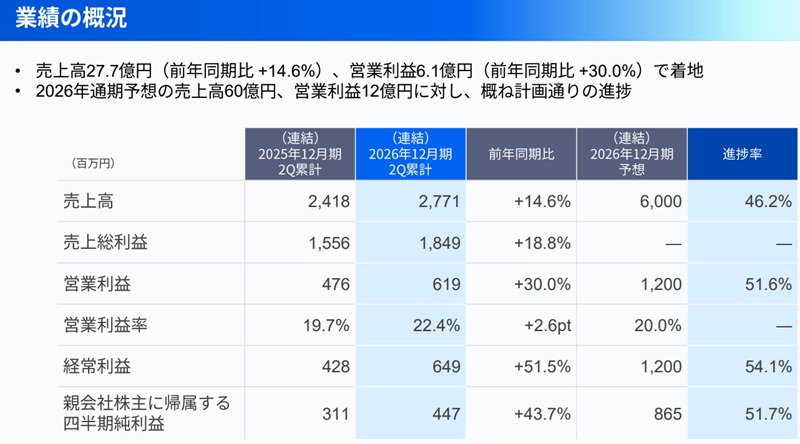
また、中間純利益も4億4,724万円へ43.7%増加した。
ただし、純利益には前年の為替差損から当期の為替差益への転換している点は注意が必要だ。
ARR52.7億円が継続成長の土台
同社のサービスはサブスクリプション型であり、積み上がった継続収益が次の成長を支える構造だ。
2026年第2四半期のARR(年間経常収益)は52.7億円となった。
ARRは継続課金収益を年換算した指標で、契約基盤の規模を把握する手掛かりになります。
こうした収益基盤をさらに伸ばすため、会社は製品の価格・プランの見直しを進めている。
その影響は第3四半期以降に表れる予定で、新規顧客と単価改善が加わることで、売上成長の再加速が期待できる。
利用継続に見合う機能を提供しながら収益を積み上げられることが、サイバーセキュリティの事業モデルの魅力である。
現預金と高い自己資本比率が投資余力を支える
財務の余裕は、AI開発や事業拡大へ資金を振り向ける際の強みだ。
2026年6月末の現金・現金同等物は約34.22億円、自己資本比率は81.0%にも達する。
また、貸借対照表上の長期借入金と1年内返済予定の長期借入金は、いずれもゼロとなった。
上期の営業キャッシュフローは2.6億円のプラスで非常に良好な財務状況と言える。
厚い手元資金と軽い借入負担は投資判断を支える要素であり、成長投資を続ける基礎体力が備わっている。
AIと顧客単価の拡大で次の成長へ
AIを安全に使うための需要を取り込む
サイバーセキュリティにとって、AIの普及は新しい防御対象を増やす追い風となっている。
なぜなら、企業が生成AIを社内データや業務システムに接続すると、機密情報の扱いやアクセス権限の管理が重要になるためだ。
こうした需要に対応し、2026年6月に「AI MONBAN」を投入し、7月にはAIアプリケーション脆弱性診断サービスを開始した。
新サービスが利益貢献するまでには契約の積上げが必要であるが、既存のWeb防御に加わる成長源として期待できる。
診断から改善・実装まで受注機会が広がる
AI関連事業では、問題を発見した後の改修まで支援できることが売上拡大につながる。
9月30日には「AIセキュリティ改善・実装支援サービス」の提供を開始した。
このサービスは、脆弱性診断などで判明した課題に対し、原因分析、改善方針の具体化、設計・実装を支援する仕組みだ。
この仕組みは、セキュリティ人材がいない企業の受け皿となる。
これまでは診断で終わっていた案件が、その後の実装支援まで取引を広げることができるようになる。
人員を要するサービスのため利益率には注意が必要だが、専門知識を収益に変え、顧客との関係を深める施策と評価できる。
追加提案と海外販売で成長を加速
顧客単価の引き上げは、中期成長を目指すうえで重要な手段だ。
今後、ARR1,000万円以上の顧客を48社から500社以上へ拡大する目標が掲げられている。
その実現に向け、「CloudFastener」を中心に複数製品と運用支援を組み合わせ、1社当たりの利用範囲を広げる方針だ。
さらに、AWS Marketplaceを通じた販売や、重点国への人材配置による海外開拓も進める。
AWS Marketplaceとは、Amazonのクラウドサービスで利用するソフトウェアなどを購入・契約できるオンライン市場です。いわば、企業向けのアプリストアで、セキュリティ製品や業務用ソフトなどを取り扱っています。
このように、既存顧客への追加販売と海外での新規獲得が両立すれば、国内のWAF需要だけに依存しない成長が可能になりそうだ。
今の株価は割高?株価評価と成長投資のリスク
PER43倍は利益成長の継続が前提
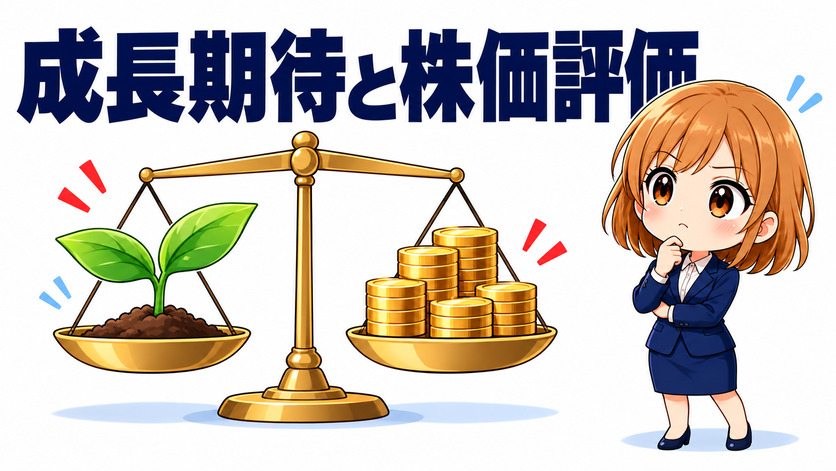
現在株価は成長期待を織り込んでおり、一般的には割高と判断される水準だ。
具体的には、予想PERが43倍、PBRが8倍超となっている。
仮に将来の評価がPER30倍へ落ち着いた場合、同じ株価を維持するためにはEPS122円が必要になる。
つまり、株価維持だけでも今期予想より45%の増益が求められるのだ。
逆に、EPSが84円のままPER30倍になれば、株価は2,520円まで下落する。
今後、業績拡大が期待に届かなければ株価下落の恐れがあることは念頭に置くべきだろう。
中期経営計画達成には成長加速が必要
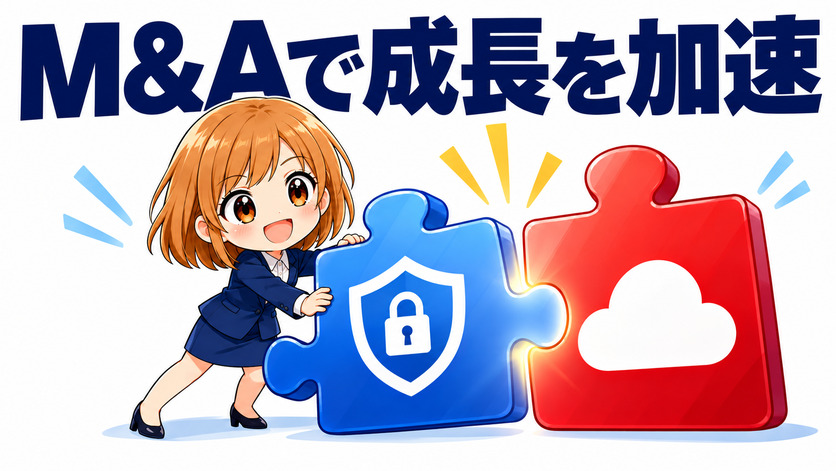
現在株価には、中期経営計画の達成が相当織り込まれている。
しかし、中期計画の達成には、今期を上回る成長スピードが必要だ。
具体的には、今期予想の売上高60億円から2030年の目標200億円へ到達するために、年率35%の成長が求められる。
そのため、M&Aによる成長加速に不可欠だ。
現在の財務基盤は健全であり、M&Aによる成長は十分に現実的である。
一方、割高な買収、統合の遅れ、のれんの減損が利益を圧迫する恐れもある。
M&Aによる成長が株価の前提となっている点は、現在の大きなリスク要因と言えるだろう。
AI関連サービスの収益化が不透明
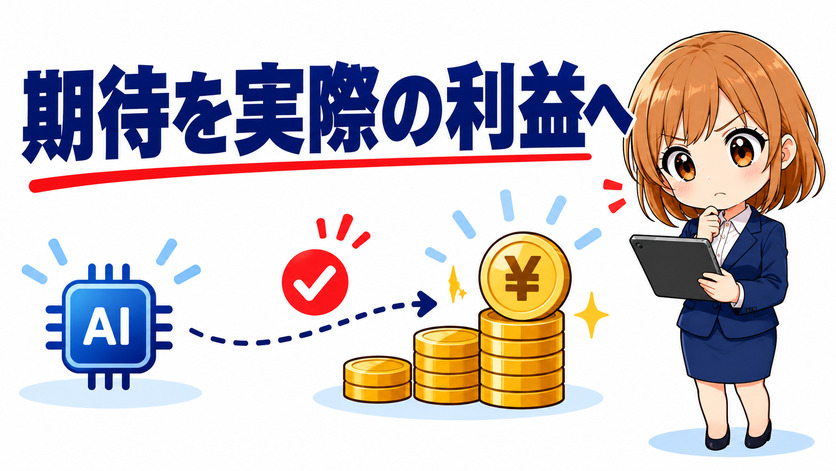
AI向けサービスは魅力的だが、売上や利益へ貢献できるかは不確実だ。
例えば、診断や実装支援の案件が増えても、専門人材の採用費や開発費が先に発生すれば、短期的な利益率は低下する。
また、クラウド事業者や競合企業の機能拡充によって、価格やサービス品質での競争が強まる可能性もある。
実際、第2四半期の説明会では、人員増加やM&A検討に伴う外部費用の発生について説明があった。
AI関連サービスが株価に本格貢献するには、先行投資と受注獲得というハードルを越える必要があり、まだ不透明感が強いと考えられる。
サイバーセキュリティクラウド株はどこまで上がる?
中期経営計画達成なら株価6,000円超えも
中期計画が達成されれば、現在株価から大きく上昇する可能性が高い。
中期経営計画では、2030年の業績目標として売上高200億円、営業利益40億円、EPS243.2円が示されている。
このEPSにPER25~35倍を掛けると、株価は6,080~8,512円となる。
現在のPERは40倍超えと割高感はあるが、長期的な利益拡大を踏まえると、むしろ割安である可能性がある。
2029年は中立シナリオで株価5,600円
3年後の中立シナリオでは、売上高120億円、営業利益率20%を想定し、株価5,600円と試算した。
成長を支える要因として、既存製品の単価改善、AI関連売上の拡大、M&Aの寄与が進むことを想定した。
一方、弱気ケースは成長加速が限定的、強気ケースは新事業と買収効果が早期に表れる想定である。
また、PERは成長速度に応じて25倍・35倍・40倍とし、中立シナリオでも現在より低く設定した。
その結果、現在株価に対する上昇率は中立シナリオで+53%となった一方、弱気シナリオでは-35%の下落率が見込まれる。
| 2029年12月期 試算 | 弱気 | 中立 | 強気 |
|---|---|---|---|
| 売上高 | 90億円 | 120億円 | 150億円 |
| 営業利益率 | 16% | 20% | 22% |
| 営業利益 | 14.40億円 | 24.00億円 | 33.00億円 |
| 純利益 | 10.08億円 | 16.80億円 | 23.10億円 |
| EPS | 96円 | 160円 | 220円 |
| 想定PER | 25倍 | 35倍 | 40倍 |
| 試算株価 | 2,400円 | 5,600円 | 8,800円 |
M&Aで多額の借入や増資が必要になった場合は、金利負担と希薄化を反映して再計算する必要があります。
2031年は中立シナリオで株価8,800円
5年後の中立シナリオでは、2030年の売上目標達成後も成長が続くと想定し、株価8,800円と試算した。
具体的には、売上高220億円、営業利益率20%から、純利益30.8億円、EPS293.3円と計算した。
このEPSは2030年の中計目標であるEPS243.2円を約21%上回るため、売上拡大と利益率改善が継続する前提である。
一方、PERは事業規模の拡大に伴う成長率低下を考慮し、2029年より低い20~35倍とした。
こうした前提で計算すると、中立シナリオでは現在株価の約2.4倍、強気シナリオは約3.5倍となる。
| 2031年12月期 試算 | 弱気 | 基本 | 強気 |
|---|---|---|---|
| 売上高 | 120億円 | 220億円 | 250億円 |
| 営業利益率 | 16% | 20% | 22% |
| 営業利益 | 19.20億円 | 44.00億円 | 55.00億円 |
| 純利益 | 13.44億円 | 30.80億円 | 38.50億円 |
| EPS | 128円 | 約293.3円 | 約366.7円 |
| 想定PER | 20倍 | 30倍 | 35倍 |
| 試算株価 | 2,560円 | 8,800円 | 12,830円 |
まとめ
サイバーセキュリティクラウドは、継続収益を土台にAI関連需要へ展開できる点から、中長期で買いを検討する価値がある銘柄と言える。
2030年の会社目標EPS243.2円が実現すれば、PER30倍でも7,296円となり、現在株価を大きく上回る点が魅力だ。
一方、現在の予想PERは43倍であり、成長期待の後退による値下がりには備える必要がある。
そのため、業績の伸びを確認しながら分割して購入し、数年単位で利益拡大を捉える投資スタンスが良さそうだ。
日本経済新聞「「AI以外ありえない」サイバー攻撃、無差別に会員情報サイト狙う」