タクシー配車アプリを展開するGOが、第1四半期決算の発表を受けて急落した。
決算翌日の2026年10月16日には一時2,927円まで売られ、前日終値3,445円から約15.0%下落している。
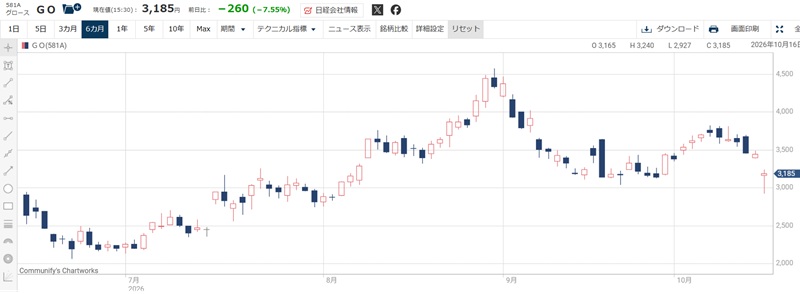
一方、発表された決算は大幅な増収増益であり、業績の伸びと株価の反応は真逆だ。
そこで本記事では、急落の背景、決算から読み取れる成長の持続性、そして今後1年以内の株価見通しを整理する。
決算後に急落した理由
営業利益92.8%増でも、追加の好材料が不足
今回の急落は、好決算でも市場の期待に届かなかったことが主因と考えられる。
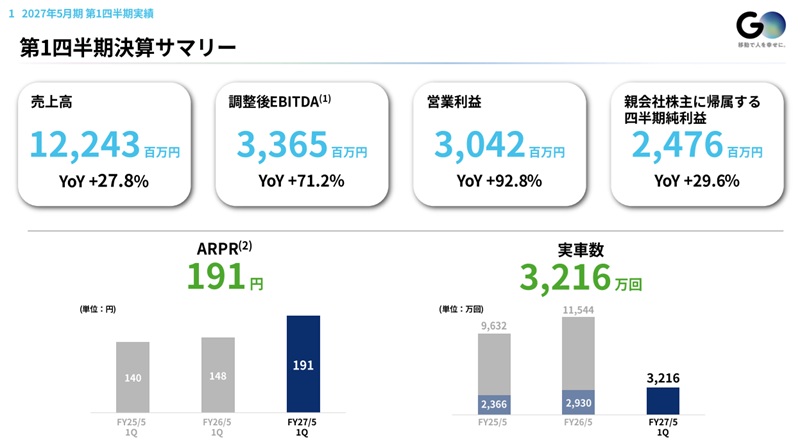
実際、第1四半期の売上高は122億4,300万円、営業利益は30億4,200万円、純利益は24億7,600万円だった。
また、前年比は、それぞれ27.8%増、92.8%増、29.6%増と大幅な増収増益だ。
しかし、成長株の評価では、投資家の想定をどれだけ上回ったかが重要になる。
今回の決算はわずかながら投資家の期待を下回り、他に好材料も無かったことから、サプライズ不足が売りの要因となった。
通期予想据え置きで、上方修正への期待は持ち越し
通期予想が据え置かれたことも、積極的に買う材料が乏しくなった理由である。
会社は2027年5月期について、売上高485億円、営業利益130億円、純利益112億円を見込んでいる。
この通期計画に対する第1四半期の進捗率は、売上高25.2%、営業利益23.4%、純利益22.1%だった。
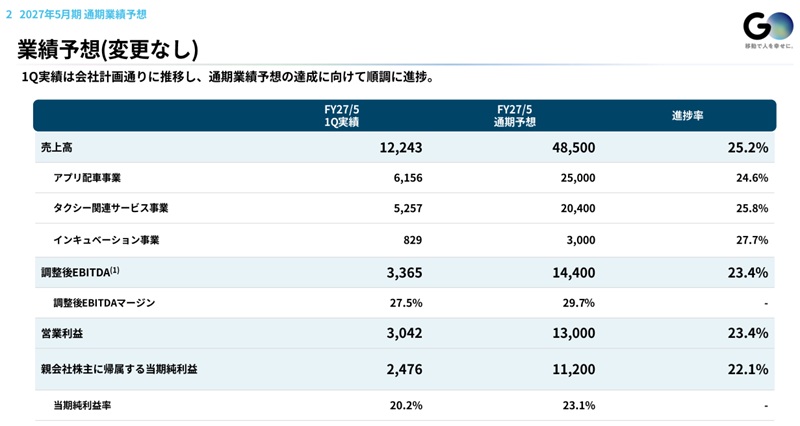
利益の進捗率は25%前後であり、計画通りの進捗とされている。
一方、今後の上方修正期待が高まるほどの上振れは示されなかった。
そのため、より強い決算を期待した投資家には物足りなさが残ったと考えられる。
第1四半期決算から見えるGOの強みと成長への課題
配車回数・単価の増加が成長を支える
GOの成長を支えているのは、配車利用の拡大と、利用1回当たりの収益向上である。
具体的には、第1四半期の実車数は前年同期比9.8%増の3,216万回、1実車当たり平均売上高は29.1%増の191円となった。
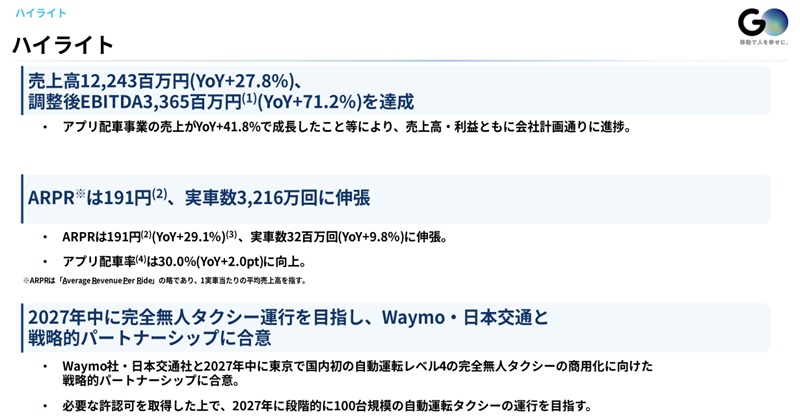
この191円はGOのアプリ配車売上を実車数で割った指標で、乗客が支払うタクシー運賃とは異なります。
ここで、実車数と1実車当たり平均売上高の伸びを掛け合わせると約41.8%となり、アプリ配車事業の増収率とおおむね一致する。
つまり、利用回数の増加と収益化の進展が重なり、高い売上成長につながっているのである。
この成長を維持できれば、利用者の伸びが緩やかでも利益拡大を続ける余地はある。
さらなる成長のカギは、利用回数の成長
今後の課題は、1実車当たり売上高の上昇効果が一巡した後も成長を続けられるかだ。
同指標は前年比では大きく伸びたものの、直前の四半期との比較では189円から191円への上昇にとどまる。
また、実車数の前年同期比伸び率は、前年第1四半期の+23.8%から+9.8%へ低下した。
単価が上がりきった後に同じ増収率を保つには、利用回数の伸びがより重要になる。
したがって、利用回数の成長が、今後の株価評価を左右する材料となるだろう。
自動運転は期待材料だが、短期的には波乱要因
自動運転タクシーは、GOの将来性を評価するうえで有力な材料である。
具体的には、GOはWaymo、日本交通と協業し、必要な許認可を取得したうえで、2027年中の完全無人タクシーの商用運行と、段階的な100台規模への拡大を目指している。
そのため、許認可や運行開始に向けた進展は、1年以内でも株価の上昇材料になり得る。
しかし、「2027年中」という目標であるため、短期的には利益よりも投資が先行するだろう。
したがって、事業の進展によって一時的に株価は上がることはあっても、業績が追随しないため一過性の上昇になりやすい。
自動運転への期待は長期的にはプラスだが、短期的には波乱要因となりそうだ。
GO株の今後の見通し
基本シナリオは3,000~3,800円程度と試算
今後1年以内の株価シナリオは、今期の計画達成と成長継続を前提に、3,000~3,800円程度が想定される。
具体的な試算は以下の通りだ。
| シナリオ | 成立条件 | 想定EPS | 想定PER | 試算株価 |
|---|---|---|---|---|
| 弱気 | 業績が計画を下回り、成長期待が低下 | 120円 | 20倍 | 2,400円 |
| 中立 | 通期計画をおおむね達成し、配車事業の成長が継続 | 137円 | 28倍 | 3,836円 |
| 強気 | 業績上振れに加え、自動運転の進展で評価も上昇 | 150円 | 32倍 | 4,800円 |
株価回復の鍵は、次の決算で期待を上回れるか
今後の株価回復には、次の決算で業績拡大への確信が強まることが重要になる。
今回の決算では好調だったにも関わらず株価は下落した。
つまり、株価回復に必要なのは、その成長が続くことの根拠である。
具体的には、実車数の伸び、1実車当たり売上高の上昇、費用の抑制が、利益予想を引き上げる材料になる。
強気シナリオで示したような、株価4,500円以上を目指すには、既存事業の上振れと成長期待の再拡大が必要だと考えられる。
まとめ
今回の急落は、大幅な増収増益を達成した一方、次の期待につながる材料が不足したことが背景にある。
特に、通期予想の据え置きが失望を誘った模様だ。
そのため、今回の決算では業績の好調さが確認されたものの、さらなる好材料を期待していた投資家には物足りなさが残った。
一方、配車利用の拡大と単価の上昇は、引き続き成長を支える要素である。
以上を踏まえ、今後1年以内の株価は3,000~3,800円程度になると予想され、急落後の株価(3,100円台)は十分に買いを検討できる水準だと言えそうだ。
コメントを残す