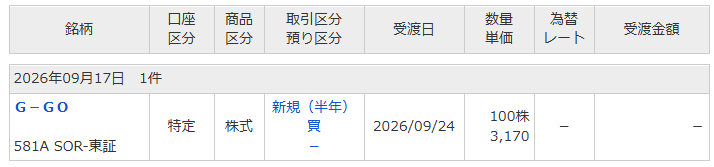
9月17日にタクシーアプリを展開する「GO」(581A)を買いました。
株数は100株、購入価格は3,170円です。
GOについては既に記事も出していますが、ここでは買いを入れた率直な理由や見通しについて紹介したいと思います。
また、個人的な投資記録も兼ねています。
成長性に対して株価指標が割安
買った最も大きな理由は、成長性に対して株価指標が割安に感じたことです。
購入時点の予想PERは23.1倍であり、業績が比較的安定している小売りや医薬品と同程度のPERです。
そのため、今後の成長が株価に十分織り込まれていないと考えました。
数営業日前までは株価4,000円を超えており、そのあたりがPER30倍で妥当水準だと考えています。
短期的にも上昇余地がある上、来期も成長が継続してEPSが上昇すれば、さらに割安になります。
自動運転関連のテーマ株という側面も面白い
また、自動運転関連のテーマ株という側面も面白いところです。
自動運転技術はまだ社会に定着する前ですので、期待と失望の交錯によって株価は乱高下しがちです。
しかし、ティアフォーのように短期で数倍になる可能性も秘めています。
自動運転が本格的に実用化され、既存のタクシー業界を駆逐するような展開となれば、中長期で株価数倍も目指せそうです。
業績も高成長が続く見通し
肝心の業績ですが、上場時の2026年5月期は純利益8,800億円、1株利益は113.8円の好業績でした。
前期の1株利益が25.8円でしたので、利益4倍の急成長です。
今期、来期は成長率が鈍化するものの、年10~20%の成長見通しとなっており、株価も追随して上昇していくと考えています。
短期で4,000円を超えてきたら売りを検討するものの、基本的には中長期で保有する前提です。


コメントを残す