2026年8月期決算をきっかけにSHIFTの株価がストップ高となった。
背景には、翌期の増益見通しに加え、AI活用による収益改善と東京ガスとの共同ファンドへの期待がある。
調整後営業利益は今期250億円に伸びる予想が公表され、増益率は+23%に達する。
AI関連売上が急成長フェーズとなり、今後のさらなる成長も期待させる内容だった。
本記事では、2026年8月期決算の内容をベースに、急騰の理由と今後の株価を考察する。
SHIFT株がストップ高!評価された3つのポイント
決算発表を受けてストップ高、株価1,058円
SHIFTの株価は10月16日、前日の908円値幅制限の上限である1,058円へ上昇した。
前日15日に発表された2026年8月期決算を受けて大きく買われた形だ。
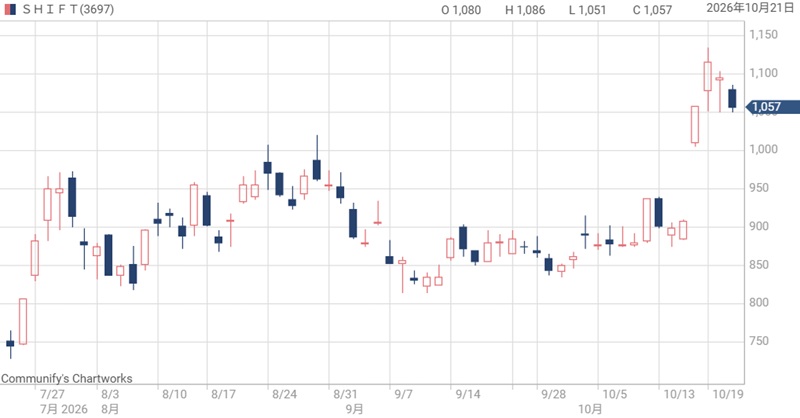
今回の急騰の背景には、決算の実績、翌期の会社予想、新たな成長戦略という3つの材料がある。
本業の回復と将来の成長余地が同時に示されたことが、今回の強い買いにつながったと考えられる。
調整後営業利益23.4%増の急成長
株価上昇の大きな材料となったのは、2027年8月期の増益見通しだ。
今期は売上高が前期比17.6%増の1,900億円、調整後営業利益が同23.4%増の250億円が計画されている。
売上拡大を上回る増益であり、、収益性の改善を織り込んだ計画だ。
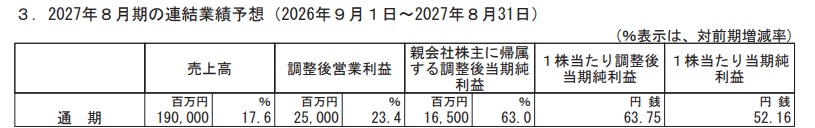
この予想が実現すれば、調整後営業利益率は前期の約12.5%から約13.2%へ上昇することとなる。
投資家にとっては、事業規模の拡大と採算改善の両方を期待できる内容だ。
AIの利益貢献、東京ガスとの連携も買い材料に
今回の急騰では、AI活用による利益率への貢献と、東京ガスとの共同ファンド設立に向けた基本合意も評価された。
AI活用では、主力のテスト事業における収益化が確立し、利益率の改善に寄与した。
また、東京ガスとの共同ファンドでは出資によるリターン獲得に加え、出資を通じた顧客接点拡大というメリットもある。
これら2つの発表により、既存事業の改善と外部企業への投資という2方向からの成長が期待されるようになった。
これらの取り組みがさらなる利益成長につながれば、今後も株価上昇を支える材料が厚くなるだろう。
業績回復とAI収益化の実力
2027年8月期は増収増益、利益率が改善
今期は売上拡大と利益率改善を同時に目指す計画だ。
2026年8月期の売上高1,616億円、調整後営業利益202.59億円に対し、2027年8月期は売上高1,900億円、調整後営業利益250億円を見込む。
その結果、調整後営業利益率は約12.5%から約13.2%へ上昇する。
利益率改善に売上拡大が加わり、今期は+23%という大幅増益が実現する見通しだ。
| 項目 | 2026年8月期(実績) | 2027年8月期(会社予想) | 前期比 |
|---|---|---|---|
| 売上高 | 1,616億円 | 1,900億円 | +17.6% |
| 調整後営業利益 | 202.59億円 | 250億円 | +23.4% |
| 調整後営業利益率 | 12.5% | 13.2% | +0.6ポイント |
調整後営業利益は、のれん償却費やM&A関連費用などを加算した会社独自の指標で、通常の営業利益とは区別されます。
AI案件の拡大で利益成長が加速
AI案件の拡大は、利益成長と利益率改善を後押しすると期待できる。
2026年8月期のAI関連売上高は244億円となり、第3四半期までの累計114.14億円に対し、第4四半期だけで129.86億円を積み上げた。
この結果は、AI活用が収益につながり始めたことを示す材料である。
今後、AIによる作業時間の短縮が進み、削減効果を利益へ取り込めれば、案件当たりの採算向上が期待できる。
さらに、少ない工数で多くの案件を扱えるようになれば、売上拡大と利益率改善の相乗効果により、利益成長が加速する可能性がある。
東京ガスとの150億円ファンドで成長加速
外部資金でIT企業への投資を拡大
東京ガスとの共同ファンドにより、SHIFTの投資能力が拡大する。
ファンド総額は150億円であり、SHIFTとSHIFTグロース・キャピタルの出資比率は合計33.3%を予定する。
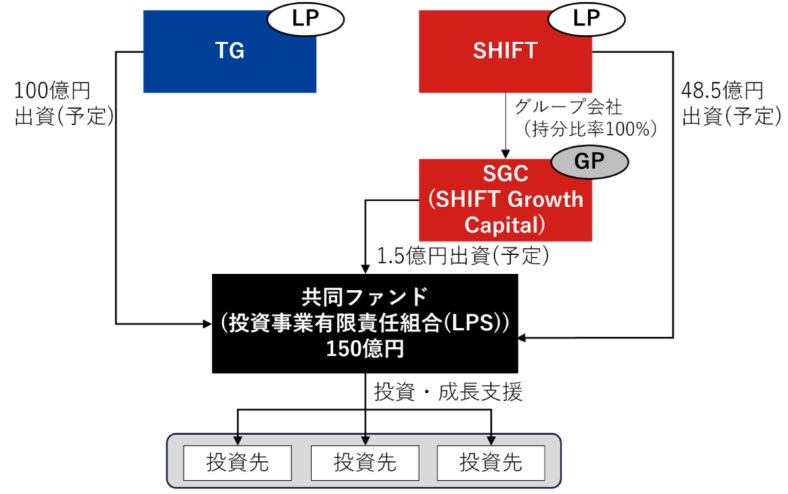
組成予定日は2026年12月1日で、主な投資対象は国内のIT・ソフトウェア関連企業だ。
この仕組みにより、SHIFTは他社の資金も組み合わせながら、投資先の発掘や経営支援に取り組むことが可能となる。
東京ガスの顧客基盤と、SHIFTの成長支援のシナジー
共同ファンドの事業面での狙いは、東京ガスの顧客基盤とSHIFTの企業成長支援を組み合わせることだ。
東京ガスは、製造業などの法人顧客との接点や設備運用に関する知見を持つ。
一方、SHIFTはM&Aと買収後の経営統合・改善を担うPMIのノウハウを提供する方針だ。
これらのシナジー効果により、投資先のIT企業に対してシステム導入や運用改善の提案につなげられれば、新しい販売機会を生む可能性がある。
資金と営業機会を合わせて提供できる構造は、二重の利益成長を生むことが期待される。
劣後出資のリスクと、利益貢献までの時間
一方、共同ファンドには投資損失のリスクもある。
公表内容では、東京ガスが優先出資、SHIFTが劣後出資を行う構造となっている。
一般に劣後出資は優先出資に比べて損失を負担しやすい性質であるため、損失発生時はSHIFT側の損失が大きくなるだろう。
また、企業の買収から経営改善、収益拡大までには時間がかかる。
今回のファンドは中期的な成長余地を広げる材料であり、短期的な株価回復には効きにくいと考えられる。
SHIFT株はどこまで上がる?
弱気・中立・強気の3シナリオで株価を試算
2027年8月期の業績をベースに、「EPS×PER」で株価を試算した。
その結果が次の表だ。
| シナリオ | 業績の前提 | 想定EPS | 想定PER | 試算株価 |
|---|---|---|---|---|
| 弱気 | 計画未達で利益が伸び悩む | 45円 | 18倍 | 810円 |
| 中立 | 会社予想EPSを達成する | 52.16円 | 20倍 | 1,043円 |
| 強気 | 業績が会社予想を上回る | 60円 | 25倍 | 1,500円 |
弱気ケースは、計画未達でEPSが45円にとどまり、PERが18倍へ低下、株価は810円となる。
中立ケースは、会社予想EPS52.16円を達成し、PER20倍で評価される想定で、株価1,043円となる。
強気ケースは、業績が上振れてEPS60円となり、PER25倍まで評価が高まる想定で、株価1,500円となる。
現在株価からさらに上昇するためには、増益計画の達成だけでなく、上方修正を期待させる実績が必要となりそうだ。
SHIFT3000達成で株価はどこまで上がる?
売上高3,000億円を目指す「SHIFT3000」を達成し、AI活用による利益率改善も進めば、中長期の株価上昇余地は大きい。
2028~2030年が目標期間で、AI案件の拡大によって売上総利益率40%を目指す姿とされている。
そこで、売上高3,000億円の達成を想定し、のれん償却費などを含む通常の営業利益率を10~16%と仮定した。
中立ケースでは営業利益率13%、営業利益390億円となり、EPS約105.5円、PER25倍で株価2,640円と試算できる。
| 項目 | 弱気ケース | 中立ケース | 強気ケース |
|---|---|---|---|
| 売上高 | 3,000億円 | 3,000億円 | 3,000億円 |
| 営業利益率 | 10% | 13% | 16% |
| 営業利益 | 300億円 | 390億円 | 480億円 |
| 純利益 | 210億円 | 273億円 | 336億円 |
| EPS | 約81.2円 | 約105.5円 | 約129.9円 |
| 想定PER | 20倍 | 25倍 | 30倍 |
| 試算株価 | 約1,620円 | 約2,640円 | 約3,900円 |
弱気ケースでも株価は1,620円と試算され、現在株価から50%以上の上昇が見込まれる。
今回の決算でSHIFT3000達成の確度が高まったことは間違いなく、決算後のストップ高は上昇トレンドの始まりに過ぎないかもしれない。
まとめ
今回のストップ高は、増益見通しやAI案件の拡大、東京ガスとの共同ファンドへの期待が背景にある。
今後は、AI活用による採算改善が利益成長を支えると期待される。
短期の基本シナリオでは株価約1,043~1,200円と試算した。
さらに、SHIFT3000達成と利益率改善が進めば、中長期では数倍の株価上昇余地がある。
これまでは半導体製造装置やデータセンターなどAIを提供する側に焦点が当たってきたが、これからAIを活用する側に焦点が当たれば、SHIFTの株価が一段と上昇する展開もあり得るだろう。
劣後出資は損失リスクが大きい一方、利益発生時はより多くの利益を取ることができます。