サイバーセキュリティ関連への注目を背景に、セキュアヴェイルの株価が大きく上昇している。
売上げは10億円台、時価総額は100億円未満の小ぶりな銘柄だ。
しかし、時価総額が小さいにだけに需給主導で急騰しているようだ。
AIを活用した監視サービスへの期待が高まる一方、直近決算は営業赤字であり、株価が先行している面もある。
本記事では、急騰後の値動き、最新決算、成長材料を整理し、短期と3年後・5年後の株価を試算する。
セキュアヴェイル株はなぜ急騰した?
サイバーセキュリティ関連株への物色で急上昇
セキュアヴェイルは2026年10月に入り短期間で大きく上昇した。
株価は9月30日の298円から10月19日の1,100円へ約3.7倍となっている。
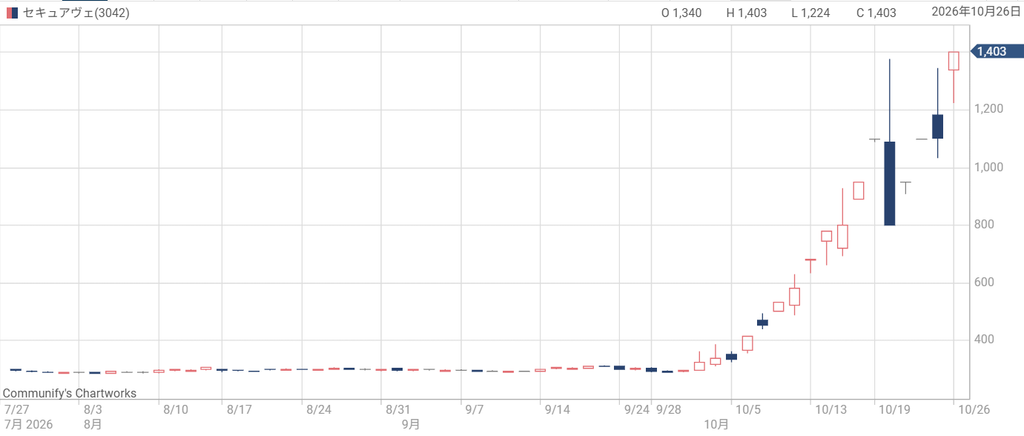
サイバーセキュリティ関連株への物色が広がる局面で個人投資家からの買いを集めた。
背景には、サイバー攻撃への警戒に加え、監視・運用サービスへの需要拡大期待がある。
ただし、株価上昇に見合う利益増加がまだ実現しておらず、この上昇は将来の成長期待を先行して織り込んだ値動きだ。
セキュリティの監視・運用を支える
セキュアヴェイルは、企業のネットワークを継続的に監視し、安全な運用を支えるサービスを展開する。
事業の中核となるのはSOCと呼ばれる、サイバー攻撃の兆候を監視・分析する専門チームだ。
SOC(Security Operation Center)とは、企業のネットワークやサーバーを監視し、サイバー攻撃を早期に発見・対応する専門組織のことです。不審な通信や不正アクセスを検知・分析し、被害の拡大を防ぎます。
セキュリティ機器の運用監視に加え、システムの動作記録であるログの分析などを提供する。
さらに、グループでソフトウェア開発やIT人材サービスも展開している。
継続契約による収入と製品販売を組み合わせ、契約の積み上げと販売案件の両方が業績に貢献する。
「AI×セキュリティ」が集める成長期待
成長期待を支えるのは、専門人材の作業をAIで効率化する事業展開だ。
従来の監視業務では、膨大なログから異常を探し、関連する情報を調査する負担が大きかった。
そこでセキュアヴェイルは、AIがログを分析し、リスクの調査や対応策の提示を支援するサービスを展開している。
これにより、少人数でも多くの顧客に対応できれば、事業規模を広げやすくなる。
AIによる効率化で業績拡大が期待されており、これが株価を押し上げる一因となっている。
高値1,377円からストップ安の800円へ
しかし、10月20日には高値更新から一転ストップ安となり、短期的な価格変動リスクの大きさを示した。
株価は一時1,377円まで上昇したものの、終値は前日比27.27%安の800円となった。
出来高も約1,668万株に達し、発行済株式数769万株の約2.2倍に膨らんだ。
短期筋の参入により株価変動が大きくなっており、株価指標面でも割高であることから、高値掴みで大きな損失を被る可能性がある。
将来の業績拡大も思惑先行であることから、買いは慎重に検討するべきだろう。
これまでの業績推移と今期見通し
第1四半期は減収・営業赤字に転落
2027年3月期第1四半期は、売上減少と費用増加が重なり営業赤字となった。
売上高は前年同期比17.5%減の2億6,053万円、営業損失は5,254万円である。
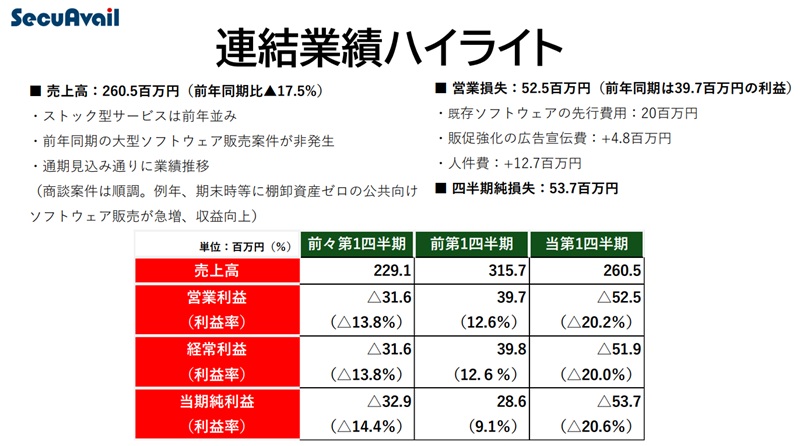
前年同期にあった大型ソフトウェア販売がなく、既存ソフトウェアの先行費用も約2,000万円発生した。
さらに、人件費は約1,278万円、広告宣伝費は約486万円増加している。
一過性要因を除外しても赤字であり、黒字転換するために売上げ拡大が必要な局面だ。
ストック型サービスで業績安定性も、成長性に課題
継続契約によるストック型サービスは、収益の土台を支えている。
第1四半期のストック型サービスは前年並みの売上で、業績の安定には寄与した。
しかし、前年並みという状況は、グロース株としては成長性に課題が残る。
また、人材サービスの売上高は10.2%増加したが、セグメント利益は13.3%減少した。
そのため、売上の維持・拡大に加え、費用増を上回る利益の積み上げが課題となる。
通期目標の達成には業績回復が必須
通期予想の達成には、残り9カ月で約1億9,055万円の営業利益が必要だ。
セキュアヴェイルは売上高14.38億円、営業利益1.38億円の予想を維持しており、第2四半期以降に黒字浮上する計画だ。
業績改善の要因としては、期末に向けて公共向け販売が増えると説明されている。
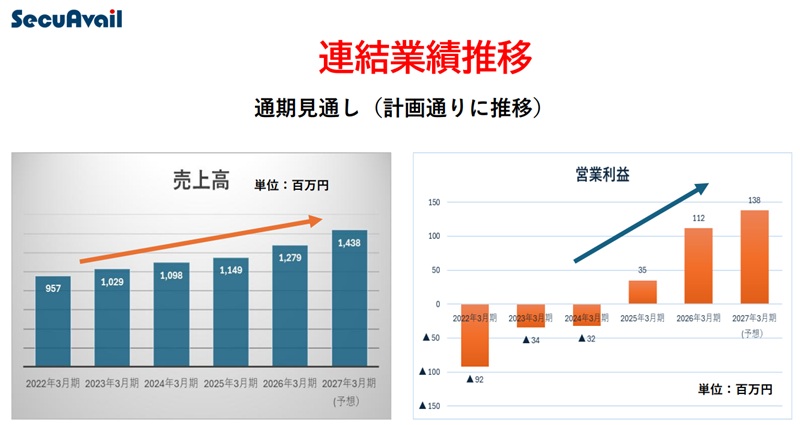
ただし、純利益予想は0.95億円と前期比9.5%減だ。
前期は税負担率が約9.7%と低く、利益を押し上げていた。
このため、営業増益がそのまま純利益の伸びにつながるとは限らず、通期達成には不透明感が強い。
財務は健全性、先行投資を続ける余力
財務面では、先行投資を続けるための資金余力がある。
2026年6月末の現預金は11.73億円、自己資本比率は79.2%であり、借入金の計上もない。
一方、前期の営業キャッシュフローは3,875万円にとどまり、5,529万円の税還付が主因だ。
また、10月5日までに約1億円の自社株買いを実施している。
手元資金は厚いものの、資金の持続的な増加には、本業による現金創出力の改善が必要だ。
セキュアヴェイルの成長材料
低価格製品で中小企業を開拓
セキュアヴェイルはAIを活用した独自のセキュリティサービスとして「AI-SOC」を売り出している。
AI-SOCの強みは、監視サービスの導入費用を抑え、利用企業の裾野を広げられる点だ。
Microsoft 365向けは1ユーザー月額50円からで、AIが監査ログを分析し、不正アクセスなどの兆候と対応方法を提示する。
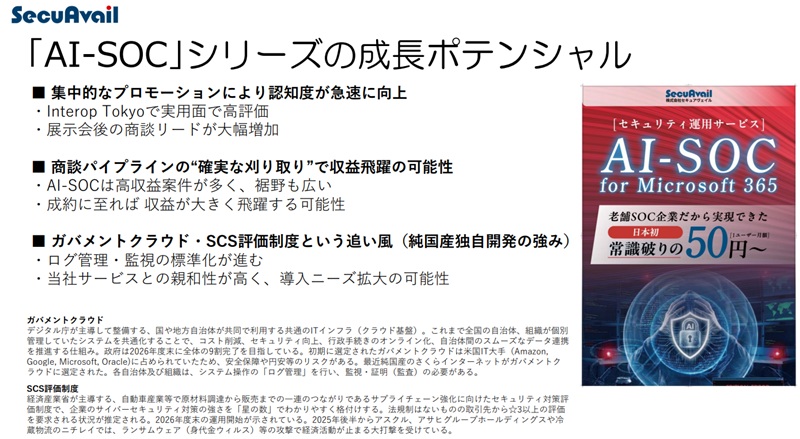
また、10月20日には先着100社に調査分析レポートを無償提供すると発表した。
こうした施策は、サービスの認知と導入検討を促す機会となるだろう。
その後の有料契約への移行が進み、継続収入の拡大につながることが期待される。
AI分析で運用効率・収益性を高める
成長が期待される製品として、システム上の不審な動きを検知する「LogStare」がある。
AI分析によって調査の一部をAIが担い、人の作業負担を減らすことができる点が強みだ。
LogStareのAI分析は、システムの動作記録である「ログ」を読み取り、不審な動きの調査や対応策の提示を支援する機能です。
AI分析をサービスに組み込むことで、監視業務の効率化を通じた利益率改善が期待される。
顧客数の増加に対する作業負担増加を抑えられれば、収益性を高められるだろう。
ただし、AI利用料や保守費用も発生するため、自動化が利益に結び付くかどうかは今後の決算で確認したいところだ。
契約数の拡大と採算改善が業績成長を後押し
今後は、低価格を入り口とした契約数の拡大と、追加サービスによる顧客単価の向上が業績成長につながるだろう。
例えば、月額50円でも10万人が利用すれば、単純計算で年間6,000万円の継続売上となる。
さらに、長期ログ保管や調査支援の追加販売が進めば、顧客1社当たりの売上も増加する。
加えて、AIによる運用効率化で費用の増加を抑えられれば、契約拡大に伴って採算も改善する。
このように、利用者数と顧客単価の向上、省人化の組み合わせが、業績拡大を後押しすることが期待される。
セキュアヴェイルの今後の予想株価
現在株価はどこまで成長を織り込んでいる?
現在株価1,703円(10月27日終値)には、今後の大幅な成長期待が織り込まれている。
今期予想EPS12.45円を使うと、予想PERは136.8倍にもなる。
これは、足元の利益水準に対して非常に高い評価であり、AI-SOCの普及などによる収益拡大を強く期待した株価といえる。
仮にPER30倍で1,703円を支えるには、EPS 56.77円が必要だ。
つまり、現在株価をこの倍率で正当化するには、今期予想の約4.6倍の利益が求められる計算である。
短期の予想株価―今期EPSと妥当なPERから試算
今期の利益を基準とした試算では、現在株価1,703円に対して下落余地が大きい。
中立シナリオではEPS12.45円の利益に対し、PER30倍を前提として株価374円となる。
また、弱気は業績未達を想定して200円、強気は利益上振れとAI事業への評価を加えて720円と試算した。
株価1,703円を支えるには、PER45倍という高倍率を保った上で、会社予想の3倍となるEPS 37.84円が必要だ。
したがって、現在の株価水準を維持するには、大幅な利益成長か、極めて高いPERの継続が求められる。
| 短期シナリオ | 業績の前提 | EPS | 想定PER | 試算株価 |
|---|---|---|---|---|
| 弱気 | 販売回復が遅れ、利益未達 | 10.00円 | 20倍 | 200円 |
| 中立 | 会社予想を達成 | 12.45円 | 30倍 | 374円 |
| 強気 | AI-SOCなどが寄与し上振れ | 16.00円 | 45倍 | 720円 |
3年後の予想株価―AI-SOCの収益貢献を織り込む
3年後の中立シナリオは、売上高21億円、営業利益率14%を想定する。
AI-SOCの契約拡大と既存事業の成長により、今期予想から売上が約1.5倍に増える計算だ。
営業利益2.94億円の70%が親会社帰属純利益になると仮定すると、EPSは27.89円となる。
これにPER30倍を掛けた株価は837円だが、それでも現在株価の半分未満だ。
つまり、売上拡大と利益率改善が進むシナリオでも上昇余地は無く、製品が爆発的に普及するなど、想定できないような業績拡大を織り込んだ水準だと言える。
| 3年後のシナリオ | 売上高 | 営業利益 | EPS | PER | 試算株価 |
|---|---|---|---|---|---|
| 弱気 | 16億円 | 1.28億円 | 12.14円 | 20倍 | 243円 |
| 基本 | 21億円 | 2.94億円 | 27.89円 | 30倍 | 837円 |
| 強気 | 27億円 | 4.86億円 | 46.10円 | 40倍 | 1,844円 |
5年後の予想株価―事業拡大とPER低下を検証
5年後の基本ケースは、売上高28億円、営業利益率16%を想定する。
営業利益4.48億円から純利益3.136億円、EPS42.49円と計算され、PER30倍で株価1,275円となる。
ただし、同じ利益でもPER20倍なら850円にとどまる。
一方、売上40億円と営業利益率22%に加え、PER40倍維持という強気シナリオでは、株価3,339円が想定される。
長期では大幅上昇の余地もあるが、その実現には事業規模と収益性の双方で大きな成長が求められる。
| 5年後のシナリオ | 売上高 | 営業利益 | EPS | PER | 試算株価 |
|---|---|---|---|---|---|
| 弱気 | 18億円 | 1.44億円 | 13.66円 | 20倍 | 273円 |
| 中立 | 28億円 | 4.48億円 | 42.49円 | 30倍 | 1,275円 |
| 強気 | 40億円 | 8.80億円 | 83.47円 | 40倍 | 3,339円 |
セキュアヴェイルは仕手株か?
直近の値動きと材料を考慮すると、仕手筋がセキュアヴェイルを意図的に急騰させている可能性が高い。
急騰前の時価総額は約23億円と小さく、資金流入によって株価が動きやすい規模だった。
その後、10月27日までに株価は約5.7倍となり、10月23日の出来高は発行済株式数の約2.4倍に達している。
一方、AI-SOCの商談増加は公表されているものの、契約数や収益貢献の具体的な数字は示されておらず、急騰を裏付ける業績面の根拠は限定的だ。
これらは特定集団による相場操縦を証明するものではないが、可能性は十分にある。
乱高下の動きに合わせることができれば大きな利益を得られる可能性はあるものの、投機資金が引けば急落する危険性も高く、投資する上でのリスクは高いと考えられる。
まとめ
セキュアヴェイルは、AI-SOCの低価格展開と販売網の拡大によって成長を狙う企業だ。
一方、足元では先行費用が利益を圧迫しており、株価は将来の成功を5年以上先取りしている。
国産サイバーセキュリティ銘柄として注目されたものの、PERはすでに100倍を超えており、理論的に説明することが不可能な水準だ。
ギャンブル的な取引ならともかく、中長期目線で買いを検討する場合は、株価が落ち着くまで待つのが賢明だろう。
第1四半期の業績は冴えないので、なぜ株価が急騰しているのか分からなくなってきますね。