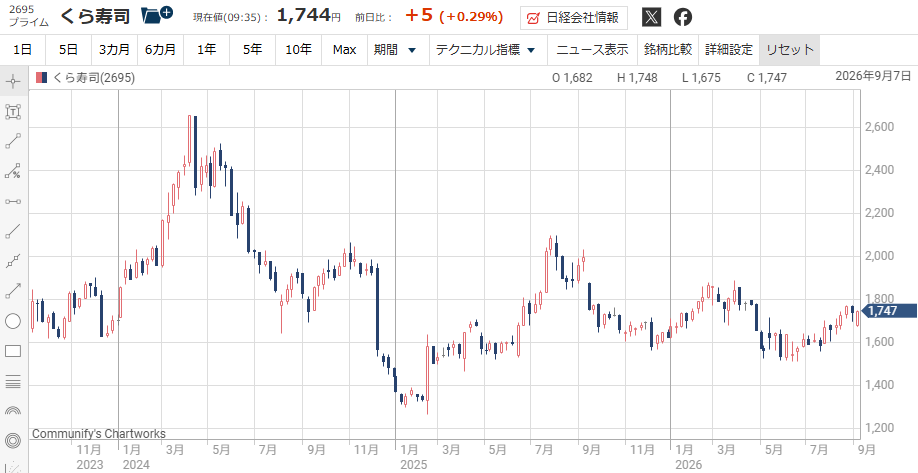
くら寿司の株価は、2024年高値の2,655円から大きく調整し、足元では1,700円前後で推移している。
背景には、売上成長が続く一方で、原材料費や人件費の上昇などによって利益が伸び悩んでいることがある。
さらに直近では、「ちいかわキャンペーン」の途中終了が客数に与える影響も注目材料となっている。
一方、米国事業では店舗単位の収益性が改善し、アジア事業も高成長を続けている。
本記事では、最近の株価推移と足元の業績を整理し、国内客数の回復、海外事業の成長余地を踏まえて、くら寿司の今後の株価見通しを考察する。
くら寿司の株価推移
2024年4月に2,655円の高値を記録
くら寿司の株価は2024年春に大きく上昇し、4月12日には2,655円の高値を付けた。
背景にあったのは、コロナ禍からの業績回復である。
2024年10月期上期は売上高1,160億円(前年比+14.0%)となり、営業損益も11.9億円の赤字から56.4億円の黒字へ急改善した。
通期でも売上高は前年比11.1%増、営業利益は同132.0%増となり、収益力の回復が鮮明になった。
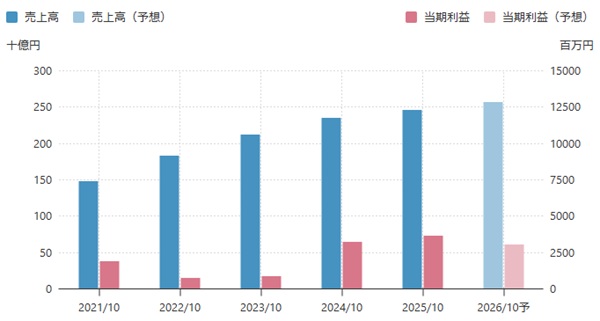
さらに海外出店による成長期待も重なり、将来の利益拡大を先取りする形で株価は上昇した。
2024年末は株主優待廃止を受けて急落
一方、2024年後半から株価は調整局面に入り、株主優待の廃止が下落に拍車をかけた。
くら寿司は2024年12月11日、2025年4月末を基準日とする株主優待を廃止すると発表した。
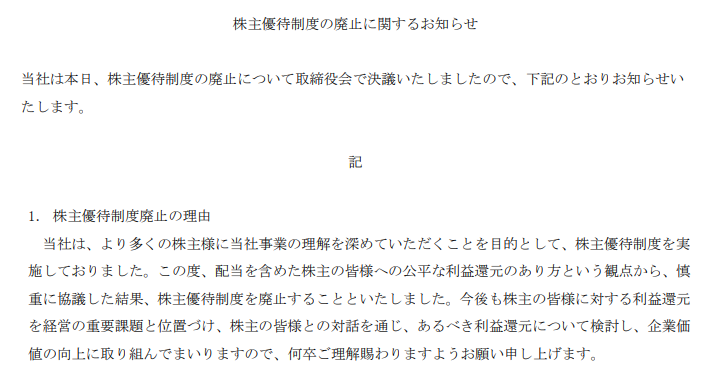
発表直前の株価は1,932円だったが、翌12日の始値は1,617円まで下落。
個人投資家に人気の高かった優待制度だけに、廃止による投資魅力の低下が強く意識された。
2024年の年末終値は1,442.5円まで低下し、4月高値2,655円から約46%下落した。
2025年は優待再導入を機に2,097.5円まで反発
2025年に入ると株価は2月17日に1,268.5円まで下落したが、その後は急速に持ち直した。
転機となったのが株主優待制度の再導入である。
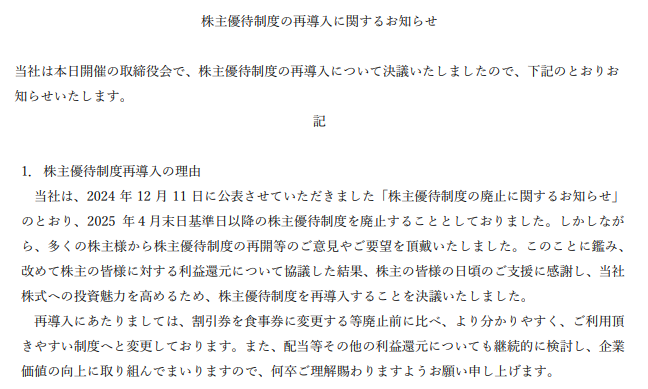
発表直前の終値1,295円に対し、翌20日の始値は1,545円まで上昇し、優待への関心の高さが改めて確認された。
その後も株価は上昇し、7月末には2,097円の年初来高値を記録した。
2026年は利益伸び悩みで1,500円台まで下落
2026年に入ると、株価は再び上値の重い展開となった。
4月2日には1,888円まで上昇したものの、その後は下落基調となり、6月23日には1,514円まで値を下げた。
2026年10月期上期は売上高が前年比6.5%増となった一方、営業利益は14.7%減と増収減益だった。
店舗数の拡大や海外売上の成長は続いているものの、原材料費や人件費などの上昇が利益を削ったためだ。
このため、市場の関心も単純な売上拡大から、どこまで利益率を改善できるかへ移りつつある。
足元は1,700円前後だが割安感は限定的
足元の株価は1,700円前後で推移しており、2026年9月7日の終値は1,696円だった。
2024年4月高値の2,655円と比較すると、株価は36%低い水準にある。
ただし、高値から大きく下落したからといって、割安感が強いとは言い切れない。
1,696円時点の予想PERは約45倍であり、将来の利益成長を相当織り込んだ評価となっている。
現在株価を正当化するには、国内事業の利益率改善や米国事業の収益化が必要だ。
売上成長を実際の利益成長につなげられるかが、再び2,000円台を目指すための重要な条件となる。
「ちいかわキャンペーン」は業績に影響するか
ちいかわキャンペーンは強力な集客効果を発揮
映画で人気化したちいかわとのコラボは、来店客数を動かすほど強力な集客施策である。
2026年のキャンペーンは8月21日に始まり、限定グッズやビッくらポン!景品、コラボメニューなどを展開した。
対象店舗では9月分のテーブルがほぼ予約で埋まるほどの人気となった。
過去にも効果は大きく、2024年3月はちいかわコラボなどが寄与し、既存店売上高が前年同月比123.0%まで伸びたことがある。
IPコラボは短期間で来店動機を作れる有力な集客手段となっていると言える。
従業員の不正行為でキャンペーンは途中終了
しかし、今回は本来得られるはずだった売上を失う結果となった。
くら寿司は従業員による不正行為が判明したとして、9月6日からちいかわキャンペーンを全面的に中止した。
当初は9月30日まで実施する予定だったため、約3週間を残しての終了となる。
ビッくらポン!景品や限定グッズだけでなく、コラボメニューや店内装飾なども中止対象となった。
会社は警察に相談するとともに、メルカリと連携して不正入手が疑われる商品の削除なども進めている。
キャンペーン中止で9月客数が下振れる可能性
短期的には、9月の国内客数が計画を下回る可能性に要注意だ。
キャンペーン中止後、くら寿司には予約キャンセルが相次いだと報じられている。
日本経済新聞「くら寿司株価が反落 「ちいかわ」コラボ中止を嫌気」
足元の国内事業は客数の弱さが課題となっており、期待されたキャンペーンが注意された影響は大きい。
8月の売上高は前年比103.7%とプラスだったが、客数は96.2%にとどまった。
その状況で大規模な集客施策が突然終了した影響は軽視できない。
9月に客数が再び大きく落ち込めば、キャンペーン中止による影響が意識されやすくなるだろう。
IPコラボへの依存度の高さも浮き彫りに
今回の出来事は、くら寿司にとってIPコラボが強みである一方、リスクにもなり得ることを示した。
ちいかわだけでなく、くら寿司は人気アニメやキャラクターとのコラボを継続的に行い、来店頻度を高めてきた。
2026年3月には「ハイキュー!!」、8月には「ちいかわ」や「ミニオンズ」との企画を展開しており、会社自身も月次資料で販促施策として取り上げている。
一方で、人気IPほど限定グッズへの需要が集中し、転売や運営上の問題も起こりやすい。
今後はコラボの集客力を維持しながら、景品管理や運営体制を強化できるかも重要となる。
通期業績への影響は限定的だが月次には表れそう
結論として、今回のキャンペーン中止だけで通期業績が大きく崩れる可能性は低いと考える。
ちいかわキャンペーンは国内事業の約1カ月の販促施策であり、米国・アジアを含む連結業績全体への影響は限定的だからだ。
一方、9月の国内売上や客数には一定の影響が表れる可能性がある。
株式市場も中止を嫌気し、9月7日の株価は前営業日比2.5%安の1,696円まで下落した。
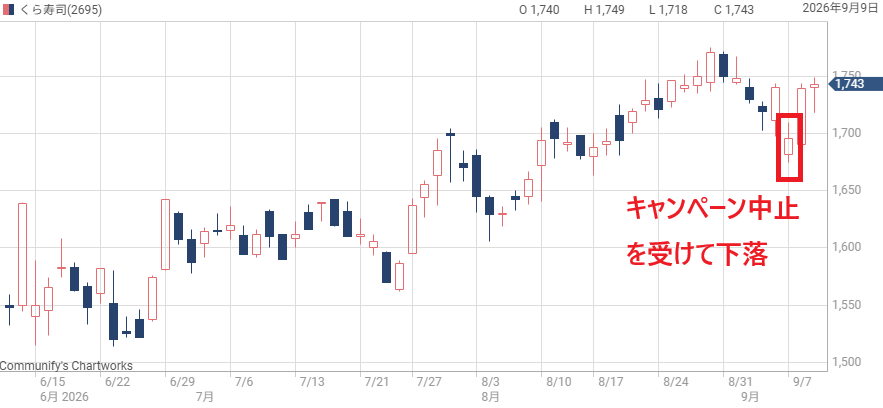
重要なのは一時的な売上減より、キャンペーン終了後も通常施策だけで客数を維持できるかである。
9月以降の既存店客数が、業績への実際の影響を判断する材料となる。
増収でも利益が伸び悩みがリスク
2026年10月期は増収減益の会社計画
くら寿司は2026年10月期に過去最高売上を更新する一方、利益は減少する見通しだ。
売上高2,570億円と前期比4.9%増を見込むが、営業利益は50億円と同8.4%減、純利益は30億円と同16.8%減が予想されている。
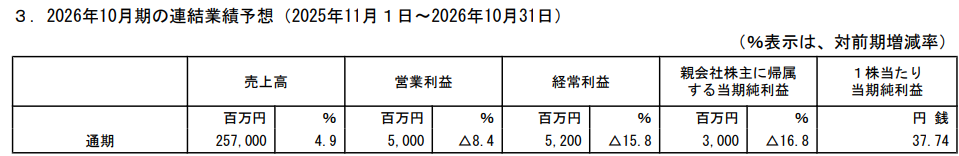
米国では過去最多となる16店舗の新規出店を計画しており、成長投資が続く。
そのため、今期は売上拡大よりも利益率をどこまで維持できるかが重要な局面である。
増収だけを見て業績好調と判断するのではなく、利益の回復時期を見極める必要がある。
上期は営業利益が14.7%減少
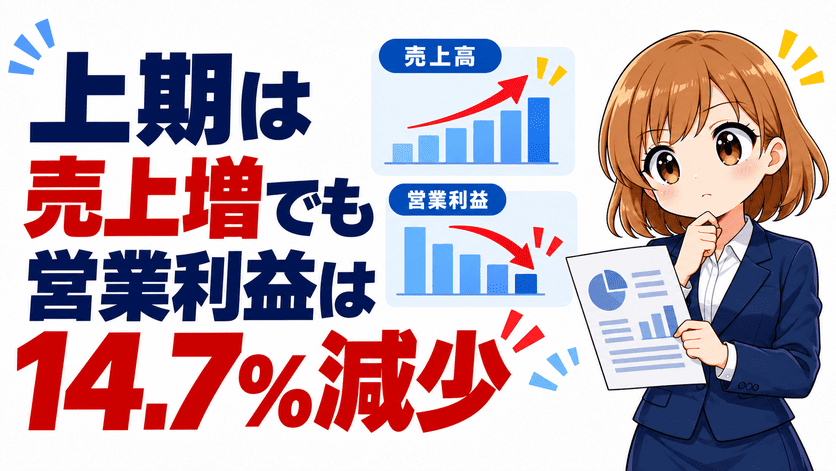
上期実績も、会社計画と同じく増収減益となった。
売上高は前年比6.5%増の1,252億円となり、中間期として6年連続で過去最高を更新した。
一方、営業利益は14.7%減の24.8億円、純利益は同6.1%減の18.4億円だった。
営業利益率も前年同期の約2.5%から約2.0%へ低下しており、売上増がそのまま利益増につながっていない。
店舗拡大によって売上成長は続いているだけに、今後の株価には利益率の改善がより重要となる。
原材料費・人件費の上昇が利益改善の壁
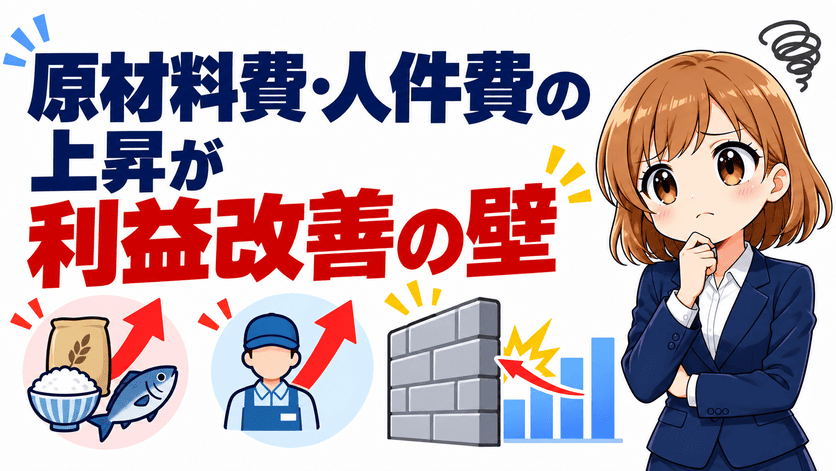
利益率改善のハードルとなっているのが、原材料費や人件費の上昇である。
くら寿司は、外食産業を取り巻く環境について原材料価格と人件費の上昇が続いていると説明している。
特に寿司で使用量の多い米は、直近で市場価格が低下傾向にあるものの、依然として高い水準にある。
会社は商品設計を柔軟に変更することで原価率をコントロールしているが、値上げでは客数減少を招く恐れもある。
今後は調達コストを抑えながら客単価と客数を両立できるかが、利益回復の鍵となる。
通期会社予想は達成可能だが、下期の客数に注意
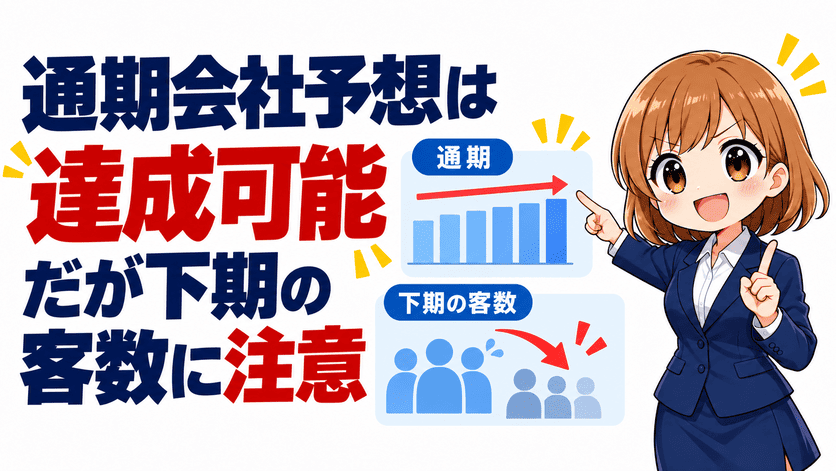
上期時点では、通期会社予想の達成は十分に視野に入っている。
通期計画に対する進捗率は売上高48.7%、営業利益49.5%、純利益61.2%となっており、会社も業績予想を据え置いた。
ただし、国内の既存店売上高は6月に前年同月比85.8%、7月に85.3%まで落ち込み、8月は103.7%へ回復したものの客数は96.2%にとどまった。
さらに、9月はちいかわキャンペーン中止の影響が顕在化する可能性がある。
下期に客数と利益率が改善へ向かうかが、来期以降の評価を左右するだろう。
客数回復が今後のカギ
客数減を単価上昇が支える
国内事業の課題は、売上高よりも客数の回復にある。
2026年8月の既存店売上高は前年同月比103.7%とプラスに転じたが、客数は96.2%と前年を下回った。
一方、客単価は107.8%まで上昇しており、客数減少を単価上昇で補った形である。
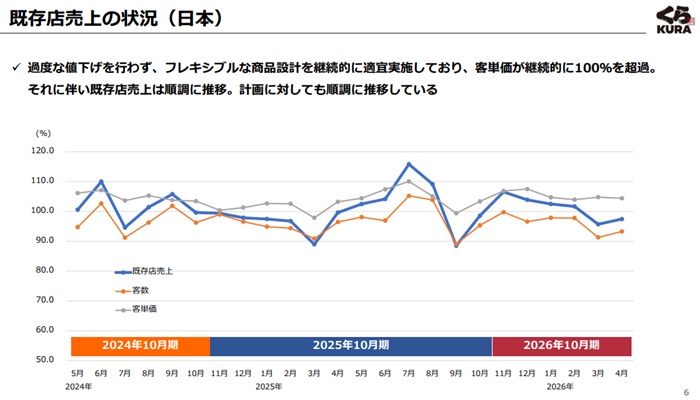
客単価を高めれば売上を維持できるものの、値上げが続けば来店頻度をさらに下げる可能性もある。
安定した成長には、客単価だけに頼らず客数も増やすことが必要だ。
今後の国内事業では、既存店売上高の増減だけでなく、その内訳である客数を確認することが重要となる。
6~7月は客数が10%以上減少
客数の弱さは2026年夏に鮮明となった。
6月の既存店客数は前年比87.5%、7月は88.6%となり、2カ月連続で10%以上減少した。
既存店売上高も6月は85.8%、7月は85.3%まで落ち込んでいる。
8月には売上高が103.7%へ回復したものの、客数は依然として前年割れだった。
くら寿司は店舗数を増やすことで全社売上を伸ばせるが、既存店の客数減少が続けば店舗当たりの収益性が悪化する恐れがある。
価格引き下げで客数回復を狙う
客数回復に向けた重要な施策が、2026年9月4日に実施した価格改定である。
くら寿司は最低価格を115円から110円へ引き下げ、「熟成びんちょうまぐろ」や「ねぎまぐろ」などを含む37品目を110円で提供する。
ファミリー層の利用が多いことを踏まえ、手頃な価格の商品を増やすことで来店のハードルを下げる狙いだ。
外食価格の上昇が続く中で、最低価格を引き下げる戦略は競合との差別化にもつながる。
9月以降に客数が明確に回復すれば、110円商品の投入が有効だったと評価できるだろう。
値上げと低価格商品の両立が利益改善の鍵
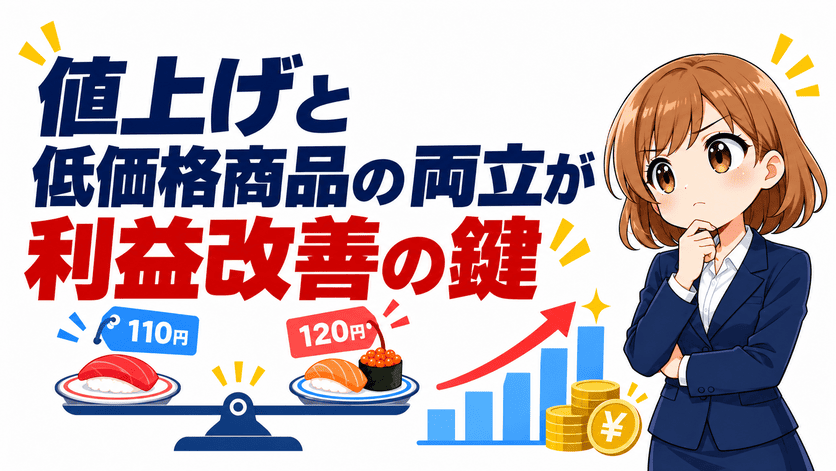
今回の価格改定は単純な値下げではなく、利益確保も意識した価格体系となっている。
最低価格を110円へ下げる一方、従来115円だったサーモンや生えび、赤貝など33品目は120円へ値上げした。
看板商品の熟成まぐろも120円に据え置いている。
つまり、低価格商品で客数を呼び込みながら、人気商品では適正な価格を取ることで客単価を確保する戦略である。
110円商品の比率が高まり過ぎれば原価率を押し上げる可能性があるため、重要なのは客数増によって店舗全体の利益を伸ばせるかだ。
価格改定後の客数と利益率をセットで見ていく必要がある。
IPコラボ以外で客数を維持できるか
国内客数を安定的に回復させるには、人気IPに頼らない集客力も必要である。
8月は「ちいかわ」や「ミニオンズ」とのコラボに加え、「極上かに」などの商品フェアが奏功し、既存店売上高は103.7%まで回復した。
一方、ちいかわキャンペーンは9月に途中終了しており、今後は通常の商品力や価格施策による集客力が試される。
110円商品の拡充や季節フェアによって、コラボがない時期でも客数を前年以上に戻せるかがポイントだ。
IPコラボを一時的な集客加速策として活用しつつ、平常時の客数を底上げできれば、国内利益の安定成長につながるだろう。
米国・アジア事業が次の成長エンジン
Kura Sushi USAは20%前後の高成長
くら寿司の中長期的な成長を牽引しているのが米国事業である。
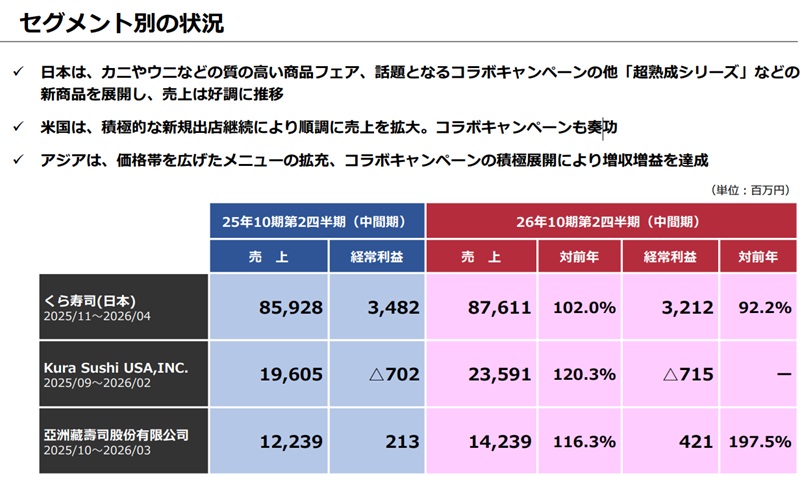
2026年10月期上期の米国売上高は235.9億円となり、前年同期比20.3%増と国内を大きく上回る成長率を記録した。
積極的な新規出店に加え、キャラクターとのコラボや価格改定も売上拡大に寄与している。
国内市場の大幅な店舗拡大が難しくなる中、米国で20%前後の成長を維持できれば、連結売上に占める海外比率は今後さらに高まるだろう。
米国事業は積極出店で赤字が続く
一方、売上高の急成長はまだ連結利益の増加にはつながっていない。
2026年10月期上期の米国事業は7.1億円の経常赤字となり、前年同期の7.0億円の赤字から改善しなかった。
背景には、新店の開業費用や店舗網拡大に対応する本部コストなどの先行投資がある。
今期は過去最多となる16店舗を出店し、年間の店舗成長率20%以上を維持する計画である。
積極出店を続ける限り短期的な費用負担は避けにくいが、新店が成熟して売上規模が拡大すれば固定費を吸収しやすくなる。
店舗単位の収益性は着実に改善
米国事業で注目したいのは、赤字が続く一方で店舗そのものの収益性は改善している点である。
2026年度第3四半期の店舗段階の営業利益は1,638万ドルとなり、利益率は前年同期の18.2%から19.1%へ改善した。
輸入食材への関税で食材原価率が28.3%から30.2%へ悪化した一方、人件費率の低下などで吸収している。
調整後EBITDAも前年同期比21.7%増の658万ドルまで拡大した。
つまり、店舗を出せば利益を生み出せるモデルは形成されつつあるようだ。
100店舗到達が利益拡大の転機となる可能性
米国事業は100店舗規模への拡大によって、利益成長フェーズへ移行する可能性がある。
2026年2月末時点の店舗数は84店舗で、会社は16店舗を新規出店し、2026年末までに100店舗へ到達する見通しを示している。
店舗段階では約19%の利益率を確保できているため、店舗数が増えて売上規模が拡大すれば、本部の人件費やシステム費用などを薄められる。
実際、直近四半期の営業損失は3.9万ドルと、ほぼ収支均衡まで改善した。
したがって、米国事業が利益成長へ移る時期は近づいていると考えられる。
アジア事業はすでに利益成長局面
米国より一足早く利益成長局面に入っているのが、台湾を中心としたアジア事業だ。
2026年10月期上期の売上高は142.4億円と前年同期比16.3%増となり、過去最高を更新した。
経常利益は4.2億円と同97.5%増となり、売上成長を大幅に上回る利益成長を実現している。
サンリオやクレヨンしんちゃんとのコラボに加え、価格帯を広げたメニュー展開が既存店売上の拡大につながった。
2026年3月末時点では62店舗まで拡大しており、会社は台湾以外の新たな国・地域への展開も検討している。
米国の黒字化とアジアの利益拡大が同時に進めば、くら寿司全体の利益成長率は大きく高まる可能性がある。
今後の株価見通し
PER45倍前後の株価指標は割高
現在のくら寿司株は、将来の利益成長をかなり織り込んだ水準にある。
9月7日終値1,696円に対し、2026年10月期の会社予想EPSは37.74円で、予想PERは約45倍となる。
高値から株価は下落しているものの、足元が増収減益であることを考えると、バリュエーション面での割安感は乏しい。
逆に言えば、市場は国内利益の回復や海外事業の成長を先回りして評価している。
利益が伸びなければPER低下による株価調整もあり得るだろう。
国内客数の回復が短期的な株価上昇条件
短期的な株価上昇には、国内既存店の客数回復が重要となる。
2026年8月の既存店売上高は前年同月比103.7%まで回復したものの、客数は96.2%と前年割れが続いた。
9月から最低価格を110円へ引き下げており、この施策によって客数を戻せるかが注目される。
さらに、ちいかわキャンペーンの途中終了による影響も9月以降の月次に表れる可能性がある。
110円商品による客数増と客単価の維持を両立できれば、国内利益の底打ち期待が高まり、株価にもプラス材料となるだろう。
米国黒字化が中長期最大のカタリスト
中長期で最も大きな株価上昇材料となるのは、米国事業の収益化である。
Kura Sushi USAは2026年度第3四半期に売上高8,590万ドルを記録し、店舗段階営業利益率は19.1%まで改善した。
営業損失も3.9万ドルとほぼ収支均衡まで縮小しており、積極出店を続けながら黒字化が視野に入りつつある。
米国事業が連結利益へ本格的に貢献し始めれば、くら寿司に対する市場評価は大きく変わる可能性がある。
2030年目標達成なら上値余地は大きい
長期的には、2030年目標をどこまで実現できるかが株価の方向性を左右する。
くら寿司は2030年に売上高3,600億円以上、世界1,100店舗以上を目標としている。
2026年10月期の売上予想2,570億円から考えると、売上高は今後4年程度で4割増える計算になる。
利益率も同時に改善すれば、今後の株価上昇余地は大きく広がる。
基本シナリオでは2,000円前後を予想
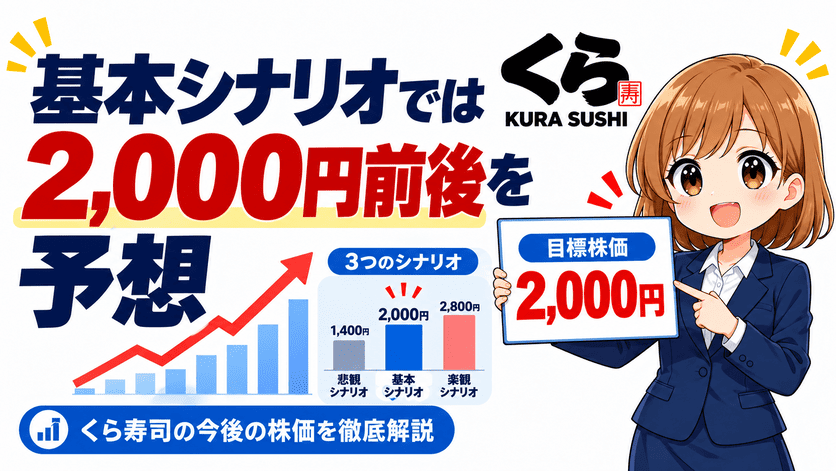
今後1~2年の株価は、利益回復の度合いによって1,300~2,500円程度まで大きく振れる可能性があると考えられる。
弱気シナリオでは国内客数低迷と米国赤字が続き、EPS40円前後、PER35倍として株価1,400円程度を想定する。
基本シナリオでは国内利益が回復し、米国の損失も縮小すると想定し、EPS50円、PER40倍から2,000円程度が目安となる。
強気シナリオでは米国黒字化とアジア成長が重なり、EPS55~60円、PER40~45倍なら2,200~2,700円も視野に入る。
| EPS | PER | 株価 | |
|---|---|---|---|
| 弱気シナリオ | 40円 | 35倍 | 1,400円 |
| 基本シナリオ | 50円 | 40倍 | 2,000円 |
| 強気シナリオ | 55~60円 | 40~45倍 | 2,200~2,700円 |
現状では2,000円前後を基本線とし、米国利益の改善が上振れの鍵になると考えられる。
まとめ
くら寿司は売上成長を続けている一方、足元では原材料費や人件費の上昇、海外出店の先行投資によって利益が伸び悩んでいる。
国内では客単価上昇で売上を支えているものの、客数回復が今後の重要課題となる。
一方、米国事業は店舗単位の収益性が改善しており、黒字化すればグループ利益を大きく押し上げる可能性がある。
アジア事業も高成長が続いており、中長期の成長余地は大きい。
ただし、現在の株価はPER45倍前後と割安感は乏しい。
今後は国内客数の回復と米国事業の黒字化を確認しながら、2,000円前後を基本シナリオとして株価を見ていきたい。
くら寿司は2026年5月に株式2分割を実施しましたが、本記事では分割後の株価で統一しています。