GOの株価は、上場後に一時4,580円まで上昇したものの、その後は3,000円台まで調整している。
一方で、業績は好調で、2027年5月期は営業利益84.6%増という大幅増益を計画している。
国内タクシー配車アプリで高いシェアを持ちながら、アプリ配車率はまだ上昇余地を残しており、中期的にはさらなる利益成長が期待される。
さらに、Waymoとの自動運転タクシーも将来の成長材料として注目されている。
今後は売上成長と利益率改善の同時進行が期待され、5年後に株価8,000円超えを予想することも可能だ。
本記事では、GOの株価推移や成長性、リスクを整理したうえで、2027年5月期の業績を基に今後の株価水準を予想する。

GOの株価推移
IPO価格2,400円で2026年6月に上場
GOは2026年6月16日に東証グロース市場へ上場し、公開価格は2,400円となった。
初値は2,910円と公開価格を21%上回り、国内最大級のタクシー配車アプリを運営する成長企業として高い注目を集めた。
しかし、上場直後は売りが優勢となり、6月23日には2,061円まで下落。
公開価格を一時15%近く下回る水準であり、IPO直後の期待先行から調整する展開となった。
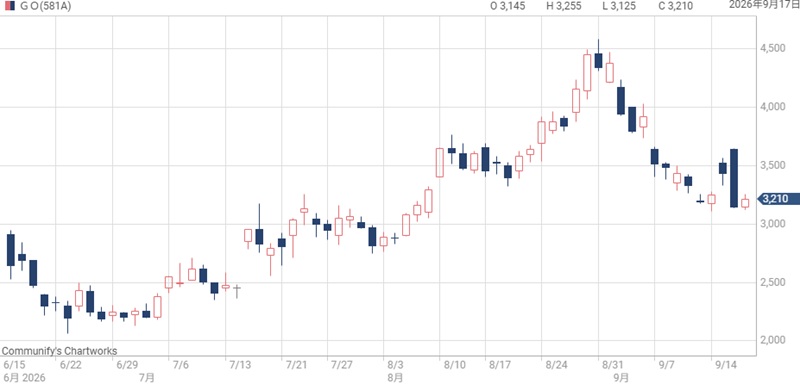
その後は2,000円台前半で下げ止まり、業績成長を評価する動きが徐々に強まった。
結果として2,061円が上場後の安値となり、ここから株価は大きく切り返している。
好決算をきっかけに4,000円台へ急上昇
株価上昇の転機となったのが、2026年7月14日に発表された本決算である。
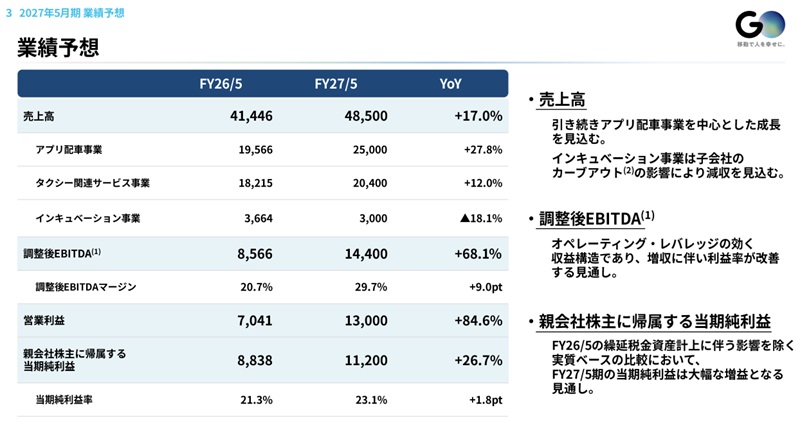
2027年5月期は売上高485億円に対して営業利益130億円を見込み、営業利益は前期比84.6%増となる強気の計画だ。
発表翌日の株価は前日比20.4%高の2,950円まで急騰し、高い利益成長が評価された。
その後も買いは続き、8月には3,000円台から4,000円台へ上昇。
8月31日には上場来高値となる4,580円を記録し、6月の安値2,061円からわずか2カ月余りで株価は2倍以上に上昇している。
4,580円をピークに3,000円台まで調整
一方、4,580円まで上昇した後は急速な調整局面に入った。
9月2日には前日比10.1%安、9月7日にも10.5%安となるなど、短期間で大きく売られる場面が相次ぎ、株価は3,000円台前半まで下落した。
9月15日にはWaymoとの自動運転タクシー商用化に向けた協業が材料視されて一時的に反発した。
しかし、買いは続かず翌16日は8.3%安の3,145円まで下落している。
業績成長への期待は高いものの、上場から日が浅く、成長期待の変化によって株価が大きく振れやすい状況が続いている。
タクシーアプリ「GO」は成長余地が大きい
主要タクシーアプリで利用率70%を確保
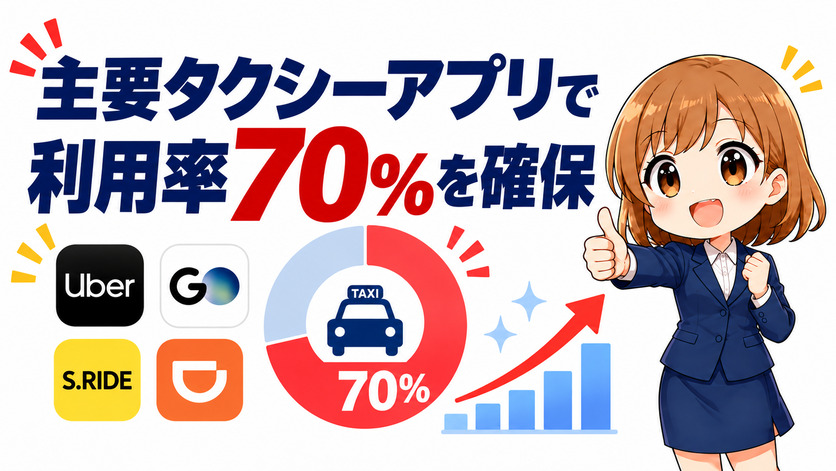
GOは国内のタクシー配車アプリで強いポジションを確立している。
2026年4月時点で、GO、S.RIDE、DiDi、Uber Taxiの主要4アプリのMAU合計に占めるGOのシェアは70%に達した。
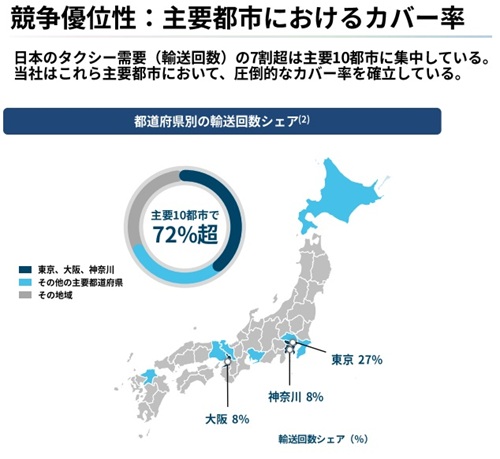
また、東京・大阪・神奈川では、GO提携車両のカバー率が約65%となっている。
利用者が多ければタクシー事業者が参加しやすくなり、提携車両が増えれば利用者にとってもタクシーを呼びやすくなる。
こうしたネットワーク効果がGOの競争力を支えており、後発サービスがシェアを奪うハードルは高いと考えられる。
アプリ配車率はまだ28%にとどまる
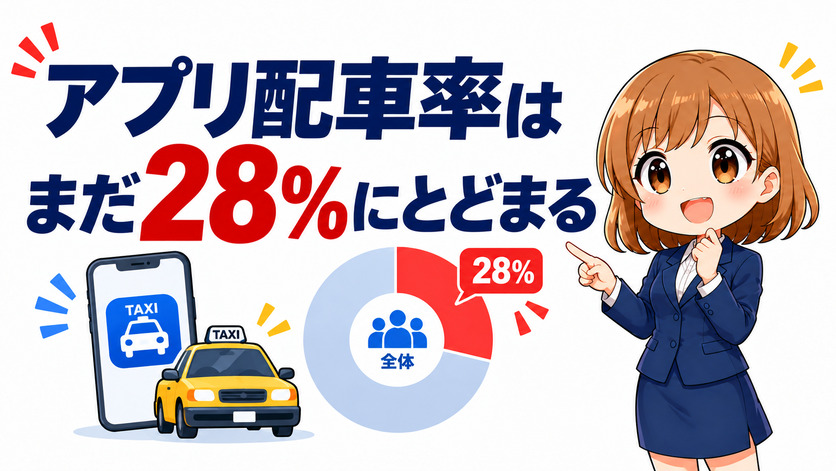
一方、GOは高い利用率を確保しているものの、タクシー市場全体ではアプリ化の余地が大きく残されている。
GOのパートナータクシー事業者におけるアプリ配車利用率は、2026年5月期時点で28%にとどまる。
つまり、電話配車やタクシー乗り場、流し営業などが依然として大半を占めているようだ。
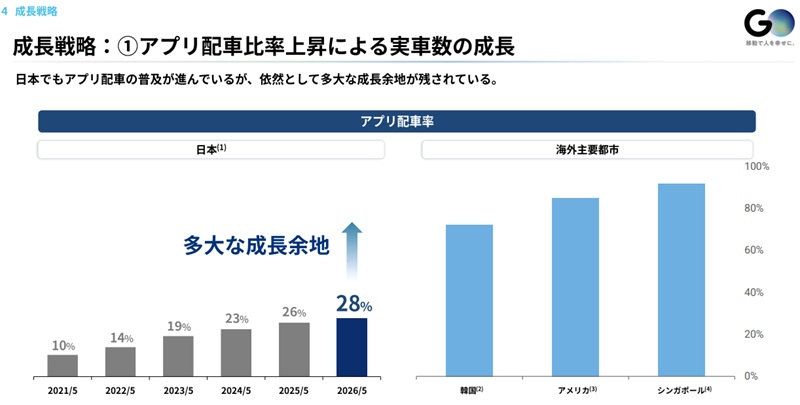
今後、こうした従来型の利用がアプリ配車へ移行すれば、GOはタクシー市場そのものが大きく成長しなくても売上を伸ばせる。
すでに業界首位級の地位にありながら、市場のデジタル化そのものが成長余地として残されている点は大きな強みと言えるだろう。
実車数と1回当たり売上が同時に成長
GOの成長を支えているのは、配車回数の増加だけではない。
2026年5月期の実車数は1億1,544万回となり、前期比19.9%増加した。
さらに、1実車当たり平均売上高(ARPR)も169円となり、こちらも前期比19.9%増となった。
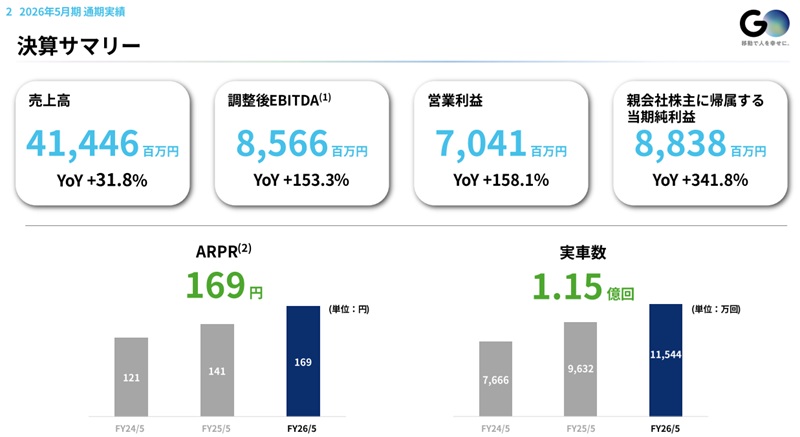
AI予約やGO PREMIUMなどの付加価値サービスにより、1回の配車から得られる収益も拡大している。
つまり、GOは「利用回数」と「1回当たり売上」の両方を伸ばすことで成長している。
今後も実車数とARPRの同時成長を維持できるかが、業績拡大を左右する重要なポイントとなる。
GOは「売上成長株」から「利益成長株」へ
2027年5月期は営業利益84.6%増を計画
GOは売上高の拡大だけでなく、利益が急成長するフェーズに入っている。
2027年5月期の会社予想は、売上高485億円と前期比17.0%増に対し、営業利益は130億円と84.6%増を見込む。
売上高の伸びを大幅に上回る利益成長であり、収益構造が大きく改善していることが分かる。
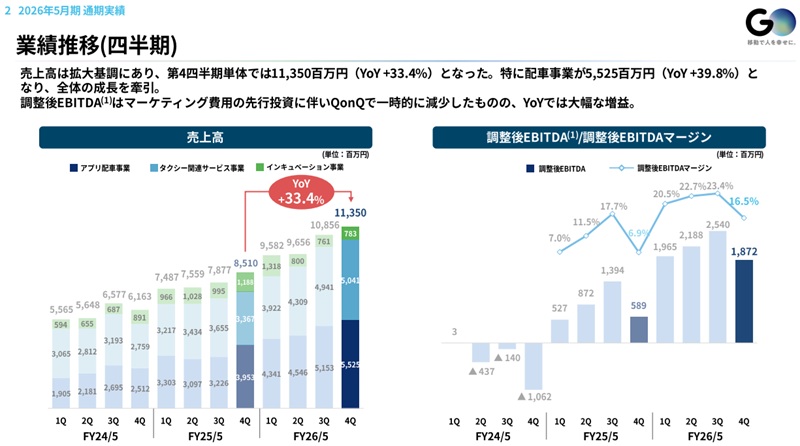
背景にあるのは、タクシー配車アプリというプラットフォーム型ビジネスの特徴である。
利用者や配車回数が増えてもコストが同じ割合では増えないため、一定規模を超えると売上増加が利益に直結しやすい。
今後は売上成長率以上に、利益成長を維持できるかが株価を左右する重要なポイントとなる。
配車数の増加が利益を押し上げる構造
利益成長を支えるのが、配車事業の高い収益性である。
アプリ配車事業の調整後売上総利益率は2026年5月期に94.0%に達しており、追加の配車から得られる利益率は高い。
システム開発や人件費など一定の固定費は必要だが、配車回数が増えるたびに同じ割合で費用が増加するわけではない。
そのため、実車数やARPRが伸びれば、売上以上のペースで利益が拡大するオペレーティングレバレッジが働く。
これまでのGOは利用者拡大を優先してきたが、事業規模が大きくなったことで、成長の成果が利益として表れやすい段階に入ったと言える。
EBITDAマージンは約30%まで上昇する見通し
利益率の改善は2027年5月期にさらに加速する見通しである。
会社は調整後EBITDAを前期比68.1%増の144億円と予想し、EBITDAマージンは20.7%から29.7%へ上昇する計画だ。
売上高が17%伸びるだけで、EBITDAが約7割増える計算となり、固定費を吸収した後の利益拡大が本格化している。
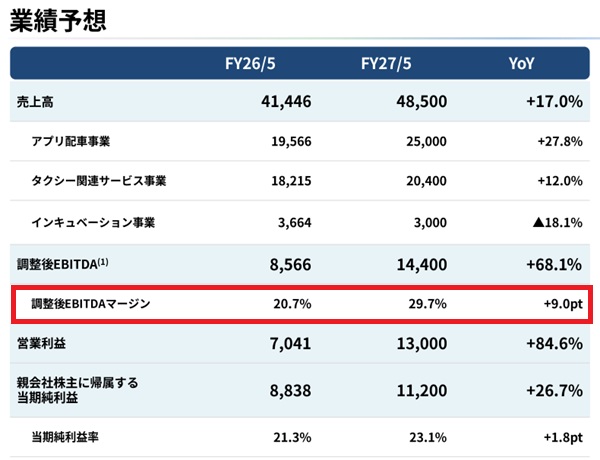
さらに会社は、中期的な調整後EBITDAマージンとして35%前後を目標としている。
今後もアプリ配車率の上昇やARPRの拡大が続けば、売上成長が多少鈍化しても利益は高い伸びを維持できる可能性がある。
GOを評価するうえでは、売上高よりも利益率の改善ペースに注目すべきだろう。
自動運転が次の成長材料
2027年に自動運転タクシーを開始
中長期的な成長材料として注目されるのが、Waymoとの自動運転タクシーである。
GO、Waymo、日本交通の3社は、2027年中に東京でレベル4の完全無人タクシーを商用化する方針を発表した。

自動運転レベル4とは、決められたエリアや条件の中で、ドライバーが操作しなくても車がすべての運転を行う自動運転です。条件内であれば、運転席に人がいない「完全無人運転」も可能になります。
すでに2025年から東京都内で公道試験を進めており、現在は日本交通の乗務員が同乗した自動走行試験を実施している。
商用化後は「GO」と「Waymo」の両アプリから配車でき、GOはタクシー事業者との連携やサービス全体の設計を担う。
実現すれば、自動運転車の配車プラットフォームとして新たな成長領域へ踏み出すことになる。
当初は100台規模で業績寄与は限定的
ただし、自動運転タクシーがすぐに利益を押し上げるわけではない。
計画では東京の一部地域からサービスを開始し、その後は段階的に100台規模まで車両を増やす方針だ。
GOが提携するタクシー車両全体と比較すれば当初の規模は小さく、会社も2027年5月期の業績への影響は軽微としている。
また、実際のサービス開始には国や自治体による必要な許認可の取得と、安全性の検証を完了する必要がある。
現時点では、2028年以降の成長につながる先行投資として捉えるのが妥当である。
本当のインパクトはドライバー不足の解消
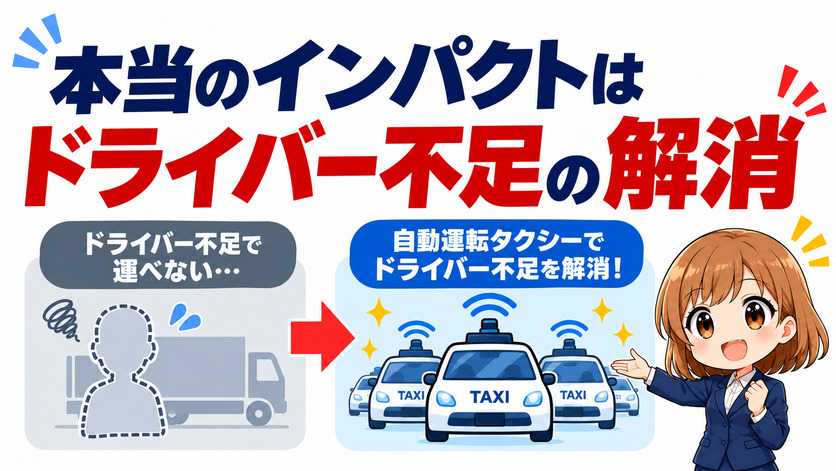
Waymoとの協業でより重要なのは、タクシー業界が抱えるドライバー不足を補える可能性である。
タクシー需要が存在しても車両を運転する人材が不足すれば、GOが配車できる件数にも上限が生じる。
一方、自動運転タクシーが普及すれば、ドライバー数に依存せず供給できる車両を増やすことが可能だ。
それにより、これまで取りこぼしていた需要を取り込むことができる。
GOと日本交通も、今回の取り組みを将来的な乗務員不足などに対応する手段として位置付けている。
100台規模では業績への影響は小さいが、将来数千台規模へ拡大できれば、GOの成長余地を大きく広げる材料となるだろう。
今後想定されるリスク
成長率鈍化でPER低下のリスク
GO株の最大のリスクは、高い成長期待が崩れた場合に評価が大きく低下することだ。
現在はアプリ配車の拡大や利益率改善を背景に、今後も高い利益成長が続くことが前提となっている。
一方、国内タクシー市場そのものが拡大しているわけではない。
将来的には実車数やARPRの伸びが鈍化し、利益率改善のペースも鈍る可能性がある。
業績が会社計画を達成しても、成長期待が低下すればPERが切り下がる場合があり、成長株特有の株価変動には注意が必要である。
Waymoの商用化が遅れる可能性
自動運転は大きな成長材料である一方、計画通りに進まないリスクも考慮する必要がある。
GO、Waymo、日本交通は2027年中に東京でレベル4の完全無人タクシーを商用化し、段階的に100台規模まで拡大する計画を掲げている。
しかし、実際の運行には自動運転技術の安全性確認に加え、必要な許認可や日本特有の道路環境への対応が求められる。
商用化の遅延や運行エリアの拡大が想定より進まなければ、自動運転に対する株式市場の期待が後退する可能性がある。
現時点では、実現時期に不確実性が残る材料として見る必要がある。
ロックアップ解除による需給悪化にも注意
IPOから日が浅いGOでは、株式需給が株価を大きく動かす可能性がある。
上場時には複数の既存株主に180日間のロックアップが設定されており、期間は2026年12月12日までだ。
また、大株主の日本交通ホールディングスには、原則として2027年6月10日までの360日間のロックアップが設定されている。
次の表がロックアップ対象と保有株式数、そして売却制限の期限だ。
| 順位 | ロックアップ対象 | 上場後の対象株数 | 期限 |
|---|---|---|---|
| 1 | 日本交通ホールディングス | 20,000,000株 | 2027年6月10日 |
| 2 | グローバルグロースホールディングスツー | 4,935,200株 | 2026年12月12日 |
| 3 | DeNA | 3,876,000株 | 2026年12月12日 |
| 4 | トヨタ自動車 | 3,750,000株 | 2026年12月12日 |
| 5 | NTTドコモ | 2,839,600株 | 2026年12月12日 |
| 6 | あいおいニッセイ同和損害保険 | 2,399,300株 | 2026年12月12日 |
| 7 | Kakao Mobility | 1,000,000株 | 2026年12月12日 |
| 8 | West Street Growth EE HK Limited | 742,200株 | 2026年12月12日 |
| 9 | 東京センチュリー | 500,000株 | 2026年12月12日 |
| 10 | 合同会社乃木坂ホールディングス | 369,400株 | 2026年12月12日 |
ロックアップ解除後に即売却されるとは限らないものの、大量保有株が市場に出るとの警戒が強まれば、需給悪化につながる恐れがある。
特にIPO直後の成長株では、業績が順調でも需給要因だけで大きく株価が動く点には注意するべきだろう。
GOの今後の株価見通し
2027年5月期EPSは137円
株価を予想するうえでは、今期の利益水準にPERを当てはめる方法が分かりやすい。
会社は2027年5月期の親会社株主に帰属する当期純利益を112億円と予想しており、EPSは約137円となる。
9月16日の終値3,145円に対するPERは約23倍だ。
決して割安とは言えない水準だが、ここから業績成長に応じてどこまで高いPERを許容できるかがポイントとなる。
成長鈍化なら2,500円前後まで下落も
弱気シナリオでは、PER18倍を適用した2,500円前後が株価の目安となる。
EPS137円にPER18倍を掛けると株価は約2,470円となり、IPO時の売出価格2,400円にも近い水準だ。
実車数やARPRの伸びが鈍化し、来期以降の成長に対する期待が後退すれば、高成長企業として許容されてきた高いPERが低下する可能性がある。
特にGOは上場から日が浅く、将来の成長期待によって株価が大きく動きやすい。
業績そのものが悪化しなくても、成長率の低下だけでも2,000円台半ばまで調整する可能性は考慮しておくべきだろう。
業績計画達成なら3,400円前後が基本シナリオ
基本シナリオでは、PER25倍を適用した3,400円前後が妥当な株価水準だと考えられる。
EPS137円にPER25倍を掛けると株価は約3,430円となり、9月16日の終値3,145円を約9%上回る水準だ。
2027年5月期は営業利益84.6%増が計画されており、これを達成したうえで翌期も増益が続くなら、高いPERを維持する余地はある。
既存の配車事業だけで計画通り利益を伸ばせるかが、3,400円付近を維持する条件となる。
Waymoへの期待が高まれば4,000円超えも
強気シナリオでは、PER30倍を適用することで株価4,100円前後が視野に入る。
EPS137円にPER30倍を掛けると株価は約4,110円となる。
現在株価からの上昇余地は3割程度だ。
実車数とARPRが想定以上に伸び、営業利益が会社計画を上回れば、再び成長株として高いPERが付与される可能性がある。
さらに、Waymoとの自動運転タクシーが2027年に予定通り商用化されれば、将来成長への期待も高まりやすい。
実際にGO株は一時4,580円まで上昇しており、成長期待が強まれば4,000円台を回復する余地は十分にある。
3年後はEPS約246円、株価6,100円を試算
中長期では、目標の調整後EBITDAマージン35%を達成できるかがポイントとなる。
2027年5月期の売上高485億円から年率15%で成長すると仮定すれば、3年後の2030年5月期には売上高738億円となる。
EBITDAマージン35%なら調整後EBITDAは約258億円となり、純利益は約200億円、EPSは約246円と試算できる。
PER20倍なら株価は約4,900円、25倍なら約6,100円、30倍なら約7,400円となる。
売上成長と利益率改善が順調に続くなら、3年後には6,000円台が視野に入る計算だ。
5年後はEPS約325円、株価8,100円も視野
順調に5年後まで成長が続けば、株価の上昇余地はさらに大きくなる。
売上高が年率15%で成長した場合、2032年5月期の売上高は976億円となり、現在の約2倍の規模に拡大する。
EBITDAマージン35%を適用すると調整後EBITDAは約341億円となり、純利益は約266億円、EPSは約325円と試算される。
この場合、PER20倍なら約6,500円、25倍なら約8,100円、30倍なら約9,700円となる。
自動運転など新規事業を大きく織り込まずにこの水準へ到達できれば、5年後には現在の株価から2倍以上となることも期待できる。
まとめ
GOは、国内タクシー配車アプリで高いシェアを持ちながら、アプリ配車率の上昇によって今後も成長余地を残している。
2027年5月期は売上高485億円、営業利益130億円を計画しており、売上成長以上に利益率改善が進む点が大きな強みである。
さらに、中期的には調整後EBITDAマージン35%前後を目指しており、Waymoとの自動運転タクシーも将来の成長材料となる。
一方で、成長率鈍化やロックアップ解除、自動運転の商用化遅延には注意が必要である。
基本シナリオでは株価3,400円前後、成長が続けば3年後6,100円、5年後8,100円前後も視野に入る。
短期的な株価変動には注意が必要だが、株価3,000円前後は極端に割高というわけでもないため、中長期目線で買っておきたい銘柄だと考えている。
EBITDAマージンとは、売上高に対して本業からどれだけ効率よく利益を生み出しているかを見る指標です。数値が高いほど収益性が高いとされ、GOではこの比率の上昇が利益成長のポイントになっています。