不祥事で大きく売られたソニーフィナンシャルグループ(ソニーFG)株だが、業績回復と高配当を背景に、株価は再び160円台を取り戻した。
子会社で元営業社員による顧客資金の不正取得が相次いで発覚し、株価は一時129円台まで下落。
ニュースでも不祥事は大きく取り上げられ、投資家心理の重荷となった。
しかし、その後は業績上方修正や高配当が評価され、足元では再び160円台まで値を戻している。
とはいえ、金融庁の立入検査など不透明要因は残っており、不正問題の収束が今後の株価を左右する重要な材料となる。
この記事では、ソニーFGのこれまでの株価推移、不正問題の影響、現在の株価水準、そして今後の株価見通しについて解説する。
これまでの株価推移
再上場初日は205円を付けるも、直後に急落
ソニーFGは、ソニーグループからのパーシャル・スピンオフによって2025年9月29日に再上場した。
再上場初値は205円となり、一時210円まで上昇したものの、その日の終値は173.8円まで下落。
翌日以降も売りが続き、10月3日には一時139円まで下落した。
ソニーグループの株主にソニーFG株が現物配当されたことで、保有を希望しない株主から大量の売りが出たことが大きな要因である。
2026年1月に180円台を回復
上場直後の需給悪化が一巡すると、株価は徐々に持ち直した。
2025年12月30日の終値は166円まで回復し、2026年に入ると上昇が加速。
1月8日には180.4円まで上昇し、年初来高値を付けた。
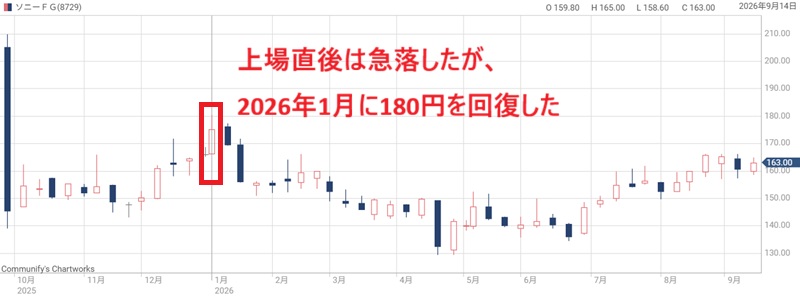
一方、初値205円や上場初日の高値210円までは戻らず、180円前後では上値の重さも意識された。
不正問題をきっかけに129.3円まで急落
株価の流れが大きく変わったのが2026年4月である。
4月22日夜、子会社のソニー生命で顧客に対する金銭詐取が発生している疑いが報じられた。
そして、翌23日のソニーFG株は前日終値146.2円から135.5円へ7.3%急落。
その後も売りが続き、4月27日には129.3円まで下落して再上場後の安値を更新した。
今回の問題は中核会社であるソニー生命の信用力や内部管理体制に関わる問題だったため、市場は強く反応したと考えられる。
その後は回復し、足元では160円台
129円台を底に株価は徐々に持ち直し、夏場には140~150円台へ回復した。
8月10日には2027年3月期の最終損益予想が160億円の赤字から230億円の黒字へ上方修正され、業績面への安心感も高まった。
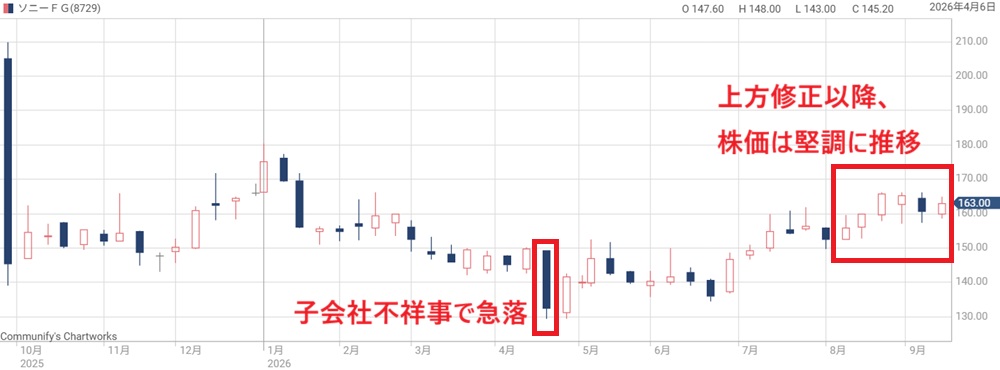
9月15日終値は163円となり、不正問題発覚前の水準にほぼ戻っている。
ただし、金融庁の検査結果はまだ出ておらず、不正問題を巡る不透明感は一定程度株価に織り込まれていると考えられる。
ソニー生命の不正問題が株価の重石
元営業社員による金銭詐取が相次いで発覚
現在、最大の個別リスクとなっているのが、ソニー生命で相次いで発覚した金銭不正問題である。
2026年9月11日時点で、保険業務に関連した金銭詐取は累計4人の営業社員・元営業社員、21人の顧客、約5,640万円に拡大した。
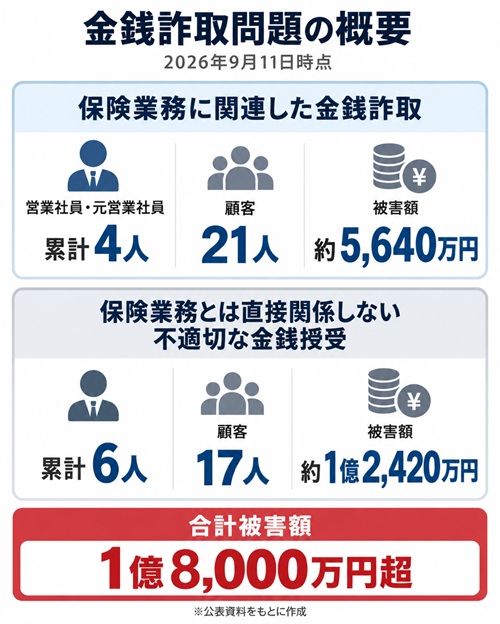
さらに、投資話を持ち掛けるなど保険業務とは直接関係しない不適切な金銭授受についても、累計6人、17人の顧客、約1億2,420万円が確認されている。
両者を合わせれば金額は1億8,000万円を超える。
最初の報道では株価が7.3%急落
この問題が株価に与えた影響はすでに大きい。
2026年4月22日夜に金銭詐取疑惑が報道されると、翌23日の株価は146.2円から135.5円へ7.3%急落した。
出来高も急増し、不祥事に対する市場の警戒感が一気に高まった。
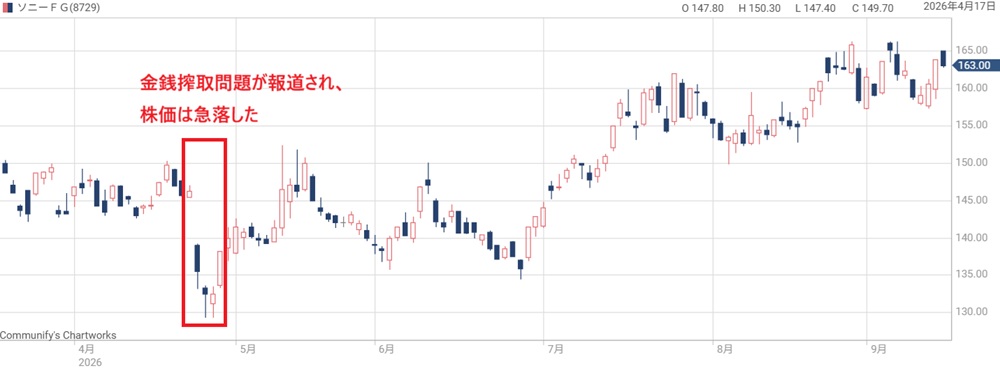
一方、その後に追加事案が発表されても、足元の株価は160円台まで戻っている。
9月11日の追加公表後も株価は160.6円、14日には163.8円まで上昇しており、不正の存在そのものについては株価に織り込まれた可能性が高い。
金融庁が立入検査、次の焦点は行政処分
ただし、不正問題が完全に解決したわけではない。
ソニー生命は約280万人の顧客を対象に確認作業を進めており、2026年11月末までの完了、12月中旬の次回進捗公表を予定している。
さらに9月15日には金融庁がソニー生命へ立入検査に入った。
不正の原因や会社側の管理体制を調査し、結果次第では業務改善命令などの行政処分が検討される。
したがって、今後は単なる元社員個人の不正で収束するのか、それとも会社の管理体制そのものに問題があったと判断されるのかが重要になる。
信用低下による業績悪化が懸念材料
株価にとって最も警戒すべきなのは、被害額そのものよりもソニー生命への信用低下である。
風評や信頼性の低下によって新規契約が減少したり、既存契約の解約が増加する可能性がある。
その結果、業績に悪影響が及ぶ可能性がリスク要因だ。
今後さらに不正件数が増える、金融庁から厳しい行政処分を受ける、再発防止のため営業活動が制約される、といった展開になる恐れもある。
逆に、12月の調査結果で問題の全容がほぼ確定し、再発防止策まで評価されれば、不祥事によるディスカウント縮小につながる可能性がある。
現在の株価は割安か?
表面PERは約48倍まで上昇
2026年9月15日の終値163.0円を基準にすると、会社予想EPS 3.43円に対するPERは47.5倍となる。
以前はPER10倍台という割安感があったが、現在の表面PERだけを見れば、むしろかなり割高だ。
四季報も2027年3月期EPSを3.4円、2028年3月期を3.8円と予想しており、2028年3月期予想を使ってもPERは約43倍である。
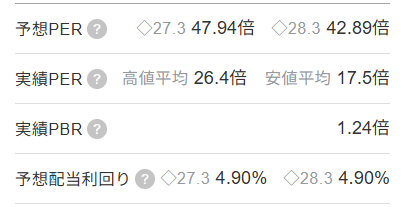
したがって、通常のPERだけを使って割安と判断することは難しい。
同業他社と比べても表面PERは突出
同業他社と比較すると、ソニーFGの特殊性が分かりやすい。
| 銘柄 | 予想PER | PBR | 予想配当利回り |
|---|---|---|---|
| ソニーFG | 約47.5倍 | 約1.25倍 | 約4.9% |
| 第一ライフグループ | 約13.4倍 | 約1.51倍 | 約3.8% |
| かんぽ生命 | 約13.6倍 | 約0.42倍 | 約2.8% |
| T&D HD | 約17倍 | 約1.45倍 | 約3.3% |
| ライフネット生命 | 約14倍 | 約1.22倍 | 0% |
PBRを見る限りソニーFGは極端に割高ではない一方、予想PERは突出して高い。
反対に、配当利回り約4.9%は比較対象の中でも高水準であり、高配当株としての魅力は依然として大きい。
ソニーFGは「修正純利益」で見る必要がある
表面PERが約48倍だからといって、単純に割高とは言い切れない。
ソニー生命ではALM改善のために債券を売却しており、その売却損などがIFRS上の純利益を大きく押し下げているためだ。
ALMとは、保険金の支払いなど将来の負債に合わせて、債券などの資産構成を調整することです。ソニー生命は金利変動へ備えるため債券を入れ替えており、その際に出た売却損が一時的に純利益を押し下げています。
そのため会社は、一過性の有価証券売却損益などを除外した「修正純利益」を経営上の重要KPIとしている。
2027年3月期の会社予想は、表面上の純利益が230億円である一方、修正純利益は1,100億円で据え置かれている。
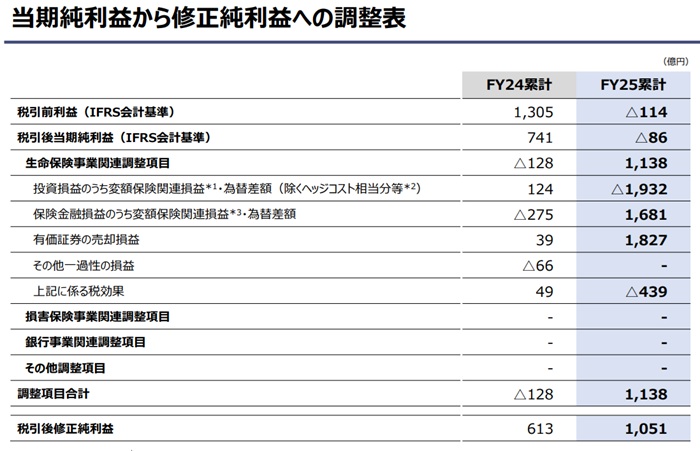
8月の業績上方修正でも修正純利益が変更されなかったのは、上方修正要因の多くが調整項目だったためである。
修正利益ベースならPERは約10倍
2026年6月末の自己株式を除く株式数は約67.39億株である。
修正純利益1,100億円をこの株式数で割ると、修正EPSは約16.3円となる。
現在株価163円なら、修正利益ベースのPERはちょうど約10倍である。
同業大手のPERが概ね13~18倍であることを考えると、不正問題やALMへの警戒感を考慮しても割高感は乏しい。
つまり、表面PERでは割高だが、修正利益と配当から見れば割安感が残るというのが現在のソニーFGの評価になる。
表面上の純利益は債券売却損で減っていますが、本業の収益力は増加しています。売却損で株価が下げた局面は買いと言えそうです。
年間8円配当は大きな下支え
2027年3月期の年間配当予想は8円で、現在株価163円に対する配当利回りは約4.9%である。
会社は「配当を最優先」「年間配当は原則減額しない」「修正純利益の40~50%を配当に充当する」という方針を掲げている。
1,100億円の修正純利益に対し、8円配当の総額は概算約539億円となるため、修正利益ベースの配当性向は約49%と会社方針の範囲内である。
したがって、高い配当利回りと減配を抑える方針を考えれば、8円配当は今後も株価の下支え要因となりそうだ。
ソニーFGの今後の株価見通し
2028年3月期まで緩やかな増益
四季報では、2027年3月期のEPSを3.4円、2028年3月期のEPSを3.8円と予想している。
表面上の利益成長は緩やかであり、これらのEPSにPERをそのまま掛けると、現在株価を正当化することは難しい。
しかし、前述の通りALMリバランスに伴う有価証券売却損などによって法定利益が大きく変動する。
そのため、株価を予想する上では、会社が経営・配当政策に用いている修正純利益を基準にする方が実態を反映しやすい。
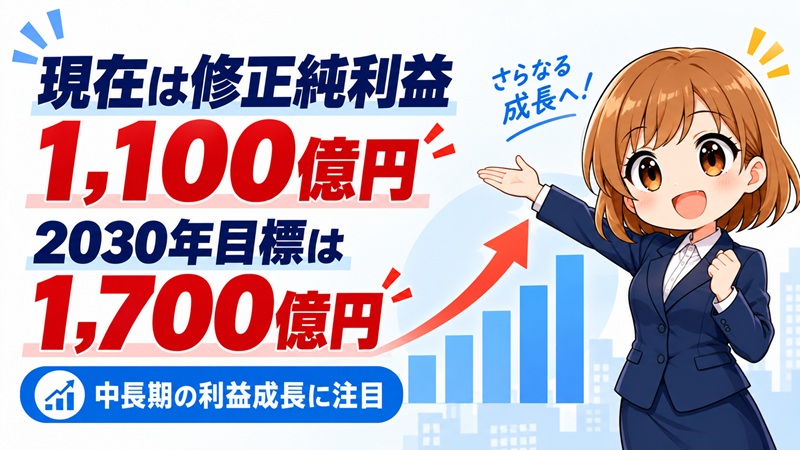
現在は修正純利益1,100億円、2030年目標は1,700億円
2026年3月期の修正純利益は1,051億円となり、2027年3月期については1,100億円を見込んでいる。
一方、ソニーFGは2030年度に、既存事業だけでIFRSベースの連結修正純利益1,700億円以上を目指している。
現在の1,100億円から見れば、2030年度までに約55%の利益成長を目指す計算だ。
成長の中心となるのはソニー生命で、収益力の向上に加え、ソニー損保やソニー銀行も利益拡大に寄与する想定である。
足元では不正問題やALM改善に伴う一時的な利益変動があるものの、会社は中長期では利益成長を続ける前提を置いている。
2030年度の1,700億円目標にどこまで近づけるかが、今後の株価上昇余地を考えるうえで重要なポイントとなる。
妥当株価は弱気125円・中立170円・強気220円と予想
予想株価は、2026年度の修正純利益から算出した「修正EPS」に妥当なPERを掛けて試算する。
同業大手のPERが概ね13~18倍である一方、ソニーFGには不正問題、金融庁検査、ALM問題といったディスカウント要因が残っている。
そのため、PERは同業より低い8~12倍を採用した。
| シナリオ | 修正純利益の前提 | 修正EPS | 想定PER | 予想株価 |
|---|---|---|---|---|
| 弱気 | 1,051億円 | 約15.6円 | 8倍 | 約125円 |
| 中立 | 1,100億円 | 約16.3円 | 10.5倍 | 約170円 |
| 強気 | 1,250億円 | 約18.5円 | 12倍 | 約220円 |
弱気シナリオでは、不正問題が長期化して行政処分や新契約減少につながり、利益成長が止まることを想定した。
中立シナリオでは会社予想の修正純利益1,100億円を達成し、高配当を維持する一方、不祥事による一定の評価ディスカウントが残るとした。
強気シナリオでは、中期経営計画の1,250億円規模まで利益が伸び、不正問題が収束してPERが同業他社の下限付近まで正常化することを想定している。
基本シナリオは170円前後
以上から、当面の妥当株価は170円前後と予想する。
9月15日の株価163円と比較すると上昇余地は5%程度しかなく、明確な割安株とまでは言いにくい。
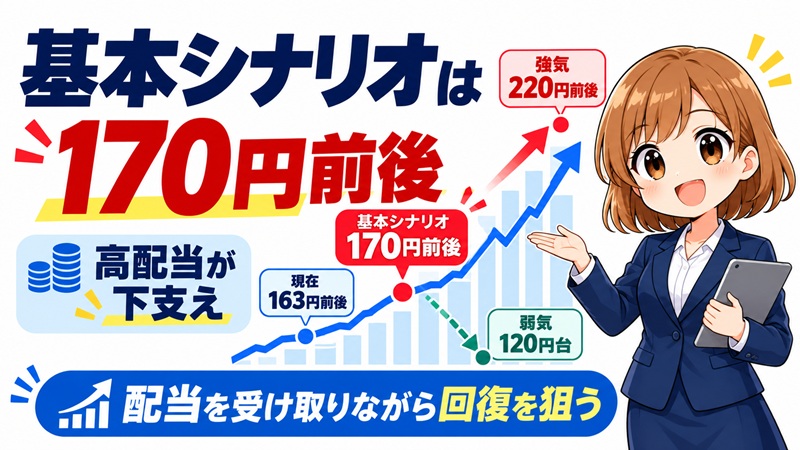
一方、年間8円の配当を加味すれば、170円前後で推移しても一定の投資リターンは期待できる。
200円を大きく超えるには、単に不祥事が収束するだけでは不十分だ。
中期経営計画の修正純利益1,250億円に近づき、PERのディスカウントが解消される必要がある。
反対に、不正調査の拡大や厳しい行政処分によって営業力が低下すれば、2026年4月の安値に近い120円台まで下落する可能性も想定しておくべきだろう。
したがって、現時点では「高配当を受け取りながら株価170円前後への上昇を狙う」を基本シナリオとするべきだろう。
株価220円前後は業績成長と信用回復の両方が実現した場合の強気シナリオと考える。
まとめ
ソニーFGは、再上場後の需給悪化やソニー生命の不正問題によって株価が大きく変動してきた。
特に不正問題は、今後の行政処分や新規契約への影響次第では、引き続き株価の重石となる可能性がある。
一方、年間8円の配当による高い配当利回りに加え、会社が重視する修正純利益ベースでは現在の株価に大きな割高感はない。
今後の株価は、修正純利益1,100億円を前提とする中立シナリオで170円前後、中期経営計画に沿って利益成長が進む強気シナリオでは220円前後を予想する。
反対に、不祥事の長期化や業績悪化が重なれば125円前後まで下落する可能性もある。
当面は不正問題の収束を見極めながら、高配当を受け取りつつ利益成長を待つ銘柄と考えたい。
パーシャル・スピンオフとは、親会社が子会社株の一部を株主に配り、子会社を上場させる仕組みです。今回はソニーグループの株主にソニーFG株が配られたため、売りが出やすくなりました。