パワーエックスは、急拡大する蓄電池需要を追い風に注目を集めている成長企業だ。
2025年末の上場後、株価は一時5,500円台まで急騰し、上場時の株価から約5倍に上昇した。
しかし、その後は大きく調整しており、値動きの激しさも目立つ。
背景には、系統用蓄電池の受注拡大やAIデータセンター、海外展開への期待がある一方、PER200倍超という高いバリュエーションへの警戒がある。
もっとも、現在の受注残は784億円まで積み上がり、今後の業績拡大の確度は高い。
AIデータセンターからの需要を背景に、調整後は再び上昇基調に戻ることも期待できる。
本記事では、パワーエックスの強みや成長ドライバー、投資リスクを整理し、今後の株価見通しを考察する。
これまでの株価推移
IPO後は低調なスタート
パワーエックスは2025年12月19日に東証グロース市場へ上場した。
公開価格1,220円に対して初値は1,130円と7.4%下回り、IPO直後の評価は決して強くなかった。ただし、初日はその後ストップ高まで上昇しており、蓄電池関連の成長株として早くも注目を集めている。
その後は値動きの荒い展開となり、株式分割調整後では2026年1月29日に年初来安値612円を記録した。
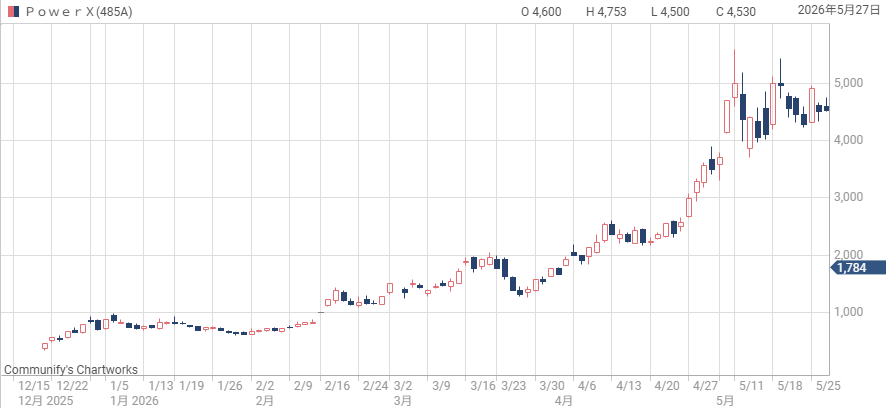
しかし、ここが株価の転換点となる。
2月末には1,279円、3月末には1,541円まで上昇し、4月からさらに上昇が加速した。上場直後の低評価から、わずか数カ月で市場の評価が大きく変化した銘柄である。
大型受注で株価5,577円まで急騰
株価上昇を支えたのは、系統用蓄電池市場の成長期待と大型受注の積み上がりである。
再生可能エネルギーが増えるほど、余った電力を貯めて必要な時間帯に放電する蓄電池の重要性は高まる。
そこにAIデータセンターによる電力需要増加も加わり、パワーエックスには成長テーマ株として資金が集中した。
実際、3月末以降は大型案件の受注発表が相次ぎ、4月の株価は月間で131%上昇した。
さらに上昇は続き、5月11日には株式分割調整後で5,577円の上場来高値を記録した。
1月29日の612円から計算すると、わずか3カ月程度で9倍超に急騰したことになる。
パワーエックスは2026年5月末に3分割を行いました。本記事では、現在株価の比較できるように分割後の株価で記載しています。
高値から一転、株価半値へ下落
買いが買いを呼んで急騰したものの、5月の高値を境に株価は急落した。
5月末の終値3,855円から6月末には1,880円まで下落し、6月だけで51.2%安となった。
わずか1カ月で株価が半値になった計算である。
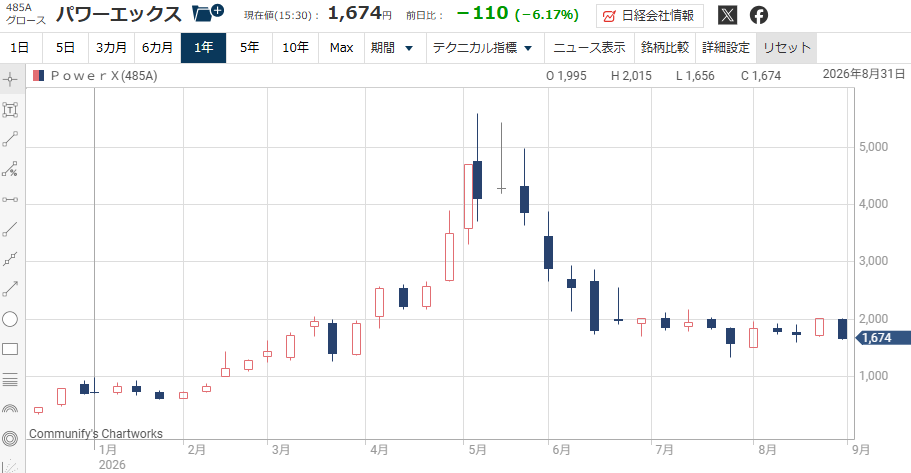
大きな要因は、短期間で株価が上昇しすぎた反動と考えられる。
パワーエックスは2026年12月期に黒字転換を見込むものの、株価には将来のさらなる急成長が織り込まれ、予想PERは200倍前後まで上昇した。
つまり、成長期待が少し弱まるだけで株価が調整しやすい状態だったのである。
ロックアップ解除への警戒も重荷
6月の株価下落では、IPO時に設定されたロックアップ解除への警戒も重荷となった。
主要な既存株主などには上場後180日間の売却制限が設定されており、その期限が2026年6月16日だった。
もちろん、ロックアップが解除されたからといって大株主が実際に売却するとは限らない。
しかし、市場に売却可能な株式が増えるため、解除前後には需給悪化を警戒した売りが出やすい。
その後、株価は7月29日に1,331円まで下落し、4月以降の上昇をかき消した格好となった。
現在は2,000円を下回る水準で膠着しており、市場は次なる材料を待っている状況である。
パワーエックスは何が強い?急成長の理由
再エネ拡大で蓄電池需要が急増
パワーエックスが急成長している最大の理由は、蓄電池そのものが成長市場だからだ。
太陽光や風力は天候によって発電量が変化するため、電力需給の調整が難しい。
そこで余剰電力を充電し、需要が高い時間帯に放電する蓄電池の重要性が高まっている。
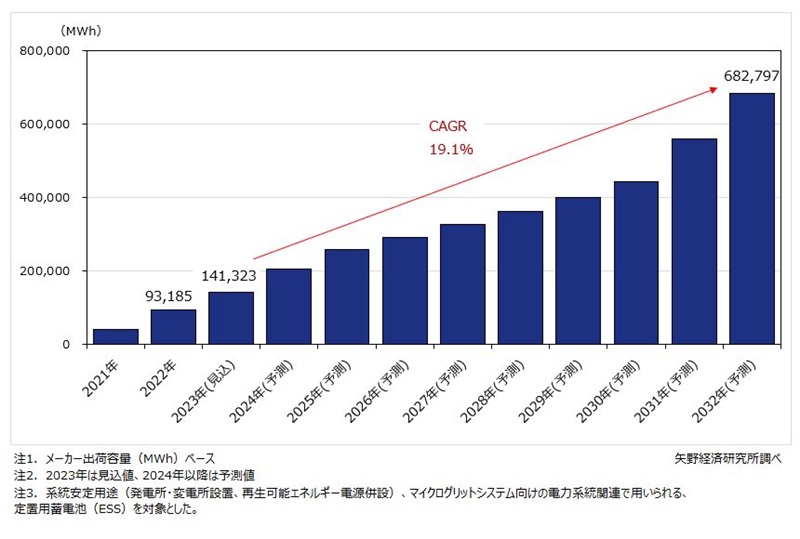
国も補助金や長期脱炭素電源オークションなどを通じて導入を後押ししており、導入件数は大幅に増加している。
AI普及による電力需要増加も相まって、パワーエックスの蓄電池販売が大幅に増加しているのだ。
地震・台風など日本特有の環境に対応
パワーエックスの強みは、日本の設置環境に合わせて製品を作り込んでいる点にもある。
例えば新型「Mega Power 4000」には、地震の揺れを検知すると安全制御を行う機能を搭載。
台風などの強風にも耐えられる設計とし、電力インフラで重要となるサイバーセキュリティ対策も盛り込んでいる。
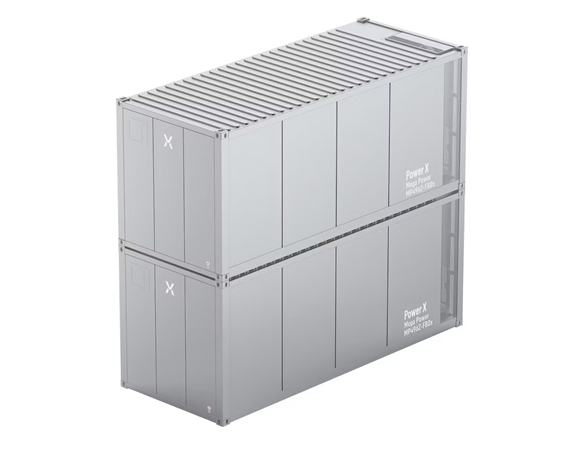
さらに従来製品では、日本の道路事情で輸送しやすいサイズや重量に工夫されている。
つまり、地震・台風・輸送規制など日本固有の条件に最適化することが差別化につながっているのだ。
電池セルは外部調達、システム設計で付加価値
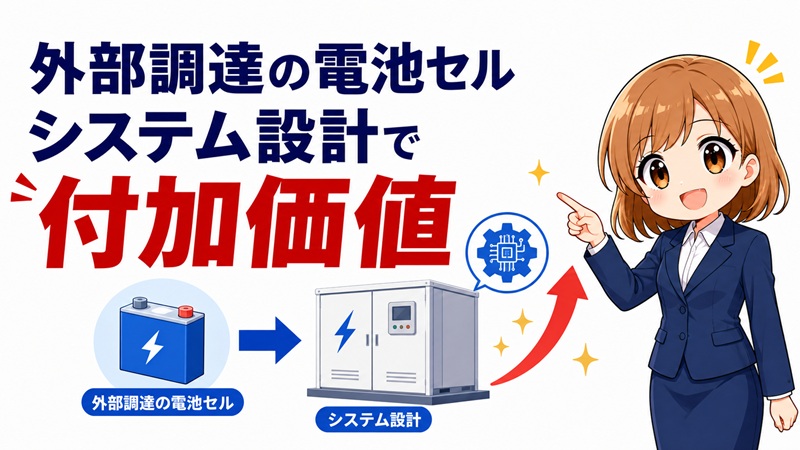
実は、電池セルそのものはパワーエックスが製造しているわけではない。
主力のMega PowerにはLFP(リン酸鉄リチウムイオン)電池を採用し、それをコンテナ内に組み込み、冷却設備や制御システムなどを一体化して国内で製造している。
セルまで自社生産するには巨額の設備投資が必要になり、パワーエックスの規模感では現実的ではない。
一方、セルを外部から調達することで、システム設計や安全性、制御ソフトなどに経営資源を集中できる。
つまり、蓄電所で使える製品に仕上げるシステムインテグレーション能力がパワーエックスの強みであると言える。
大型蓄電所市場へ進出
今後の成長を支える主力製品が、2027年5月から量産予定の「Mega Power 4000」だ。
1台あたり最大4.68MWhを蓄電でき、同サイズの従来製品と比べて容量は約1.7倍。
同じ規模の蓄電所なら必要なコンテナ数を4割減らせる。
さらに2段積みに対応し、設置面積あたりの容量は従来比約3.4倍となる。
これは蓄電所の大型化に対応するための製品だ。
こういった競争力の高い製品を新規投入し、数十~数百MWh級の大型案件の獲得を目指している。
パワーエックスの急成長は本物か?
2026年売上400億円は達成確度高い
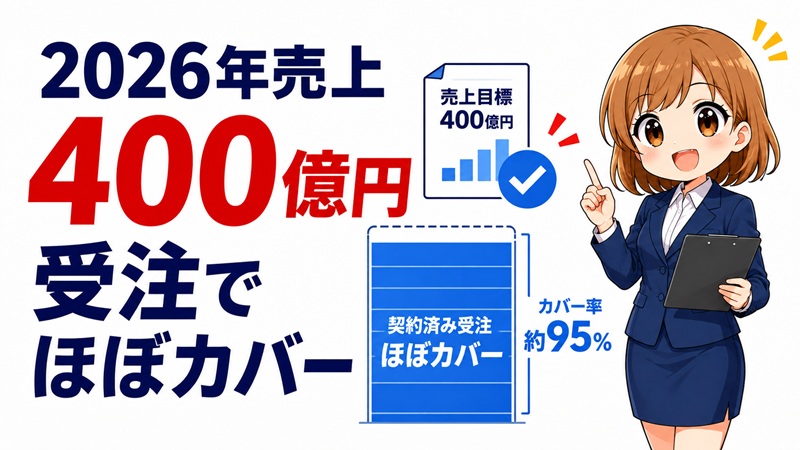
2026年の売上400億円については達成の確度がかなり高い。
8月13日時点で、2026年に売上計上を予定する正式受注は403.97億円。
受注見込み11.63億円を加えると415.60億円となり、すでに通期売上予想を上回る。
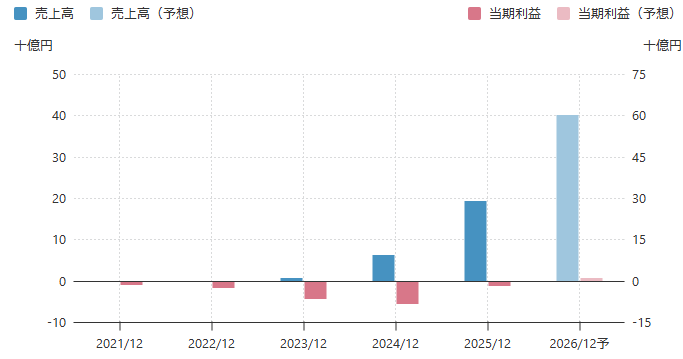
さらに、全年度を対象とした正式受注残は784.23億円まで拡大し、2025年末から111.8%増加した。
今期の売上予想400億円は、前期比約2倍という高い予想だったが、難なく達成できる見込みである。
2027年売上の約7割もほぼ受注済み
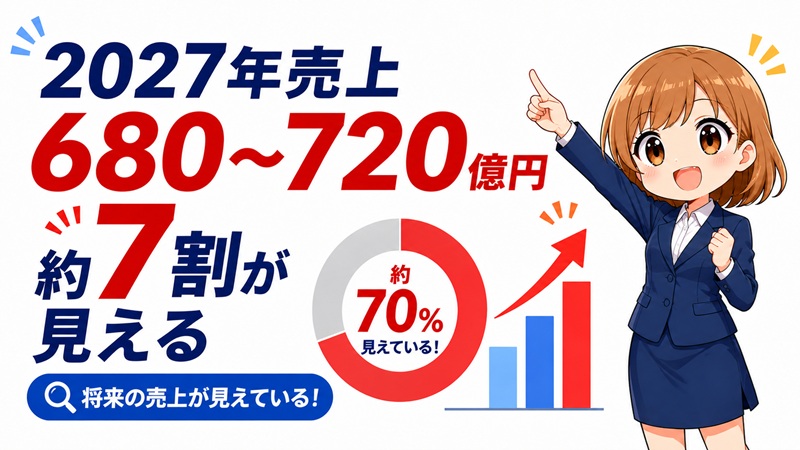
パワーエックスの成長は2026年だけでは終わらない。
会社は2027年12月期について、売上高680~720億円、営業利益55~70億円という見通しを示している。
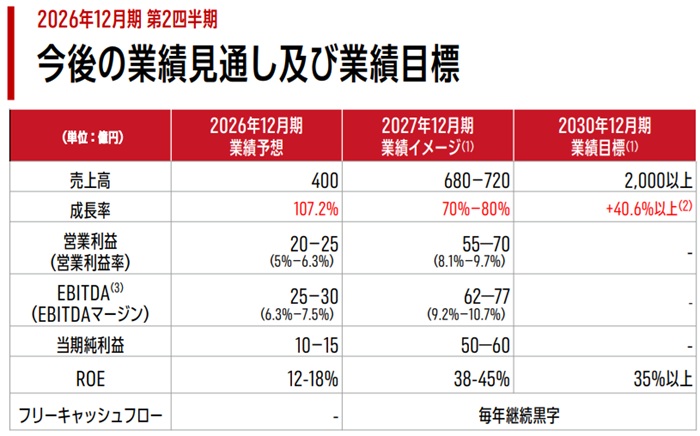
注目すべきは、その売上の相当部分がすでに受注で見えていることだ。
2027年に売上計上予定の受注済み・受注見込み案件は501億円で、売上見通しの中間値700億円に対して約7割を占める。
直近3カ月だけでも2027年分の受注は約80億円増加した。
来期売上の7割程度がすでに案件として積み上がっている点は、成長期待を裏付ける大きな材料といえる。
売上進捗17%でも生産進捗75%まで到達
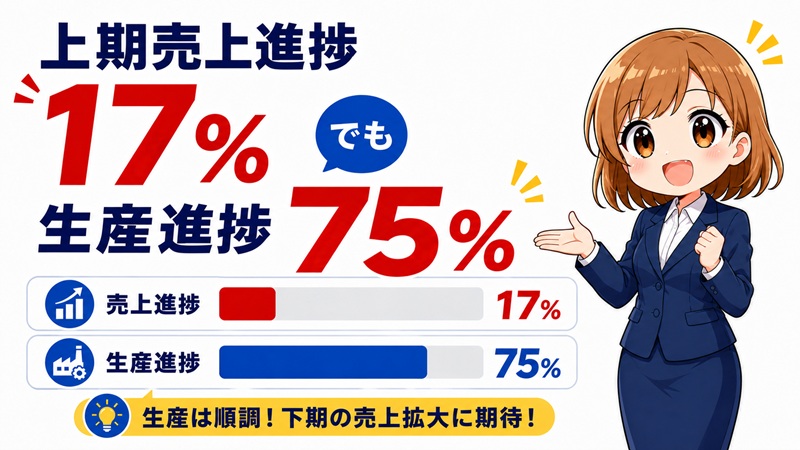
2026年上期の売上高は68.93億円にとどまり、通期400億円に対する進捗率はわずか17.2%だった。
数字だけを見ると計画達成が危ぶまれるが、パワーエックスでは売上計上が下期、特に4Qに集中する特徴がある。
製品を受注後に生産・設置し、納入時に約9割、稼働後に残額を売上計上するためだ。
そこで重要となるのは生産進捗だが、進捗は6月末の約60%から、8月21日には約75%まで上昇した。
生産が順調に進んでいることから、計画通り下期に売上が急増することが期待できる。
今後は生産済み製品を予定通り納入・検収できるかが焦点になると考えられる。
稼働率改善で投資抑制しつつ増産へ
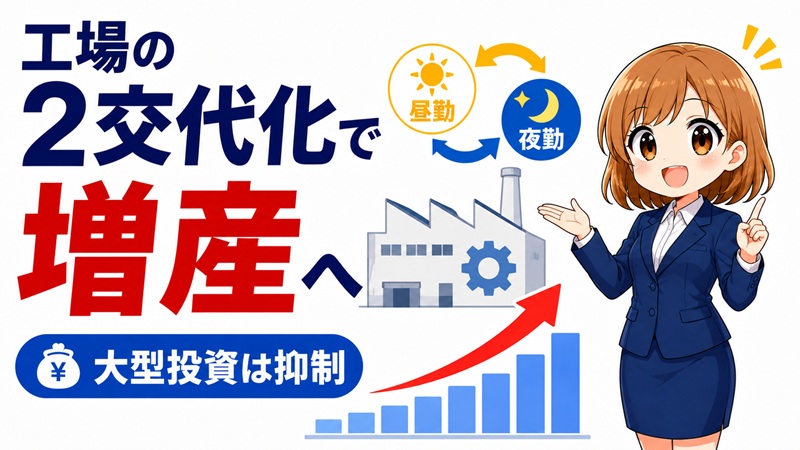
急増する受注に対しては、大型工場を建設するのではなく、既存設備の稼働率を高める方向へ生産戦略を変更した。
本社工場では2027年1月から新ラインを稼働し、年間800台の生産能力を確保する。
さらに、岡山第2工場でも2交代制を導入して生産能力を引き上げる計画だ。
一方、北海道の「Power Base Hokkaido」は稼働開始を2027年6月から2028年7月へ延期した。
新工場の稼働を遅らせ、既存設備で需要に対応することで、巨額の設備投資を先送りすることに成功している。
2029年まで年率1.5倍成長は実現するか?
パワーエックスには2029年まで高成長が続くという強気な見方もある。
国内だけでも2029年度まで売上高が年率1.5倍で増え、しかも工場稼働率の上昇によって利益率も改善し、EPSは2~3倍ペースで増える可能性があるとされる。
仮に2026年の売上400億円から年率1.5倍で成長すれば、2029年には単純計算で約1,350億円となる。
そういった急成長への期待感が今の株価を支える要因となっている。
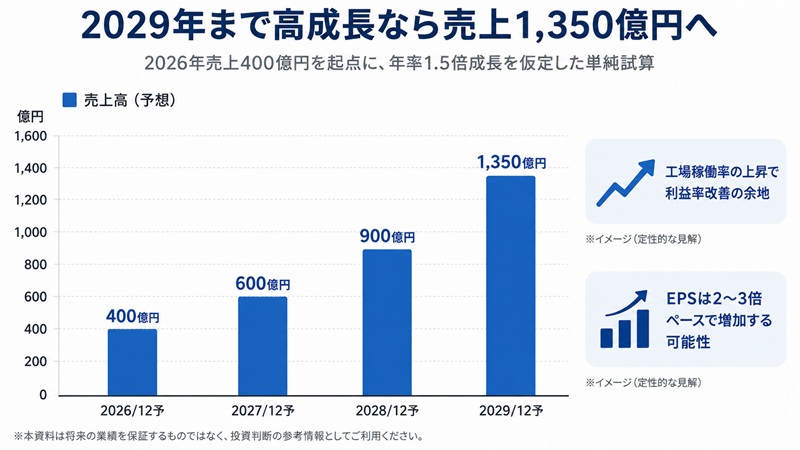
ただし、実現には国内の大型蓄電所だけでなく、海外やデータセンター市場の開拓も必要になる点には注意が必要だ。
次の成長ドライバーはAIデータセンターと海外展開
AIデータセンター向け蓄電池を開発
次の成長市場として狙うのが、急増するAIデータセンター向け電力設備だ。
2026年5月には、ラック型蓄電システム「PowerX Energy Blade」を発表した。
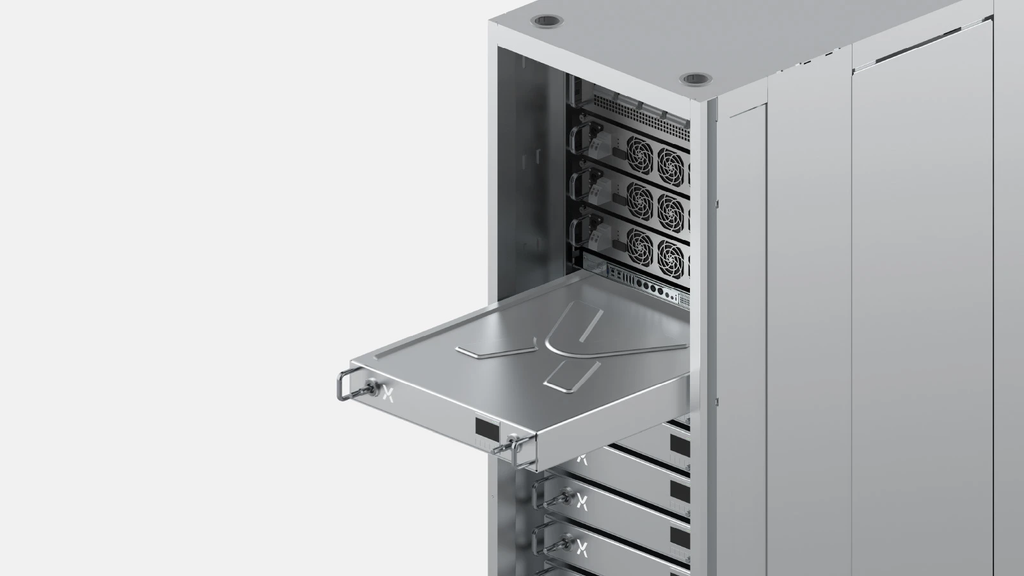
GPUサーバーの近くに設置し、電力コストの抑制や非常用電源、電力系統の負荷軽減などに活用する構想で、2027年の提供開始を目指している。
AIの普及で増えるのはGPU需要だけでなく、膨大な電力需要も増える。
蓄電池メーカーであるパワーエックスにとって、AIブームは新たな商機となり得るだろう。
コンテナ型データセンターでDCそのものを販売へ
さらにパワーエックスは、蓄電池を販売するだけでなく、データセンターそのものを商品化しようとしている。
2026年2月に発表した「Mega Power DC」は、サーバー、電源、冷却装置などをコンテナに収容し、最大800kWhの蓄電システムも組み合わせられる製品だ。
2027年からの量産開始が目標とされている。
一般的なデータセンターでは大規模な建築工事が必要になるが、コンテナ型なら短期間で設置し、需要に応じて増設しやすい。
会社試算では、導入コストを約25%抑え、稼働までの期間を4~5年から約1年へ短縮できるようだ。
1案件あたりの売上を拡大
データセンターと並ぶ重要戦略が、蓄電池周辺設備まで自社で取り込むことだ。
2026年8月に発表した「Grid Connector」は、PCS、変圧器、高圧配電盤などを工場で一体化して出荷する製品である。
従来は外部調達していたPCSも自社開発し、2027年から順次量産する。
これまで蓄電池本体だけを販売していた案件でも、周辺設備まで提供できればパワーエックスが獲得する売上は大きくなる。
PCSの外部調達コストを削減できれば、利益率改善にもつながるだろう。
海外市場への進出が始まる
これまでは国内中心だったが、最近では海外展開でも実績を作り始めている。
2026年6月にはベトナム向け大型蓄電システムを受注。
パワーエックス製品として初めての海外受注となった。
受注額は適時開示基準を下回るため、現時点で業績への影響は限定的だが、アジア展開の第一歩として意味は大きい。
さらに5月には、モンテネグロ国営電力会社EPCGとMOUを締結し、3年間で約500MWhの蓄電システム導入を目標とする。
まだ海外売上が本格化した段階ではないが、国内で確立した蓄電システムを海外へ横展開できれば、成長余地は大きく広がる。
世界のエネルギーインフラ企業を目指す
パワーエックスの成長余地は、国内の系統用蓄電池だけではない。
足元では受注残784億円の国内事業が成長を支えるが、その先にはベトナムをはじめとするアジア、モンテネグロを足掛かりとした欧州市場がある。
日経ヴェリタスによる伊藤正裕社長へのインタビューでは、海外展開やデータセンター需要を軸に高い成長期待へ応えたいと語っている。
日経ヴェリタス「トップに聞く パワーエックス 伊藤 正裕社長」
また、世界中の蓄電池をネットワーク化し、エネルギーインフラ企業へ成長する構想も紹介された。
今後は、AI・海外事業を成長期待だけで評価せず、受注と利益が実際に積み上がるかを確認したいところだ。
パワーエックスへの投資で注意したいリスク
PER200倍超、成長期待をかなり織り込み済
パワーエックス最大のリスクは、現在の利益に対して株価が高いことだ。
2026年12月期の予想EPSは8.80円。
8月28日時点の株価で計算すると、予想PERは230倍にも達する。
黒字転換直後なのでPERが高くなりやすいとはいえ、2027年以降の急成長まで織り込んだ水準である。
そのため、業績が悪化しなくても、業績が期待に届かないだけでPERが切り下がり、株価が大きく下落する可能性がある。
納入遅延で業績計画が崩れる恐れ
2026年度の不確定要素は、下期に集中する大量納入を予定通り完了できるかである。
上期売上高は68.9億円で、通期400億円に対する進捗率は17.2%にとどまる。
会社は8月13日時点で2026年売上予定の正式受注を約404億円確保し、達成確度は高いと説明している。
それでも、生産・検査・輸送などで想定外の問題が起きれば売上時期がずれる可能性は残る。
納入時期が来期にずれ込めば、それだけ今期業績が下押しされ、業績計画が崩れる恐れがある。
棚卸資産増加と営業キャッシュフロー赤字に注意
急成長の裏側では、運転資金の負担が急速に膨らんでいる。
2026年上期の営業キャッシュフローは46.6億円の赤字となった。
下期納入に備えて部材調達と生産を先行させたことが主因で、6月末の現金及び現金同等物は約50億円だった。
さらにパワーエックスはIPO調達資金の使途を変更し、約30億円を追加運転資金へ振り向けている。
会社は棚卸資産の大部分が受注済み案件に紐づき、下期の納入によって現金化すると説明する。
急成長企業では珍しくない動きだが、売上拡大にキャッシュ創出が追いつくかは継続して確認する必要がある。
中国製電池・リチウム価格・円安による原価上昇リスク
パワーエックスは電池セルを自社生産せず、海外メーカーから調達する。
そのため、リチウム価格や為替、中国の政策変更が利益率を左右する。
実際、中国では輸出に対する優遇措置が段階的に廃止されており、リチウム価格上昇も重なって調達価格には上昇圧力がかかっている。
さらに、円安も輸入コストを押し上げる要因だ。
会社は大量購入による価格交渉や為替予約で影響を抑え、2026年業績予想への影響は限定的としている。
ただし、売上が伸びても原価率が悪化すれば利益は伸びない。
今後は受注額だけでなく、売上総利益率の推移にも注目すべきだろう。
制度変更と競争激化もリスク要因
もう一つ注意したいのが、蓄電所を取り巻く電力市場制度の変更だ。
需給調整市場では2026年度から上限価格が19.51円から15円/ΔkW・30分へ引き下げられ、競争状況によっては10円、さらに7.21円へ段階的に引き下げる方針が示されている。
背景には系統用蓄電池など新規参入の増加がある。
パワーエックスは、10円まで低下しても顧客は10%以上の収益率を確保できると試算している。
ただし、蓄電所の収益性が下がれば新規投資も鈍る。
市場拡大だけでなく、顧客にとって蓄電所が採算の合う投資であり続けるかも重要である。
パワーエックスの今後の株価見通し
2026年の黒字転換を実現できるか
今後の株価で重要なポイントとなるのが、2026年の黒字転換を達成できるかだ。
会社は2026年12月期に売上高400億円、営業利益20~25億円、純利益10~15億円を見込む。
上期は営業赤字だが、売上の82%が下期に集中するため、4Qの大量納入で一気に黒字化する計画である。
正式受注も403.97億円まで積み上がっている。
一方、8月31日の株価1,824円に対する予想PERは207倍。
市場は黒字化だけでなく、その先の成長まで織り込んでいる。
まず400億円を確実に売上へ変えられるかが今後の株価評価の出発点となる。
純利益50~60億円ならPERは大幅に低下
現在のPER200倍だけを見ると割高だが、2027年まで視点を伸ばすと評価は大きく変わる。
会社は2027年の見通しとして売上高680~720億円、営業利益55~70億円、純利益50~60億円を示した。
正式な業績予想ではないものの、2027年売上予定の受注・受注見込みは501億円まで積み上がっている。
現在の発行済株式数を基準に単純計算すると、純利益50~60億円ならEPSは約43~52円。
株価1,824円に対するPERは約35~42倍まで低下する。
まだ割安とは言いにくいものの、PER200倍という見た目ほど極端ではない。
2027年計画の達成確度が高まるほど、現在株価を正当化しやすくなる。
2029年まで高成長なら「PER200倍でも割安」
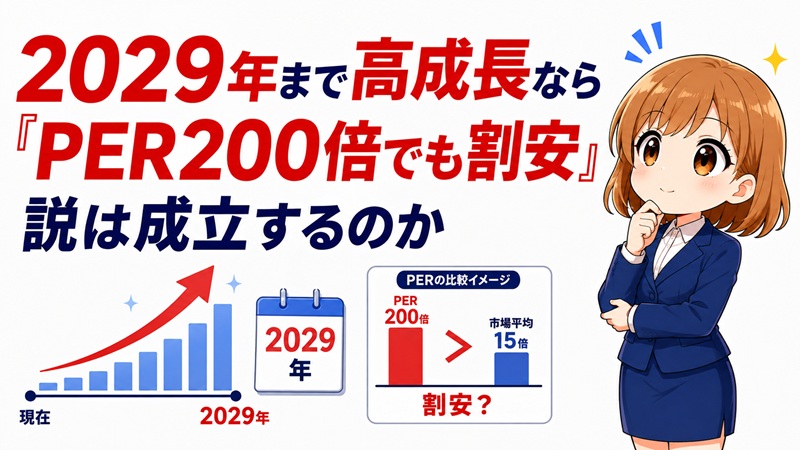
3年先の利益から評価すると、現在株価はかなり割安に映る。
国内だけでも2029年度まで売上高が年率1.5倍で増え、将来利益ベースではPER10倍台になるとの予想がある。
日経ヴェリタス「「パワーエックス、日立になる可能性」 PER100倍超株⑤」
仮に2026年売上400億円から年率1.5倍で成長すれば、2029年売上は約1,350億円となる。
さらに純利益率8%を確保できれば、純利益は約108億円、EPSは約93円。
現在株価に対するPERは約20倍まで低下する計算だ。
利益率次第ではPER10倍台まで低下するため、その後の成長も踏まえれば現在株価はかなり割安だとも考えられる。
強気・中立・弱気の3シナリオで予想株価を試算
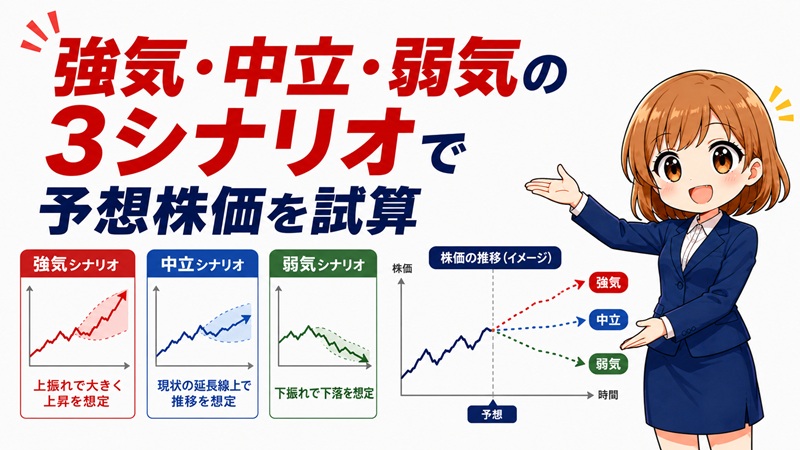
2027年の利益を基準にすると、現在株価が織り込む期待の大きさが分かりやすい。
| シナリオ | 2027年純利益 | EPS概算 | 想定PER | 予想株価 |
|---|---|---|---|---|
| 弱気 | 40億円 | 約34円 | 25倍 | 約860円 |
| 中立 | 55億円 | 約47円 | 35倍 | 約1,650円 |
| 強気 | 60億円 | 約52円 | 45倍 | 約2,330円 |
8月31日の株価1,824円は、中立シナリオをやや上回る水準にある。
つまり、2027年に会社見通しを達成するだけでは、大幅な株価上昇につながらない可能性もある。
2,000円台後半、さらに5月の高値を目指すには、2028年以降の成長やAIデータセンター、海外事業まで評価される必要があると考えられる。
株価上昇には「期待」から「利益成長」への転換が必要
パワーエックスには高い成長余地がある一方、現在株価を明確に割安と判断するにはまだ早い。
受注残784億円、2027年売上680~720億円という数字は魅力的で、AIデータセンターや海外展開という追加材料もある。
一方、現在の時価総額は約2,118億円あり、将来の成長をある程度先取りしている。
今後重要なのは、受注件数や新製品発表ではなく、売上・営業利益・キャッシュフローが実際に伸びることだ。
2026年の黒字化、2027年の利益急拡大、そして2028年以降の成長継続をクリアできれば、PERは急速に低下し、さらなる株価上昇につながるだろう。
まとめ
パワーエックスは、再生可能エネルギーの普及やAIデータセンターの拡大を追い風に、系統用蓄電池で急成長している。
受注残は784億円まで積み上がり、2027年の売上680~720億円も一定の裏付けがある。
一方、株価は将来の成長をかなり織り込み、PERは200倍超と高水準だ。
今後は受注を予定通り売上へ転換し、利益率とキャッシュフローを改善できるかが重要になる。
AIデータセンターや海外展開まで収益化できれば成長余地は大きいが、期待だけでは高い株価を維持できない。
2026年の黒字化と2027年の利益急拡大を実現できるかが、今後の株価を左右する最大のポイントとなる。


パワーエックス「海外市場向け大型蓄電システムを初受注」