自動運転ソフトウェアを手掛けるティアフォーの株価が上昇している。
2026年7月に東証グロースへ上場したばかりだが、大手企業との提携発表など、早くも高い注目を集めた。
今後2~3年で黒字化し、2030年には利益を大きく伸ばすという成長ストーリーも明確で分かりやすい。
一方、巨額の研究開発費による赤字が続いており、業績の裏付けが無い点は投資する上で懸念材料だ。
本記事では、IPO後の株価推移、黒字化シナリオ、今後の株価見通しを整理していく。

ティアフォーの株価推移
公募価格1,085円でIPO
ティアフォーは2026年7月22日、公募・売出価格は1,085円で上場した。
自動運転ソフトウェア「Autoware」を開発するディープテック企業として注目を集め、公募では約1,745万株の新株を発行した。
調達資金は研究開発や量産・事業拡大などに充てる計画である。
一方、ティアフォーは巨額の研究開発費を投じる赤字企業だ。
IPO時点から、自動運転市場の成長期待と赤字継続への警戒が交錯する銘柄である。
初値1,009円と公募割れでスタート
期待の大きかったIPOだが、初値は公募価格を下回った。
上場初日の初値は1,009円となり、公募価格1,085円を7.0%割り込んだ。
公募割れとなった背景には、将来性の高さだけでは評価しにくい業績面がある。
2026年9月期は売上成長を見込む一方、営業損失112億円の大幅赤字を予想していた。
自動運転への期待は高いものの、黒字化まで遠いことが株価評価を定価させている。
上場直後に1,285円まで上昇も、その後は800円台へ
上場後のティアフォー株は、短期間で大きく上下する荒い値動きとなった。
上場2日目から買いが入り、7月24日には1,285円まで上昇した。
しかし、その後は売りに押され、8月7日には871円まで下落している。
わずか2週間ほどで高値から約32%下落した計算だ。
上場直後で適正な企業価値が定まっていないことに加え、現在は赤字のためPERによる評価もできない。
そのため、業績よりも成長期待や需給の変化によって株価が動きやすい段階といえる。
ルネサスとの協業発表でストップ高
株価を押し上げたのが、大手企業との協業に対する期待である。
8月20日、ティアフォーはルネサスエレクトロニクスとの協業を発表した。
Autowareとルネサスの車載SoC「R-Car」を組み合わせ、レベル4まで対応するAIネイティブな車載プラットフォームを構築する。
これを受けて株価は前日比17.0%高の1,033円まで上昇し、ストップ高となった。
さらに買いは続き、8月25日には終値1,391円、高値1,415円と上場来高値を更新した。
今後も大手企業との協業や量産採用は、株価を大きく動かす材料となりそうだ。
ティアフォーの事業内容は?
自動運転OS「Autoware」で成長を狙う
ティアフォーは、自動運転車そのものではなく、自動運転のソフトウェア基盤を提供する企業だ。
中核となるのが、自動運転用オープンソースソフトウェア「Autoware」だ。
創業者の加藤真平氏が2015年に公開し、同年12月にティアフォーを設立した。
Autowareには認識・判断・制御など自動運転に必要な機能が組み込まれており、ティアフォーはこれを基盤に自動運転システムを開発する。
自ら完成車メーカーになるのではなく、自動車メーカーなどに自動運転技術を提供するプラットフォーム企業を目指している。
4つの事業で自動運転市場を取り込む
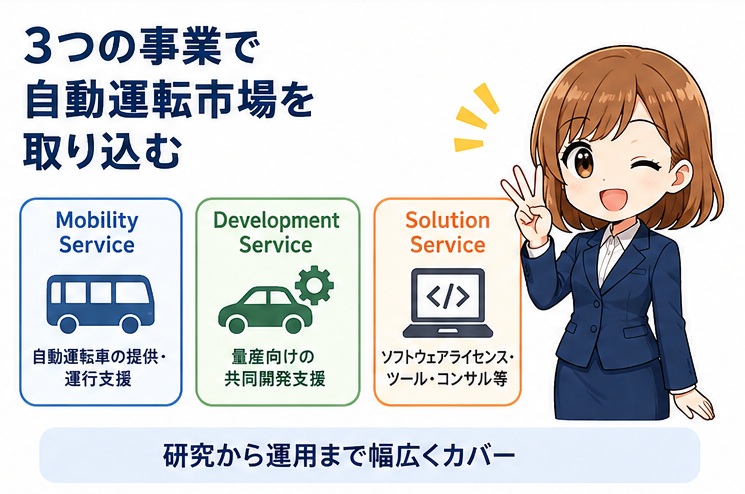
ティアフォーの事業は、自動運転の研究段階から量産・運用までを3つのサービスでカバーしている。
- Mobility Service・・・自治体や交通事業者に自動運転車両を提供し、導入や運行、保守まで支援
- Development Service・・・自動車OEMなどと量産車向け自動運転システムを共同開発
- Solution Service・・・ソフトウェアライセンスや開発ツール、コンサルティングなどを提供
2025年9月期の売上構成は、Mobility Serviceが35.4%、Development Serviceが20.8%、Solution Serviceが43.9%だった。
今後は量産を支援するDevelopment Serviceが成長の中心になる想定される。
Autowareは無料なのに、どうやって稼ぐのか
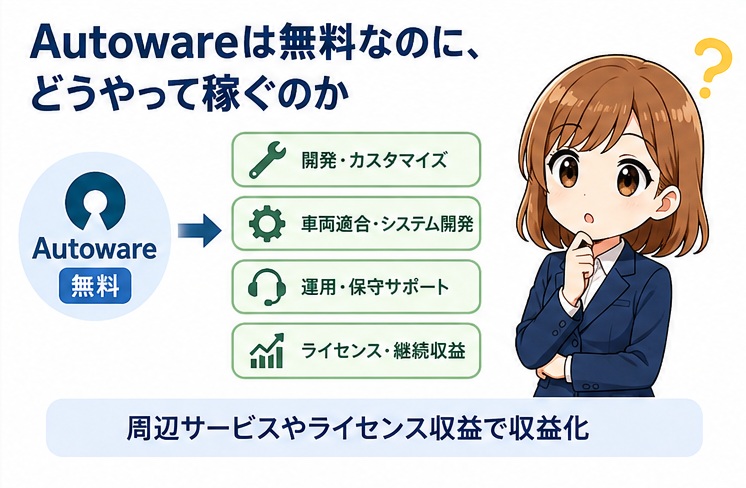
実は、ソフトウェア本体であるAutowareは無料で公開されており、Autowareのソフト販売は行っていない。
それでも、ティアフォーには十分な収益機会がある。
Autowareは誰でも利用・改良できるオープンソースだが、実際に自動運転車を商用化するには、車両への適合やシステム開発、ハードウェア選定、運用支援などが必要になる。
ティアフォーはそれらを有料サービスとして提供しているのだ。
さらに量産後は、自動運転キットの販売に加え、車両台数に応じたソフトウェアライセンスや保守収入を得る。
Autowareを広く普及させ、その周辺サービスで稼ぐことがティアフォーの基本戦略である。
巨額の研究開発費で赤字が続く
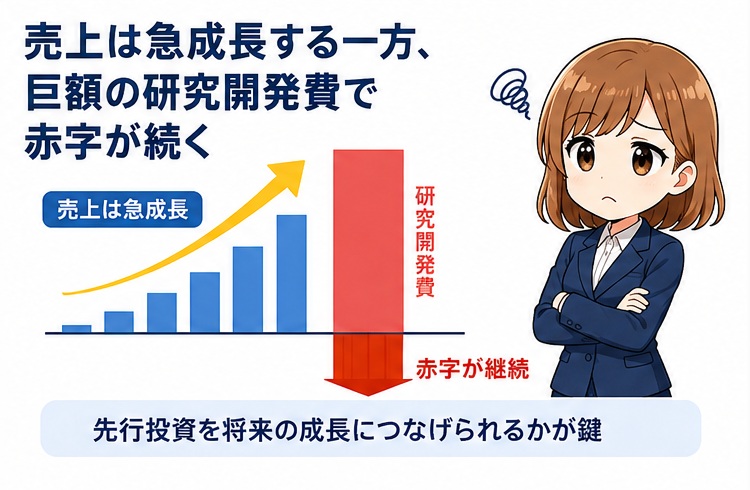
売上は急成長している一方、現時点では巨額の研究開発投資が利益を大きく上回っている。
2025年9月期の売上高64.1億円に対し、2026年9月期は84.8億円と+32.4%の大幅増収を見込む。
一方、2025年9月期の研究開発費は85.5億円と、年間売上高を上回る規模だ。
AIや自動運転半導体などへの先行投資を続けていることが理由である。
したがって現在のティアフォーは、目先の利益を評価する銘柄ではなく、将来の成長性を評価するべき銘柄だと言える。
今後の黒字化見通し
2030年に自動運転車1,800台超を目指す
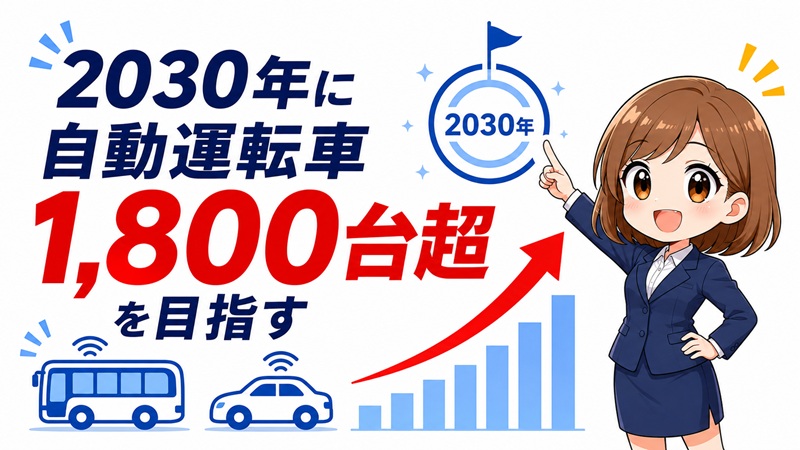
ティアフォーは2030年9月期に、車両運用台数を1,800台超まで拡大する目標を掲げている。
2025年9月期の実績は114台であり、5年間で約16倍へ増やす計画だ。
単純計算では年率70%を超えるペースで車両を増やす必要がある。
当面は自動運転バス・シャトルや工場内の特殊用途車両を中心に展開し、その後トラックやタクシー、乗用車へ対象を広げる。
目標達成のハードルは高いものの、1,800台まで拡大できるかがティアフォーの成長性を判断する重要な指標となる。
800台で経常黒字化の見通し
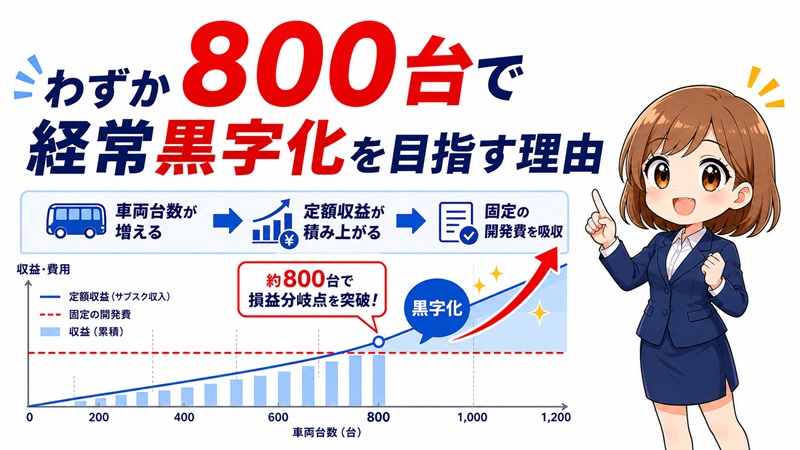
車両運用台数が累計約800台に達することが、経常利益黒字化の目安とされている。
2025年9月期の114台から約7倍となるが、自動車市場全体から見れば800台は決して多くない。
それでも黒字化できるとする背景には、自動運転ソフトウェアを複数車両へ横展開できる事業構造がある。
車両台数が増えても研究開発費が同じ割合で増えるわけではなく、売上総利益の増加が利益に反映されやすくなる。
800台を超えた後に営業レバレッジがどこまで働くかが、将来利益を左右する。
1台当たり8,000万円+年間700万円の収益
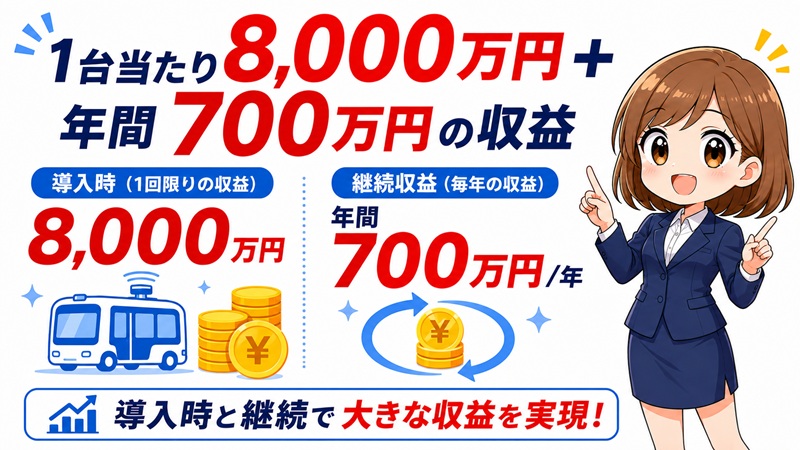
ティアフォーは1台の自動運転車から、導入時だけでなく稼働後も収益を得られる。
2025年9月期実績を基にした平均単価は、新規導入車両が約8,000万円、累計稼働車両から得るリカーリング収益が約700万円である。
単純計算すると、800台ではリカーリング収益だけで約56億円、1,800台では約126億円となる。
さらに毎年の新規車両導入による売上も加わる。
8,000万円がそのまま利益になるわけではないが、車両が積み上がるほど継続収益が拡大する点がティアフォーの強みである。
開発会社から「量産・ライセンス企業」へ変われるか
今後の成長で最も重要なのは、受託開発中心から量産・ライセンス型へ移行できるかである。
OEMなどの自動運転開発を支援するDevelopment Serviceは、2025年9月期の売上13.3億円から、2026年9月期には24.9億円へ86.8%増える予想だ。
現在は共同開発による収益が中心だが、量産が始まれば自動運転キットやソフトウェアライセンスなどの収益が車両台数に応じて積み上がる。
開発案件を量産採用につなげられれば、ティアフォーの収益構造は大きく変化するだろう。
自動運転の市場拡大で恩恵
日本政府が自動運転普及を強力に後押し
日本政府による自動運転の普及政策は大きな追い風だ。
政府は2026年1月に閣議決定した第3次交通政策基本計画で、2030年度の自動運転サービス車両数を1万台とする目標を設定した。
対象はバスやタクシー、幹線輸送トラックなどである。
2027年度には約1,000台まで拡大する想定で、実証から事業化へ政策の軸も移りつつある。
ティアフォーの2030年1,800台という目標は、この政府目標の拡大局面と重なる。
自動運転が国策として普及すれば、大きな成長機会となるだろう。
トヨタ・いすゞ・スズキなど大手メーカーとの連携
すでに複数の大手自動車メーカーと自動運転の社会実装を進めている点も強みだ。
いすゞとは路線バス向けレベル4自動運転システムを共同開発し、2024年には60億円の出資を受けた。
スズキとも地域モビリティ向け自動運転技術を共同開発している。
さらに2026年には、トヨタ製「e-Palette」とティアフォーの自動運転システムを組み合わせた展示も実施した。
共同開発が実際の量産採用へ移行できるかが、今後の最大の注目点である。
Astemo・ルネサスとの提携で乗用車市場へ
バスや特殊車両だけでなく、将来の量産乗用車市場への展開も狙っている。
2026年8月にはAstemoと、E2E型自動運転AIを継続的に開発・改善する次世代開発プラットフォームの共同開発で合意し、2030年頃の実用化を目指すと発表した。
さらにルネサスとは、AutowareやAIモデルを次世代車載SoC「R-Car Gen 5」に統合。
レベル2+からレベル4まで対応するプラットフォームを世界の自動車メーカーやTier1へ展開する。
乗用車の量産採用まで進めば、ティアフォーの市場規模は一段と拡大する。
NVIDIAやE2E型AIで自動運転技術も進化
AI技術の急速な進化に対応できるかも、これからの競争力を左右するだろう。
同社は従来型の自動運転技術に加え、認知から判断・制御までをAIで統合するE2E型自動運転の開発を進めている。
2026年3月にはNVIDIAとの協業を強化し、同社の知見をAutowareやAI開発基盤へ活用すると発表した。
いすゞとの自動運転レベル4バスにもNVIDIAの技術を採用する。
AutowareがAI時代にも進化を続けられれば、プラットフォームとしての競争力を維持できる可能性が高まる。
国策・補助金依存と競争激化はリスク
自動運転市場の拡大は追い風だが、国策銘柄だからといって成長が保証されるわけではない。
2026年9月期3Q累計では営業損失約68億円に対し、補助金収入を約37億円計上した。
政府支援は研究開発を加速させる一方、本業だけではまだ大幅赤字であることも示している。
また、自動運転では海外勢や完成車メーカー自身も巨額の開発投資を続けており、技術競争は激しい。
量産車両とライセンス収入を増やし、政府支援に頼らず利益を出せる事業へ移行できるかが重要となっていく。
今後の株価見通し
株価上昇の最大条件は「800台」
ティアフォー株が中長期で上昇するには、まず車両運用台数800台への道筋を示す必要がある。
会社は累計約800台を経常黒字化の目安としており、2025年9月期の114台から約7倍への拡大が必要だ。
ただし、2030年9月期には1,800台超を目指しているため、計画通りなら800台はその途中にある。
今後の決算では赤字額だけを見るのではなく、運用台数や量産案件の増加が重要になる。
800台到達が現実味を帯びれば、赤字企業から黒字成長企業への評価転換が期待できる。
2030年1,800台なら純利益50億円も視野
1,800台を達成すれば、ティアフォーは年間50億円前後の純利益を狙えると予想される。
標準ケースとして、1,800台から年間約126億円のリカーリング収益を得るほか、新規導入300台相当に平均8,000万円を適用すると約240億円となる。
さらにDevelopment Serviceなどを加え、2030年売上高を500億円前後と仮定した。
量産・ライセンス拡大で粗利率42%、販管費140億円程度なら営業利益は約70億円となる。
税負担などを考慮すれば、純利益50億円前後が2030年の一つの目安となる。
PER20倍なら2030年の予想株価は約1,600円
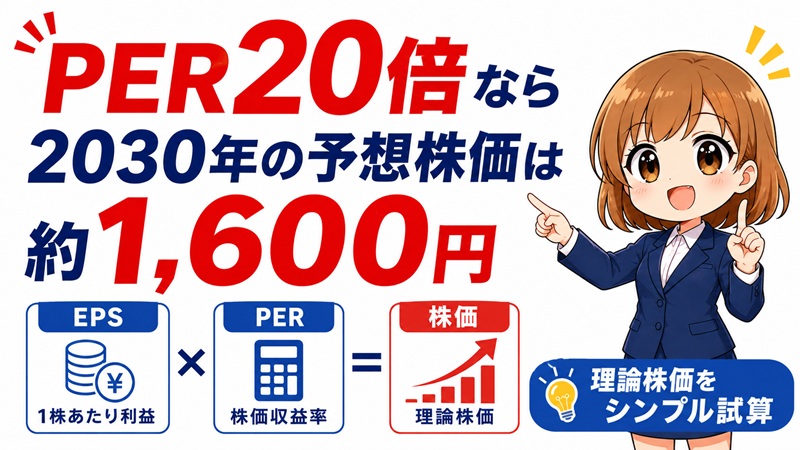
2030年に純利益50億円を達成した場合、PER20倍を前提とした予想株価は約1,600円となる。
ティアフォーの発行済株式数は約6,352万株であるため、純利益50億円ならEPSは約79円となる。
これにPER20倍を適用すると、想定株価として約1,600円が算出される。
想定株価=79円(EPS)×20倍(PER)=1,580円
8月25日終値1,391円と比べると上値余地は1割強にとどまる。
つまり現在の株価には、2030年1,800台や将来の黒字化への期待がすでに相当程度織り込まれている可能性がある。
巨額赤字と追加資金調達には注意
成長シナリオが崩れた場合の下値リスクは大きい。
2026年9月期は売上高84.8億円に対して営業損失112.4億円、純損失67.4億円を予想しており、現時点では巨額赤字が続く。
IPOによる新株発行で純資産は約174億円増加する見込みで、当面の研究開発資金は確保した。
しかし800台への到達が遅れれば、追加の資金調達が必要になる可能性もある。
増資による株式希薄化まで考えると、車両台数が計画通り増えるかは株価見通しに直結する重要なポイントである。
ティアフォー株で今後注目したい3つのポイント
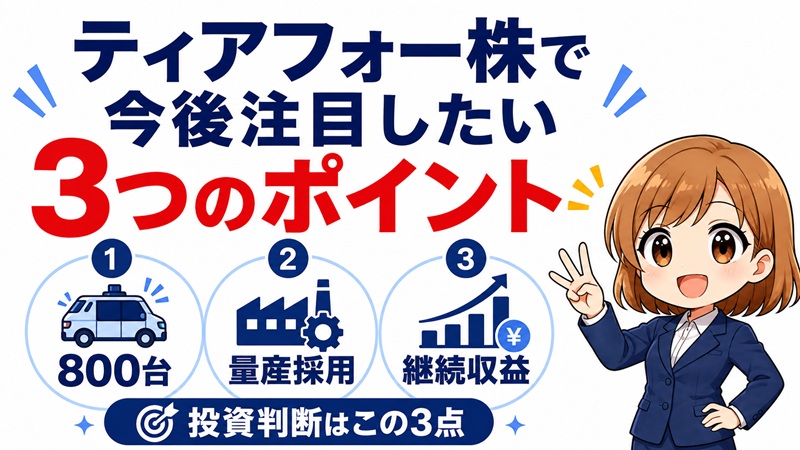
今後のティアフォー株では、「800台」「量産採用」「リカーリング収益」の3点が重要指標となる。
第一に、現在の114台から黒字化ラインの800台へ順調に拡大できるか。
第二に、大手OEMとの共同開発が実証で終わらず量産採用につながるか。
第三に、車両増加とともにソフトウェアライセンスなどの継続収益が伸びるかだ。
2030年1,800台を達成できれば黒字化後の利益成長も期待できる。
一方、現在の株価は将来成長をある程度織り込んでおり、今後は期待よりも実際の量産実績が株価を左右する局面に移っていくだろう。
まとめ
ティアフォーは、自動運転ソフトウェア「Autoware」を軸に、将来の自動運転市場で大きな成長余地を持つ銘柄だ。
2030年に車両運用台数1,800台超を目指し、約800台での経常黒字化を見込むなど、成長シナリオは明確である。
一方で、現時点では研究開発費が重く、大幅な赤字が続いている点には注意が必要だ。
また、現在株価は2030年目標の導入台数1,800台を相当織り込んでおり、期待先行の感は否めない。
今後は、運用台数の増加、大手メーカーとの量産採用、ソフトウェアライセンスなど継続収益を拡大し、将来の成長期待を継続することが重要となるだろう。
成長計画を着実に実現できれば利益水準が大きく広がる可能性があるが、現在の株価には将来期待も相応に織り込まれているため、実績の進捗を確認しながら投資判断を行いたいところだ。