noteの業績が急拡大している。
今期の第2四半期は売上高が前年比36.8%増となり、営業利益は約17倍に拡大した。
生成AIの普及がコンテンツの創作や流通を後押ししているほか、社内でのAI活用による生産性向上も利益成長につながっている。
業績急伸によって株価も大きく変動した。
2026年4月の年初来高値3,405円から6月には1,604円まで下落したものの、9月29日には3,190円まで回復した。
今後はGoogleやNAVER、KADOKAWAとの提携を活用し、AI時代のコンテンツ流通を担う新たな収益モデルの構築を目指す。
本記事では、AI関連事業の成長性、株価に影響するリスクを整理した上で、3年後・5年後の業績と株価を独自に試算する。
note株はなぜ急騰?これまでの株価推移
年初来高値3,405円から一時1,604円まで急落
note株は2026年に大きく上昇したものの、4月中旬から6月にかけて急落した。
4月15日には一時3,405円の年初来高値を記録したものの、その後は売りが優勢となり、同日の終値は2,521円まで下落した。
その後も下落は続き、6月11日には年初来安値1,604円を記録。
4月の高値からの下落率は約53%に達した。
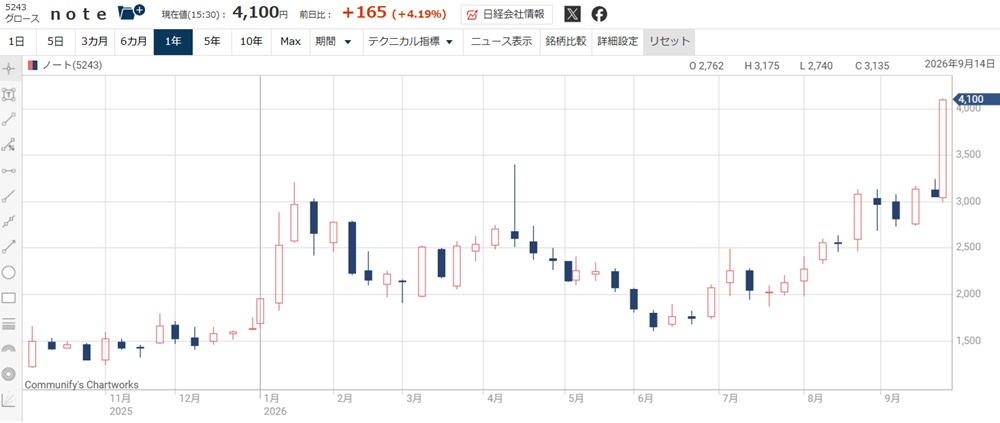
4月以降の急落は、4月15日の第1四半期決算で好業績が確認された直後に発生している。
営業利益は前年同期の500万円から2億3,500万円へ拡大していたが、決算前から株価が上昇していたこともあり、利益確定の売りが広がったようだ。
業績上方修正とAI期待で再上昇
note株は6月の安値から反発し、9月29日の終値は3,190円となった。
年初来安値1,604円から2倍の株価に達しており、4月の高値にも近づいている。
この間、7月7日に発表された第2四半期決算では、営業利益予想が従来の7億円から11億円に上方修正された。
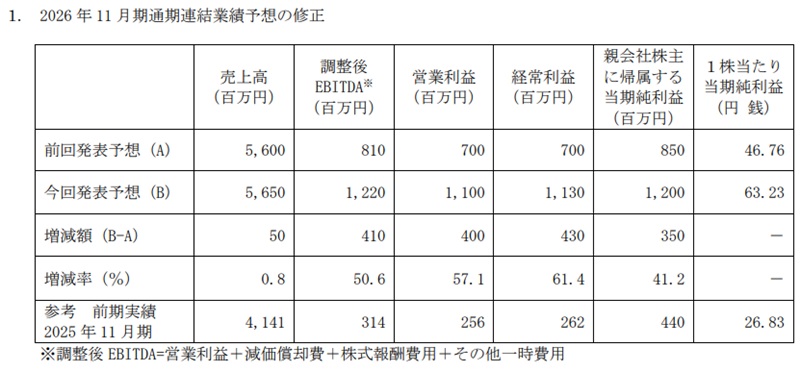
また、AI時代のコンテンツ流通インフラを目指す新戦略も発表された。
業績の上方修正とAI関連事業の進展が相次いだ時期に、株価も回復した形である。
将来の成長をどこまで織り込んでいる?
株価上昇後のPERは50倍に達しており、noteに対する高い成長期待を反映した水準である。
PERは株価が1株当たり利益の何倍まで買われているかを示す指標であり、将来の利益成長への期待を反映する。
仮に利益が年率30%で成長すれば、現在50倍のPERでも、2年後の利益を基準としたPERは約30倍まで低下する。
一方、利益成長が鈍化した場合には、高いPERを維持することが難しくなる。
今後の株価を考えるうえでは、売上高の拡大がEPS(1株利益)の持続的な成長につながるかが重要となる。
noteの最新決算を分析
売上高32%増、営業利益は約23倍に拡大
noteの2026年11月期上期は、売上高と営業利益がともに大きく拡大した。
売上高は前年同期比32.2%増の26億400万円、営業利益は前年同期の2,300万円から5億3,800万円へ増加した。
営業利益率も前年同期の約1.2%から20.7%へ改善している。
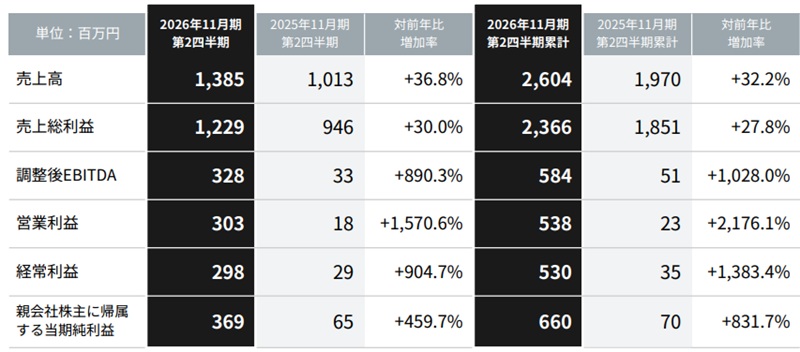
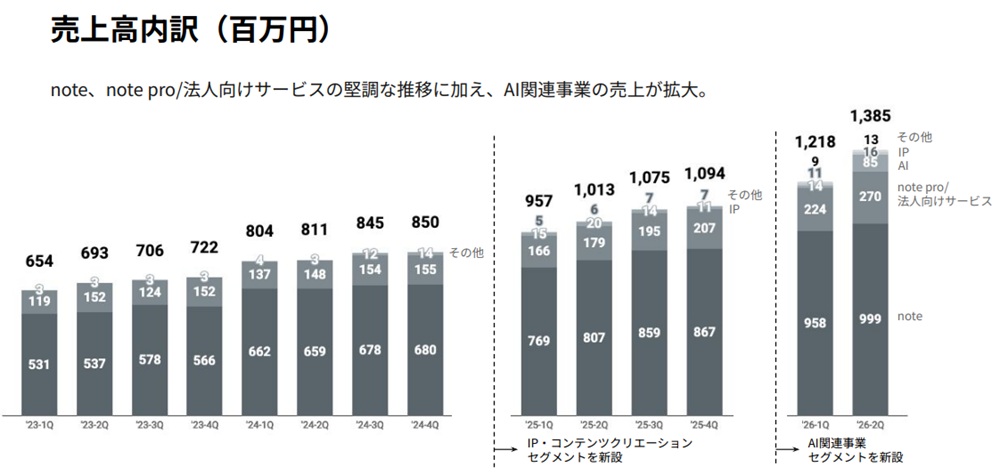
特に、第2四半期の売上高は13億8,500万円と、前年同期比36.8%増まで成長が加速した。
会社によると、AI関連事業を除いても売上高は28.3%増加しており、既存事業も高い成長率を維持している。
さらに、売上高の増加に対して人件費などのコスト増加が抑えられたことが、大幅な増益につながった。
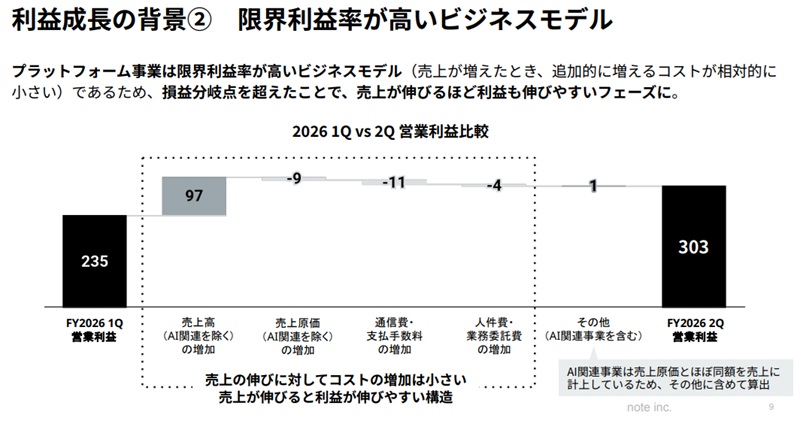
プラットフォーム事業には、利用者やコンテンツが増えても追加費用が比較的小さいという特徴がある。
先行投資を回収する段階に入り、売上高の成長が利益に反映されやすくなっている。
noteの流通総額拡大が売上成長を支える
主力のnote事業は、クリエイターと読者の増加によって規模を拡大している。
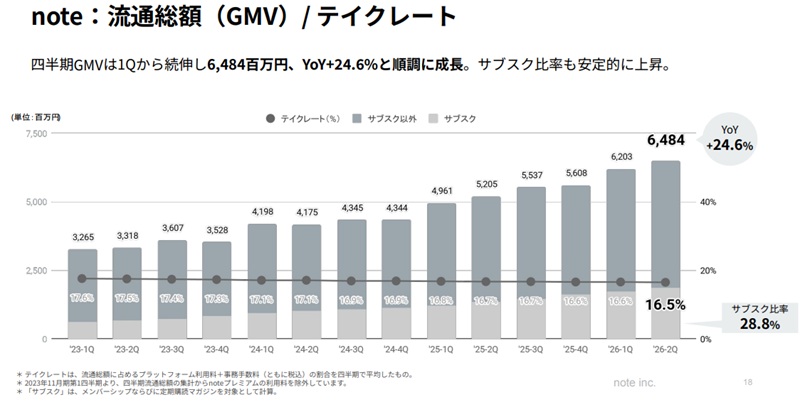
2026年11月期第2四半期の流通総額(GMV)は64.8億円となり、過去最高を記録した。
2026年5月末時点の会員登録者数は1,248万人、累計クリエイター数は241万人、公開コンテンツ数は8,209万件に達している。
noteは有料記事やメンバーシップなどの販売額の一部を手数料として受け取るビジネスモデルだ。
そのため、流通総額の拡大が収益成長につながる。
また、月間購読者数は約77万5,000人であり、会員登録者数に対する割合は約6%にとどまる。
今後はAIによるリコメンド精度向上や決済環境の改善によって、購読者数をさらに増やす方針だ。
社内でのAI活用で営業利益率が改善
noteの利益成長には、社内でのAI活用による生産性向上も貢献している。
会社は全社員への生成AIツールの配布や開発業務でのAI活用を進め、売上高を拡大させながら人員数の増加を抑えている。
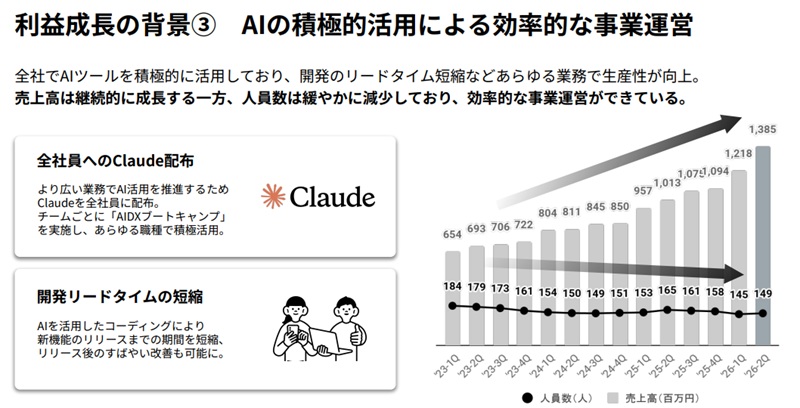
従業員を大幅に増やさずに売上高を伸ばせることは、人件費率の低下と利益率の改善につながる。
一方、会社は法人向け事業を中心に採用を進める方針も示している。
下期には人件費の増加を見込んでおり、株価下落のリスク要因になり得るだろう。
純利益急増は税金面の押上げも含む
noteの利益を評価する際には、税金面の影響を考慮する必要がある。
2026年11月期上期の税引前利益は約5億3,000万円だったが、純利益は約6億6,100万円と、税引前利益を上回った。
これは法人税等調整額として約1億3,300万円の税金費用の減少が計上されたためである。
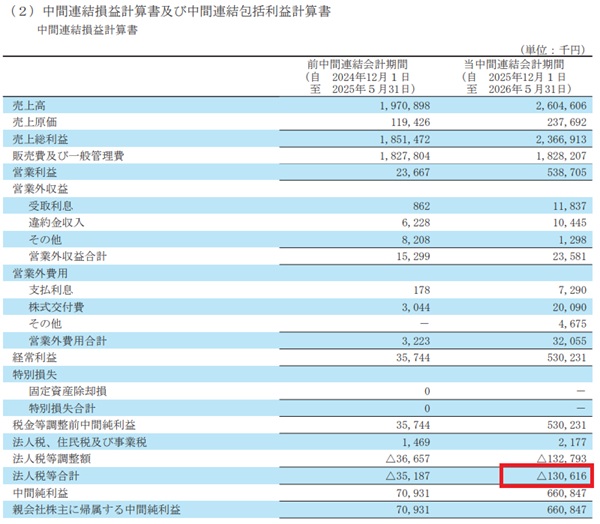
これは、繰延税金資産の計上などによって税金費用が減少したためだ。
一方、将来も同じ規模の利益押し上げが続くとは限らない。
仮に税引前利益に30%の税率を適用すると、上期の純利益は約3億7,100万円と、税効果を含む実績を大きく下回る計算となる。
中長期的な株価を試算する際には、通常の税負担を想定したEPSをベースとする必要があるだろう。
AIはnoteの成長を加速させるか
Google・NAVERとの連携でコンテンツの流通先拡大
noteはGoogleやNAVERとの提携を通じ、コンテンツを海外にも届ける取り組みを進めている。
2026年5月には、投稿記事を英語へ自動翻訳する機能を全クリエイターに提供、8月には有料記事にも対応を拡大した。
さらに、韓国NAVERの生成AI検索「AI Briefing」で、note記事が引用元として表示されるようになった。
記事が海外の検索結果やAIの回答を通じて紹介されれば、日本国外からの読者流入が増える可能性がある。
特に有料記事の海外販売が広がれば、クリエイターの収益機会が増え、noteの流通総額の拡大にもつながる。
AIコンテクストネットワークの収益化は2027年以降が焦点
「AIコンテクストネットワーク」と呼ばれる機能が、今後の収益化において期待されている。
この機能は、作品に関する情報やファンの感想を集約し、AIで作品紹介ページを自動生成する仕組みである。
2026年6月末時点では、すでに63万を超える作品ページが生成されている。
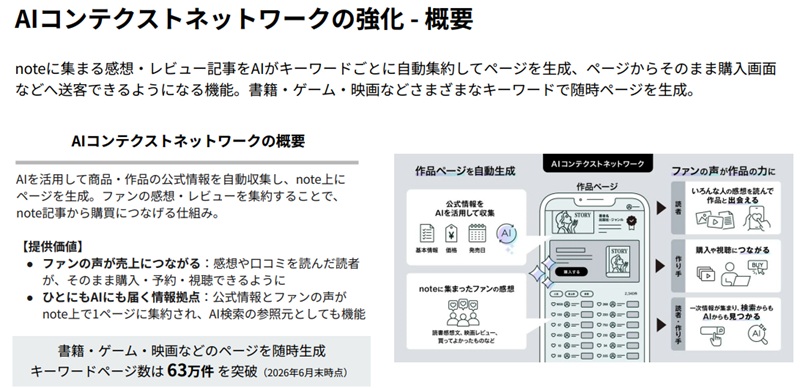
KADOKAWAの作品を対象に始まった取り組みは、Netflixや松竹などにも広がっており、書籍や映像作品を中心に掲載対象が拡大している。
今後、企業による公式情報の掲載や分析レポートなどの有料サービスを提供する構想だ。
2026年8月時点では提供メニューや料金を検討する段階にあり、会社は2027年11月期以降の本格的な収益貢献を目指している。
収益化が実現すれば、有料記事の販売手数料や既存の法人向けサービスに加え、新たな収益源となることが期待される
GENIAC事業はコンテンツの新たな収益モデル
GENIAC事業は、AI関連の新たな収益源を生み出すための基盤づくりである。
経済産業省・NEDOのプロジェクトを通じて、出版社やメディアなどが保有するコンテンツを集約し、生成AIが参照できるデータベースと検索システムを開発している。
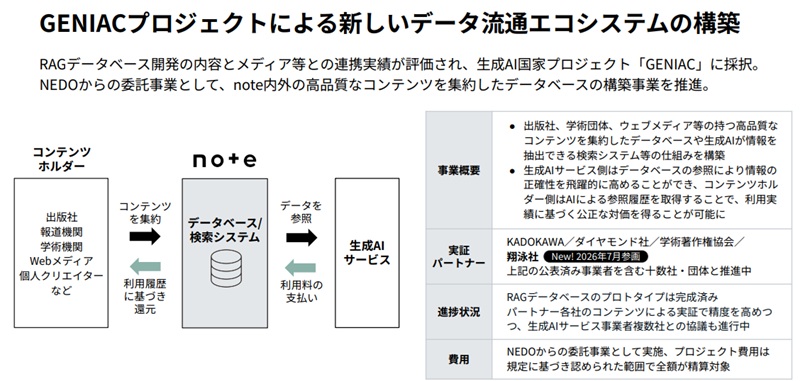
第2四半期までの売上高は8,500万円となり、前四半期の1,400万円から拡大した。
ただし、GENIACの委託事業は開発費用とほぼ同額を売上高に計上する仕組みであり、会社は同事業単体での利益貢献を見込んでいない。
今後の成長を左右するのは、構築したシステムを活用し、生成AI事業者からコンテンツの利用対価を得る事業を実現できるかである。
会社はすでに十数社のコンテンツ保有者と連携している。
さらに、生成AI事業者とも協議を進めているが、収益貢献の時期と規模は未定としている。
現状は株価に織り込まれていない材料ではあるが、だからこそ収益貢献の期待が浮上すれば株価上昇要因となり得る。
大型提携が生み出す成長余地
note proの契約増加が継続収益の成長を支える
法人向けサービス「note pro」は、noteの収益基盤を広げる成長事業だ。
企業や団体に対して、情報発信や採用活動、ブランディングなどに利用できる専用メディアの構築・運営機能を提供している。
月額料金は標準プランで8万円となっており、契約が積み上がるほど安定的な収益が積み上がる。
2026年5月末時点の年間経常収益(ARR)は7億7,300万円(前年比+26.4%)となった。
有料契約数も前四半期の993件から1,133件に増加している。
契約数の増加に加え、有料利用の定着が今後の期待材料だ。
KADOKAWAとの提携でIP事業を拡大
KADOKAWAとの資本業務提携は、noteに新たな収益機会をもたらす可能性がある。
両社は2026年3月24日、IP創出・開発、出版DX、AIデータ流通、ファンコミュニティの4領域で協業することを発表した。
4月9日にはKADOKAWAがnoteの新株100万株を引き受け、約22.1億円(1株2,212円)を出資している。
KADOKAWAの編集・出版能力と組み合わせることで、作品の発掘から出版、映像化、商品化までの展開を広げることを目指す。
2026年11月期の業績への影響は軽微とされているが、この提携は中長期的な収益化にもつながりそうだ。
法人向けサービス拡大で収益源が多様化
noteは企業向け事業の拡大によって、主力プラットフォームの成長を収益につなげようとしている。
2026年11月期第2四半期のnote pro・法人向けサービスの売上高は2億7,000万円となり、前四半期の2億2,400万円から約21%増加した。
今回の増収を牽引したのは、企業協賛型の投稿コンテストや記事の企画・執筆支援などの法人向けサービスだ。
会社全体の売上高に占める法人向け事業の割合は約2割であり、主力のnote事業が約7割を占める。
将来的には、法人向け事業を個人向け事業と並ぶ規模まで成長させる方針だ。
企業の情報発信需要やマーケティング需要を取り込めれば、プラットフォームの利用者数拡大による収益効果はさらに高まる。
note株に潜む重要なリスク
高い株価評価がリスク要因
現在の株価は、今後の高い利益成長を前提とした評価水準にある。
2026年9月29日の終値3,190円に対し、2027年11月期の予想EPS64.4円を用いたPERは約50倍だ。
しかし、この高いPERはわずかな期待剥落で崩れる可能性がある。
仮にPERが35倍へ低下し、EPSが予想どおり64.4円となった場合の株価は約2,254円だ。
さらに、今後も低い税負担が続くことが想定され、通常の税負担を考慮すると利益水準は低下する。
実際、2026年11月期上期には約1億3,300万円の税金費用の減少が計上されている。
今後の成長が市場の期待を下回った場合には、EPSの下方修正とPERの低下が同時に発生する可能性が大きなリスク要因だ。
AI関連事業の収益化には不確実性が残る
AI関連事業は成長余地を持つ一方、収益化に向けた不確実性も大きい。
コンテクストネットワークでは作品ページの拡充が進んでいるが、2026年8月時点では、企業向けの提供メニューや料金設定を検討する段階にある。
また、GENIAC事業で構築したデータベースについても、生成AI事業者への商用提供による収益規模は明らかになっていない。
コンテンツ利用対価については出版社などの権利者とAI事業者の双方が納得できる料金体系が必要であり、利益貢献の規模は不透明だ。
加えて、Googleなどの大手AI事業者もコンテンツの検索・流通技術を開発しており、事業環境は今後も変化する可能性がある。
AI関連として期待が高まっている反面、収益化にてこずった場合は株価下落のリスク要因となるだろう。
第三者割当増資と大株主の売却リスク
noteは大型提携に伴う資金調達を実施しており、株式の希薄化が進んでいる。
2025年12月にはNAVERに約143万株、2026年4月にはKADOKAWAに100万株の新株式を発行した。
2026年9月29日時点の発行済株式数は約1,942万株となり、2025年11月末から約16%増加している。
発行済株式数の増加はEPSを押し下げる要因であり、つまり株価下落要因となる。
さらに、2026年4月15日には加藤貞顕CEOが55万株を市場で売却している。
今後も新株発行やストックオプションの権利行使による希薄化には注意が必要である。
成長投資と人件費の増加に注意
現在の財務基盤は、2026年に実施した大型増資によって大きく強化されている。
2026年5月末の現金及び現金同等物は約73.7億円、自己資本比率は70.1%となった。
上期には約6.8億円の長期借入金を返済しており、営業キャッシュフローも約7.2億円のプラスとなっている。
当面の成長投資を進めるための資金余力は拡大したと考えられる。
ただし、現金の増加には増資による調達資金が大きく寄与しているほか、営業キャッシュフローにはクリエイター向けの預り金の増加も含まれている。
今後は法人向け営業やAI関連事業への人員配置が進む見通しであり、人件費の増加も想定される。
成長投資を続けながら営業利益とキャッシュフローを安定的に拡大できるかが重要となる。
note株は今が買い時?1年後・3年後・5年後の株価を試算
2027年11月期は営業利益13億円、EPS64.4円を予想
noteの2026年11月期は7月7日の上方修正により、売上高56.5億円、純利益12億円、EPS 63.23円を見込んでいる。
さらに、2027年11月期も大幅な増収が続く見込みだ
四季報予想によると、2027年11月期の売上高は70.5億円、営業利益は13億円、純利益は12.5億円である。
| 項目 | 2026年11月期予想 | 2027年11月期予想 |
|---|---|---|
| 売上高 | 56.5億円 | 70.5億円 |
| 営業利益 | 11.0億円 | 13.0億円 |
| 純利益 | 12.0億円 | 12.5億円 |
| EPS | 63.2円 | 64.4円 |
四季報予想では、2027年11月期の売上高が前年比24.8%増、営業利益が18.2%増となる一方、EPSは微増にとどまる見込みだ
2027年11月期予想EPS64.4円から株価を試算
四季報が予想する2027年11月期のEPS64.4円に対し、想定PERを25倍、35倍、50倍とした場合の株価を試算する。
| 想定PER | 試算株価 |
|---|---|
| 25倍 | 1,610円 |
| 35倍 | 2,254円 |
| 50倍 | 3,220円 |
各株価は四季報予想を基にした機械的な試算であり、PERは仮定だ。
PER50倍を維持した場合の株価は3,220円であり、現在の株価に近い水準となる。
ただし、来期予想の純利益にも節税効果が効いている点は注意が必要だ。
節税効果を除外したEPSは約46.9円となり、PER50倍での資産株価は2,345円に低下する。
したがって、高いPERを維持する前提でも、来期予想をベースとした想定株価は2,000円台が中心となりそうだ。
3年後・5年後の業績とEPSを独自予測
2028~2030年頃の財務目標として、連結売上高100億円、EBITDAマージン30~40%が掲げられている。
この目標をもとに、今後の業績推移を予想してみよう。
予想するのは、2029年11月期と2031年11月期、つまり3年後と5年後の業績だ。
それぞれについて、売上高成長率と営業利益率が異なる3つのシナリオを設定し、税率30%を適用して純利益まで算出した。
その結果が次の表だ。
2029年11月期(3年後)の業績予想
| 項目 | 弱気 | 中立 | 強気 |
|---|---|---|---|
| 売上高 | 85億円 | 100億円 | 120億円 |
| 営業利益率 | 18% | 27% | 32% |
| 営業利益 | 15.3億円 | 27億円 | 38.4億円 |
| 純利益 | 10.71億円 | 18.9億円 | 26.88億円 |
| EPS | 55.2円 | 97.3円 | 138.4円 |
2031年11月期(5年後)の業績予想
| 項目 | 弱気 | 中立 | 強気 |
|---|---|---|---|
| 売上高 | 100億円 | 140億円 | 180億円 |
| 営業利益率 | 17% | 28% | 33% |
| 営業利益 | 17億円 | 39.2億円 | 59.4億円 |
| 純利益 | 11.9億円 | 27.44億円 | 41.58億円 |
| EPS | 61.3円 | 141.3円 | 214.1円 |
弱気・中立・強気の3シナリオで将来株価を検証
3年後と5年後の株価は、それぞれの予想EPSに想定PERを掛け合わせて試算する。
想定PERは、利益成長の鈍化、事業規模の拡大に伴って段階的に低下すると想定した。
| シナリオ | 3年後 想定株価 | 5年後 想定株価 |
|---|---|---|
| 弱気 | 1,100円 | 1,100円 |
| 中立 | 3,110円 | 4,240円 |
| 強気 | 5,810円 | 8,560円 |
2029年11月期の想定PERは、弱気20倍、中立32倍、強気42倍とした。
2031年11月期では、それぞれ18倍、30倍、40倍を適用している。
現在株価3,190円に対し、中立シナリオの3年後の株価は、現在株価に近い水準にとどまる。
これは、利益が成長してもPERが低下すれば、株価の上昇が抑えられるためだ。
一方、AI関連事業の本格的な収益化が実現し、高い利益成長が続けば、強気シナリオのようにEPSと株価がともに大きく上昇する余地もある。
試算には将来の新株発行、ストックオプションの権利行使、M&Aなどによる株式数の変化を反映していません。増資などで株式数が増えれば、それだけ株価の下落要因になります。
まとめ
noteは主力プラットフォームの拡大と社内でのAI活用により、売上高と営業利益を大きく伸ばしている。
さらに、Google・NAVERとの連携、KADOKAWAとの資本業務提携など、中長期的な収益拡大につながる取り組みも注目材料だ。
一方、9月29日の株価3,190円は、2027年11月期の予想EPSに対して約50倍のPERであり、将来の利益成長を相当織り込んでいる。
また、現時点の純利益には税金面の押し上げがあり、通常の税負担を考慮すると実力ベースのEPSは低下する。
株価の持続的な上昇には、主力事業の成長に加え、AI関連事業の収益化とEPSの拡大が求められるだろう。
過去の赤字による「繰越欠損金」を保有しており、業績改善によって今後利益が出る可能性が高まったため、この節税効果を繰延税金資産として追加計上しました。その結果、法人税等調整額が-1.33億円となり、純利益を押し上げています。