カプコンの株価は2026年10月28日に3,835円となり、前日比12.44%の急落を記録した。
一方、急落の原因となった上期決算は大幅増益であり、業績の伸びと株価の反応には大きなギャップがある。
そのため、株価の下落は投資家の期待が高すぎたことが主因だと考えられる。
業績自体は好調であるため、買い目線の投資家にとっては買いの好機かもしれない。
本記事では、急落の背景と現在の株価水準、今後の株価見通しを整理したうえで、カプコンが買いなのかどうかを検討する。
過去1年間の株価推移
2025年末~2026年6月にかけて下落
カプコンの株価は、2025年10月から2026年6月にかけて調整が続いた。
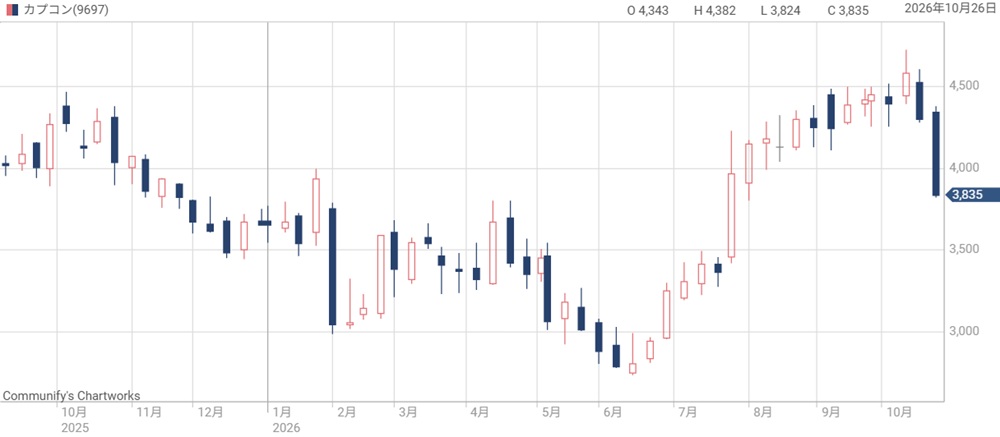
具体的には、2025年10月末の4,034円から、12月末には3,651円へ下落し、2026年6月15日には年初来安値の2,736円まで下落した。
懸念材料となったのが、主力タイトル『モンスターハンターワイルズ』の発売後の販売伸び悩みだ。
2025年10月の決算発表後には、リピート販売への懸念に加え、大幅増益でも通期予想が据え置かれたことが売り材料となった。
7月以降は急反発し、10月に4,726円まで上昇
夏の株価反発を後押ししたのは、新作・過去作の販売好調による大幅増益である。
7月28日発表の第1四半期決算では、4月発売の『プラグマタ』が世界販売250万本を突破し、さらに「バイオハザード」シリーズの販売も伸びた。
その結果、営業利益は前年同期比66.9%増となり、これを好感した翌29日の株価はストップ高の4,229円まで上昇した。
そして、10月16日には年初来高値の4,726円を付けた。
10月28日は12.44%安、高値から約19%下落
ところが、10月28日の終値は3,835円となり、前日の4,380円から12.44%下落した。
年初来高値4,726円と比べた下落率は18.9%にも達する。
今回の急落では、7〜9月期のリピート販売が市場の期待に十分応えられなかったことや、通期業績予想の据え置きが売り材料となった。
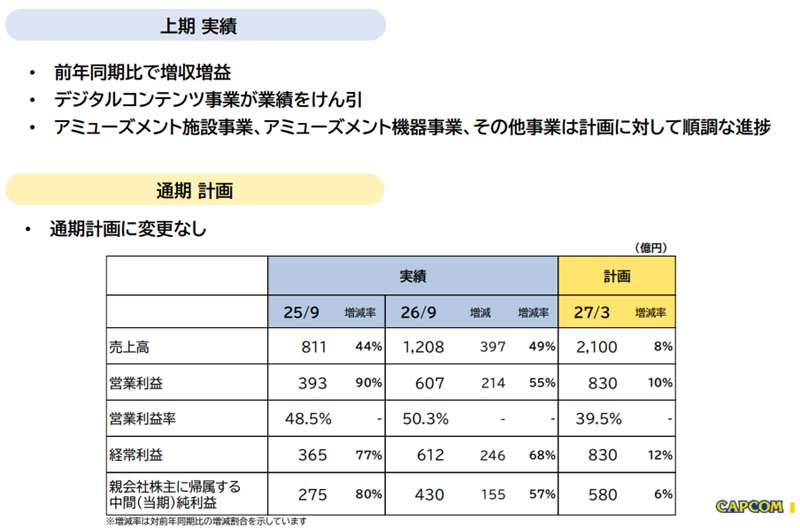
また、営業利益にはアミューズメント機器の先行販売による押し上げ効果もあり、それを差し引いた決算内容には物足りなさが残ったようだ。
夏の好決算で成長期待が高まった分、秋の決算ではさらに強い材料が求められた。
その期待と実績の差が、今回の株価調整につながったとみられる。
急落した理由は?好決算でも売られた背景
大幅増益でも投資家の期待に届かず
今回の急落は、業績の伸びが市場の期待に届かなかったことが主な理由だ。
2027年3月期上期の売上高は前年比49.0%増、営業利益は54.5%増と良好な数字だった。
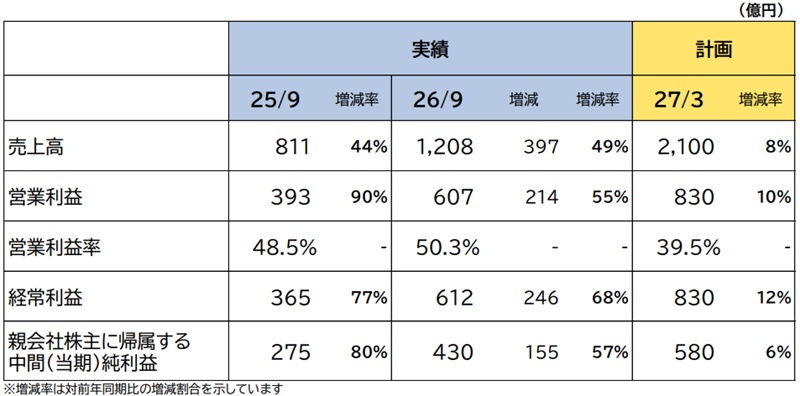
一方、7〜9月期の営業利益は約197億円で、市場予想並みだった。
さらに、アミューズメント機器事業の先行販売効果を含んでいたため、主力のデジタルコンテンツ事業の業績に物足りなさがあった。
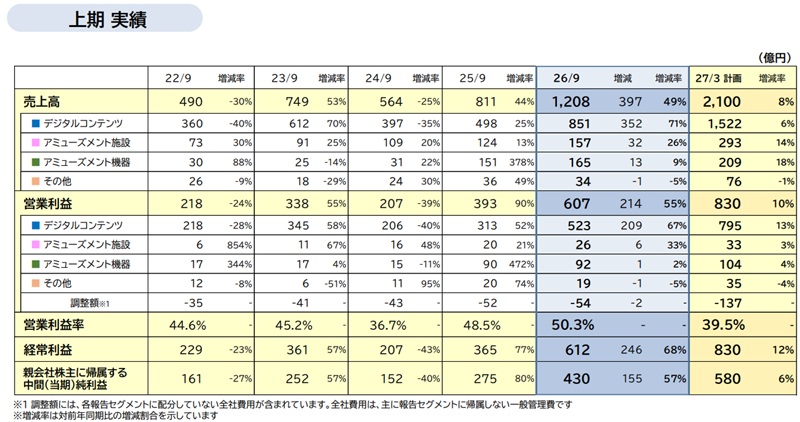
今回の急落は、好業績を織り込んだ株価に対し、追加の上昇材料が十分でなかったという期待調整の側面が強いと考えられる。
通期予想が据え置き、上方修正への期待後退
通期業績予想が据え置かれたことも失望の材料となった。
会社は2027年3月期の営業利益を830億円と予想しており、上期実績607億69百万円の進捗率は73.2%に達する。
この数字だけを見ると、通期の上方修正を期待するところだ。
それでも据え置きだったということは、下期の業績が悪化する可能性を示唆している。
その結果、投資家が一斉に売りに転じた。
急落後の予想PERは約27.7倍、成長への評価は残る
急落によって割高感は和らいだものの、現在株価はまだ利益成長への期待を含んでいる。
具体的には、会社予想の2027年3月期EPSは138.65円であり、株価3,835円に対する予想PERは27.7倍だ。
急落前の31.6倍よりは低下したものの、20倍台後半は一定の成長を前提とした水準だと考えられる。
さらに成長期待が後退した場合、PER20倍の2,770円程度まで下落する余地がある。
そのため、急落後は買いやすくなった一方、評価倍率の低下による追加下落余地も残る水準だ。
カプコンの今後の株価見通し
中長期の上昇には、新作と過去作の販売拡大が必要
中長期で株価が上昇していくためには、過去作を含めた作品の販売拡大が必要だ。
上期のゲームソフト販売本数は3,686万本で、このうちリピートタイトルは3,218万本を占めた。
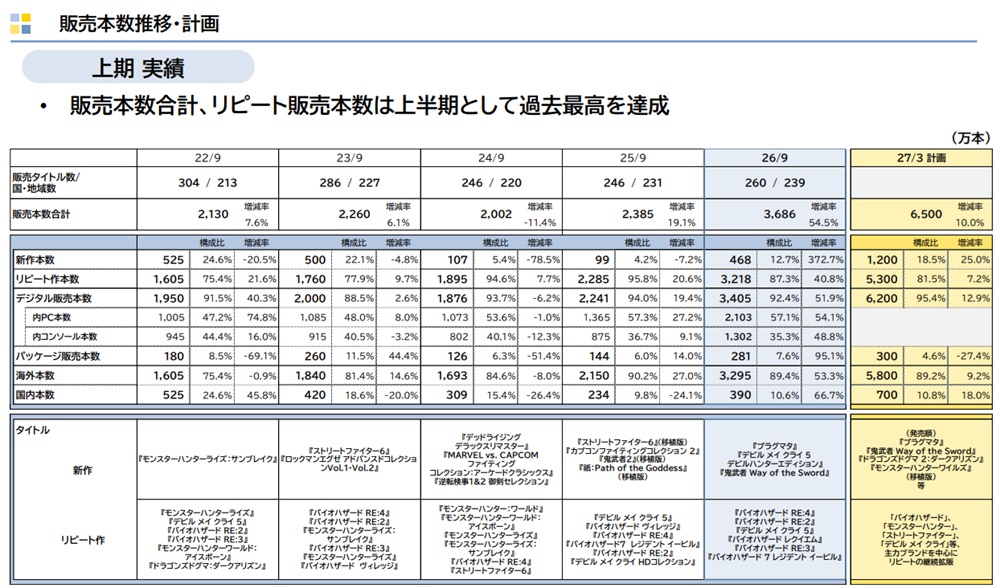
新作だけでなく、過去作を長く販売して収益を積み上げる仕組みがカプコンの強みである。
過去作が業績のベースとなり業績を安定させているからこそ、高い株価水準が許容されている。
したがって、今後は新作の販売、既存タイトルの追加展開、過去作の継続販売が中長期の株価上昇のカギとなるだろう。
株価3,500〜4,200円が妥当水準
今期業績予想をベースに、現在の妥当株価を確認してみよう。
2027年3月期の会社予想EPS138.65円に対し、PERを25〜30倍と仮定する。
その場合、株価は3,466〜4,160円となる。
これは現在株価3,835円に対して-9.6%〜+8.5%であり、今期業績予想をベースとすれば、上昇余地が大きいとはいえない。
したがって、現在株価は評価次第で上下どちらに動いてもおかしくない位置にある。
強気なら株価4,800円、弱気なら株価2,750円
業績・評価の両方が改善すれば、株価の上昇余地はさらに広がる。
今期EPSが予想を15%上回る160円となり、さらにPER30倍で評価されれば、株価は4,800円となる。
強気シナリオではあるが、下期業績が上期と同程度であれば達成できる水準であり、十分現実的な株価だ。
反対に、EPSが125円へ下振れし、成長期待の低下からPER22倍となれば、株価は2,750円となる。
これは、現在値から約28%下落する計算だ。
そのため、急落後の投資では、好調な販売が続く期待と、利益・評価倍率が同時に下がるリスクの両方を織り込む必要がある。
年10%の利益成長で株価はどうなる?3年後・5年後を予想
カプコンは、中期経営目標として「年10%営業増益」、長期目標として年間販売本数1億本を掲げている。
そこで、今期予想である営業利益830億円、純利益580億円、EPS138.65円を起点に、年10%の利益成長が続くシナリオで株価を計算してみよう。
計算した結果が次の表だ。
| 項目 | 2027年3月期 | 2030年3月期 | 2032年3月期 |
|---|---|---|---|
| 営業利益 | 830億円 | 1,105億円 | 1,337億円 |
| 純利益 | 580億円 | 772億円 | 934億円 |
| EPS | 138.65円 | 184.54円 | 223.30円 |
| PER20倍の試算株価 | 2,773円 | 3,691円 | 4,466円 |
| PER25倍の試算株価 | 3,466円 | 4,614円 | 5,582円 |
| PER30倍の試算株価 | 4,160円 | 5,536円 | 6,699円 |
この前提では、3年後の2030年3月期にEPSは184円、5年後の2032年3月期には223円へ増加する。
PER25倍で評価される場合、株価は3年後4,614円、5年後5,582円となる。
高い目標ではあるが、実現すれば現在株価3,835円に対して大きな上昇余地が生まれることから、長期保有を前提とするなら相応の利益が得られることが期待できる。
まとめ
カプコンは、中長期の利益成長を評価する投資家にとって、急落で検討しやすくなった銘柄である。
急落後のPERは約27.7倍であり、急落前の30倍超えと比べると割安になった。
もっとも、このPERでも一般的な水準と比べるとやや高く、一定の下落リスクは残っている。
一方、3年後にEPS184円への成長を想定するなら、現在株価に対するPERは約20倍となり、投資の魅力は高まる。
短期的にはリスクはあるものの、中長期目線の投資であればリターンを確保できる可能性が高く、買いを検討する価値のある銘柄だと考えられる。
好決算でも通期予想が据え置きの場合は、その後の業績悪化を示唆している場合が多いです。