AIデータセンター事業への期待を集めたデータセクションだが、投資家の間では不正会計疑惑がささやかれている。
特に疑問なのは、実態の見えにくい「ナウナウジャパン」1社に、売上の約9割が集中している点だ。
他にも、売上と現金収入の乖離、監査法人の変更など、これまで不正会計に手を染めた企業と類似点が多い。
果たして、データセクションの成長は本物なのか、はたまた、巨額売上の裏に会計上の問題が隠れているのか。
本記事では、データセンター事業の進捗、ナウナウジャパンとの関係、監査法人を変更した経緯を掘り下げ、疑惑の根拠を検証する。
データセクションの株価推移
AI関連材料で乱高下
データセクションの株価は、AIインフラ事業への期待で急騰した。
2025年初めの700円から同年7月には4,320円まで上昇し、2026年5月29日には6,140円の高値を付けた。
現在株価は1,200円付近であり、5月高値からの下落率は約80%に達する。
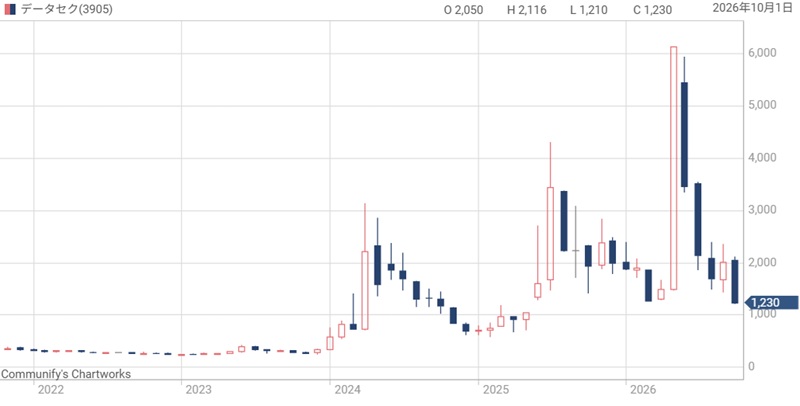
高値から大幅に下落したことで割安そうに見えるが、データセクションの事業は実態が見えない。
そのため、安そうだから買う、という逆張りは大きな損失を生む可能性がある。
GPU大量導入による成長期待が上昇材料
当初の成長構想は、先端GPUを大量に確保して計算資源を提供するというものだった。
2025年5月の決算説明資料には、プロジェクトA・Bとして、それぞれB200を5,000個導入する案件が示されている。
ただし、両案件の記載はあくまで「契約協議中」であり、確定受注ではなかった。
規模感で大きな売上を期待させたものの、1年半経過した現在でも、実現が確認できていないのが実情だ。
本当にGPUを購入し、稼働しているかどうかも怪しい点が多い。
株価下落の理由
株価下落の背景には、急騰の反動による売りと、成長実現に対する不安がある。
およそ800億円の売上を見込んだ追加案件が解約されたことや、自社データセンターの稼働遅延が明らかになった。
もともと案件の客先が不明であったり、自社データセンターを本当に構築しているのかの疑いがあったりしていたが、懸念が現実のものとなった形だ。
その結果、会社が掲げる業績予想への信頼が失墜した。
会社は8月時点で通期業績予想を据え置いたものの、代替案件による売上の確保と資金調達の両面で、計画を実現できるかが問われている。
大型データセンター計画はどこまで実現した?
発表時の計画と、その後の進捗状況
株価急騰の材料になった大型データセンターだが、発表からおよそ1年が経過した。
それでは、現在の進捗状況はどうだろうか。
実は、大型データセンターの構築を客観的に確認できる資料は少ない。
2026年7月17日には国内第1号へのB300搭載サーバーの搬入開始が写真付きで公表された。
その後、会社は10月27日の適時開示で、米国AIインフラ企業向けサービスを同月23日から段階的に開始したと発表した。
また、9月24日には、この契約に基づくデポジット9,855万米ドルの入金も公表しており、契約の具体化を示す開示は増えている。
ただし、対象施設の所在地やGPUの機種・個数は守秘義務を理由に非開示であり、資料だけで外部企業との取引を確定することはできない。
したがって、現在公表されている情報はデータセクションの内部的なものでしかなく、大型データセンター計画の進捗を評価するのは難しい。
外部顧客による利用と売上は本当か?
外部顧客との取引を評価する際は、売上計上、サービス提供、入金の3要素が手掛かりとなる。
まず、売上計上については、今回の米国企業向け案件の実績を決算書で確認できていない。
現在の最新決算は6月末までが対象であり、その後に契約した案件の売上は未確認だ。
次に、サービス提供については、10月23日から段階的に開始したと会社が公表している。
これは事業の進展を示す開示だが、稼働台数や利用量は示されておらず、全面稼働や実際の利用規模までは確認できない。
そして、入金については、9月24日にデポジット9,855万米ドルの受領を公表している。
ただし、対象期間の決算は未公表であり、現預金やキャッシュフローとの照合はできていない。
また、サービス提供前の受領金は通常、契約負債などとして処理されるため、入金額をそのまま売上とみなすこともできない。
以上から、外部顧客との取引を裏付ける会社開示は増えているが、利用規模・売上実績・資金の動きを突き合わせた検証は、まだ完了していないのが現状だ。
契約変更や計画の遅れに関する疑惑
相次ぐ契約変更と稼働の遅れにより、当初計画の実現性に不透明感が増している。
2026年8月の開示では、他社設備を活用する追加案件からの撤退と、国内・豪州・タイ案件のフル稼働の遅れが公表された。
ただし、国内・豪州の自社GPU案件は解約対象外と説明されている。
こうした経緯から、当初計画された規模や条件を満たす案件が、実際に存在していたのかという疑問も浮上している。
しかし、商談の不成立や設備調達の遅延という可能性もあり、契約の捏造と断定することはできない。
したがって、現時点で指摘できるのは計画の確度への疑問であり、架空案件との判断には、契約内容や顧客の説明、利用記録の矛盾といった追加の根拠が必要だ。
ナウナウジャパンは何を担う会社か?
疑惑の中心であるナウナウジャパンとは?
ナウナウジャパンは、事業実態の存在を検証する上で中心となる企業だ。
理由は、データセクションの収益に占める大きさに加え、開発、販売、保守という複数の役割を担っているためである。
2026年3月期の販売実績では、同社向け売上は304.77億円、連結売上全体の90.7%に達している。
しかし、データセクションの経営陣はナウナウジャンパンと一定のつながりがあり、架空取引という可能性もよぎる。
一方、販売代理店を通じた取引それ自体は一般的な商慣行であり、集中しているだけで架空売上と断定はできない。
焦点は、その先の実需要、代金回収までを結び付けて説明できるかにある。
ナウナウジャパン会社概要と経営陣の変遷
ナウナウジャパンは、会社概要と経営陣の変遷は確認できるものの、巨額取引を支える財務基盤が見えにくい企業である。
会社開示によると、2022年10月25日に設立され、資本金は1,000万円である。
資本金1,000万円という数字だけで資金力を推定することはできないが、取引規模の割に小さすぎる印象だ。
また、巨額取引を支える財務基盤についても、財務情報が非開示のため、現預金や借入金、純資産から支払能力を検証できない。
穿った見方をすれば、データセクションの売上げをあえて不透明にするために設立された会社とも考えられる。
開発・販売・保守の役割と資金の流れを整理
開示資料を照合すると、ナウナウジャパン側は代金を受け取る側と支払う側の双方に位置する。
しかし、資金の移動を確認できる情報は不足している。
販売側では、ナウナウジャパンを通じて顧客にサービスを提供し、データセクションが代金を受け取る契約構造である。
しかし、最終顧客は非開示であり、確認した資料には顧客からナウナウジャパンへの入金記録も示されていないため、売上代金の原資を外部需要に結び付けて確認できない。
反対に、開発・保守ではデータセクションがナウナウジャパンへ対価を支払う側となるが、同資料には個別の委託金額や検収記録がなく、支払額が実際の業務に見合うかを判断できない。
さらに、解約された追加案件では、ナウナウジャパンが設立したInno Japanを通じて設備の利用枠を購入していたため、調達側にも同社の関係先が介在していた。
以上から、販売・開発・保守・調達が同じ企業に集中する一方、各取引の対価と実態は確認できなかった。
支出した資金が売上代金として戻ったと考えることも可能であり、循環取引が疑われる。
データセクションと裏でつながっている可能性
石原紀彦氏とナウナウジャパンとの関わりは、公開資料から確認できる。
慶應の2022年の対談記録では、石原氏が動画SNS「NowNaw」の日本展開に注力していると述べている。
これは過去に接点があったことを示しており、データセクションとナウナウジャパンが裏でつながっている可能性がある。
一方、会社は2026年8月の開示で、同社との資本関係・人的関係・関連当事者への該当をいずれも否定している。
非開示の支配関係を裏付ける証拠はないものの、つかみどころのない取引がナウナウジャパンに一極集中していることから、何らかの不正が行われている可能性も否定できない。
売上の急拡大は現金収入を伴っているか?
売上・利益と営業キャッシュフローの動きを比較
決算で注目したいのは、黒字と営業キャッシュフローの乖離だ。
2026年3月期は連結売上高336.05億円、当期純利益28.02億円となった一方、営業キャッシュフローは49.14億円の支出となった。
| 2026年3月期の連結指標 | 金額 |
|---|---|
| 売上高 | 約336.05億円 |
| 親会社株主に帰属する当期純利益 | 約28.02億円 |
| 営業キャッシュフロー | ▲49.14億円 |
| CF計算書上の売上債権増加による資金減少 | ▲104.60億円 |
売上は通常、入金前にも計上されるため、急成長企業でこのような差が生じることはある。
しかし、利益と現金のズレは粉飾決算でもよく見られる現象であることも確かだ。
今後の決算ではキャッシュフローの改善が注目点となる。
売掛金は誰に対する債権で、いつ回収されるのか
データセクションの売掛金は、総資産の約27%を占める高水準にある。
2026年6月末の「受取手形、売掛金及び契約資産」は87.90億円であり、3月末の111.83億円から減少したものの、多額の未回収残高が残っている。
しかし、第1四半期決算短信には相手先別の残高が示されておらず、このうちナウナウジャパン向けがいくらなのかも分からない。
また、支払期日や延滞額も確認できないため、契約どおりの入金待ちなのか、回収が滞っているのかを区別不能だ。
そのため、架空の売掛金が含まれる可能性も否定することはできない。
売掛金の架空計上は粉飾決算でもよくある手口であり、売掛金の不透明さは粉飾疑惑を強化する材料である。
疑惑の監査法人変更
なぜPwCからAmaterasuへ変更したのか?
データセクションは2024年6月に監査法人をPwC JapanからAmaterasuへ変更したが、疑問の残る変更だった。
監査法人の変更で問われるのは、選任の具体的な合理性である。
会社は事業規模に合う専門性、独立性、監査体制、費用を総合的に考慮したと説明している。
しかし、監査能力や専門性では総人員3,778人を擁するPwC Japanが勝ることは言うまでもない。
また、後述するが、費用面ではむしろAmaterasuへ変更したことで増加した。
客観的に見て、監査法人をPwC JapanからAmaterasuへ変更したことは合理性に欠けている。
不透明な変更理由と監査報酬引き上げの謎
費用も考慮したという説明に対し、実際の報酬は増えている。
有価証券報告書の監査証明業務に基づく報酬は、PwCが担当した2024年3月期の2,400万円から、Amaterasuが担当した2025年3月期には3,000万円となった。
増加額は600万円、増加率は25%である。
この数字から、「小規模法人へ変更して費用を削減した」とは説明できない。
報酬増加は不正への対価を意味しないが、交代によって得た専門性や対応力の改善を具体的に説明する必要性は高まる。
費用以外の選定効果が見えにくい点が、この問題の核心である。
過去の不正会計事例との共通点と相違点
過去には、不正が続く期間に監査法人を変更した企業が存在する。
オルツの第三者委員会報告書では、不正売上が2021年6月頃から続き、2022年に監査法人が交代した。
さらに、前任から循環取引の疑念が引き継がれていたことも記載されている。
オリンパスでも、買収関連支出をめぐる監査上の懸念と、その後の契約不更新という経緯が整理されている。
監査法人の変更だけで不正を行っているとは言えないが、疑惑を強化する材料であることは間違いない。
まとめ
データセクションの急成長の裏には、投資判断で軽視できない不透明さが残っている。
ナウナウジャパンへの売上集中に加え、利益と営業キャッシュフローの乖離、多額の売掛金など、売上が現金収入につながっているかを疑問視する材料が多くある。
さらに、特定企業が販売と調達・業務委託の双方に関わる構造は、取引の実態と資金の流れを不透明にしている。
これらの疑問が解消されない段階で、巨額売上や大型契約を額面どおりに評価することは避けた方が良いだろう。
業績が代金回収によって裏付けられるまで、高値からの下落率だけを根拠とした投資は危ういと考えられる。

コメントを残す