AI関連株として注目されてきたキオクシアが急落している。
好調な決算にも関わらず売られており、買いを検討している個人投資家も多いだろう。
株価水準を示すPERは異例の3倍割れとなっており、単純に考えれば3年で投資資金を回収できる。
ただし、メモリ企業は販売価格によって利益が大きく変わるため、現在の低PERだけで購入を決めるのは危険だ。
そこで本記事では、最新決算と成長材料を調べたうえで、購入を検討するべき妥当株価を考えてみた。
キオクシアの株価はなぜ急落した?
6月高値から約75%急落
キオクシアは6月高値から約75%下落し、いよいよ買いを検討できる水準に入った。
急騰時に膨らんだ期待が後退し、メモリ需要後退を踏まえた株価水準に接近しているためだ。
2026年6月には最高値37,567円に達していた。
その後は下落が続き、11月5日には9,324円まで売られた。
6月高値からの下落率は約75%に達する。
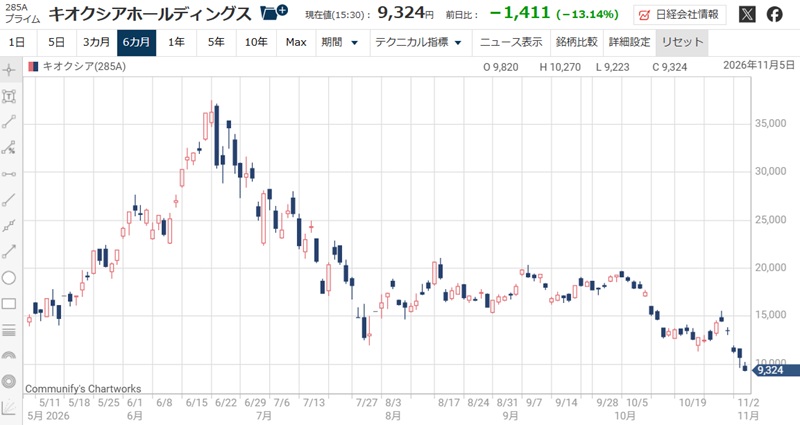
メモリ需要の見通しが不透明な上、直近では米国でのデータセンター規制が需要を押し下げる公算が高くなったことが急落を招いた。
次四半期予想が期待外れ
次四半期の利益予想が市場期待に届かなかったことが、決算後の売りを招いた主因だ。
急成長を期待される銘柄では、足元の好業績に加え、その先も利益が伸びる見通しが株価を支えるためである。
10~12月期の調整後営業利益の会社見通しは2兆円で、市場予想の約2兆3,000億円を約13%下回った。
一方、7~9月期の実績は市場予想を小幅に上回った。
成長の停滞が一時的なら、期待の修正による下落は買い時であると考えられる。
AI投資への警戒と海外株安も下落要因
AI投資への警戒と海外半導体株安も、キオクシアの株価を押し下げた。
業界全体の成長期待が低下すると、業績に変化が表れる前から、関連銘柄に売りが広がるためである。
市場報道では、米中間選挙後のデータセンター規制への懸念や、サンディスク株の急落が売り材料として挙げられた。
ただし、規制への懸念はまだ推測の域を出ず、受注減少が実現したわけではない。
懸念を先行して過度に織り込む動きは買いの好機の可能性がある。
キオクシアの最新決算を分析
上期2兆円超の純利益が実現
上期だけで2兆円を超える純利益を生み出した実績は、キオクシアの買いを考える根拠となる。
AI関連の期待が、実際の利益につながっていることが確認できたためだ。
2027年3月期上期の売上収益は4兆2,472億円、営業利益は3兆2,647億円、純利益は2兆1,979億円であった。
EPSも1,349円に達している。
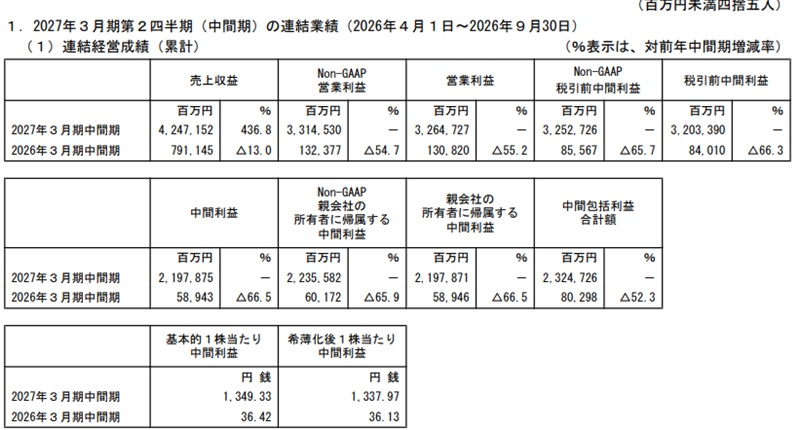
一方、営業利益率は約76.9%と高く、この水準が長期にわたって続くことは難しいだろう。
したがって、利益率が低下しても現在株価を支えられるかまで試算したうえで、購入を判断したいところだ。
メモリ値上がりと出荷増で大幅増益
キオクシアの大幅増益は、NANDの販売価格上昇と記憶容量ベースの出荷増加に支えられている。
NANDはデータを保存する半導体であり、値上がりすれば同じ容量を販売しても収入が増える。
さらに、設備などの費用はメモリ価格が値上がりしても増えないため、価格上昇が利益を大きく押し上げやすい。
会社も今回の増収要因として、平均販売単価の上昇と出荷量の増加を挙げている。
ただし、価格下落時には利益への作用が逆転する。
そのため、長期的な株価を検討する上では、持続可能な利益水準を用いるべきだろう。
出荷時期のずれ解消で販売数量回復
出荷時期のずれが解消すれば、10~12月期に続く1~3月期は数量回復が期待できる。
成長停滞には、一時的な出荷の前倒しや製品構成の変化も影響していると説明されているためだ。
会社の10~12月期予想は、売上収益2兆5,000億円、営業利益1兆9,950億円で、前四半期からほぼ横ばいとなる。
その背景には出荷の前倒しと、リードタイムの長いデータセンター向け製品の比率上昇がある。
そのため、現在の業績停滞は一時的である可能性がある。
出荷時期のずれが解消すれば業績期待が再燃し株価回復につながるだろう。
キオクシアの成長材料
AIの普及がSSD需要を拡大
AIの普及によるデータ量の増加が、データセンター向けSSD需要を拡大する見通しだ。
SSDは学習用データに加え、推論時に参照する情報なども大量に扱い、それを保存・読み出しする基盤となるためである。
特に、高性能AI用途のSSDには、大容量、高速性、電力効率が求められる。
キオクシア自身も、AI推論とフラッシュメモリの成長機会を今後の主要テーマとしている。
AIの普及による保存需要の拡大を取り込める点が、キオクシアの成長材料の1つである。
大容量SSDの省スペース性能が強み
大容量SSDによる省スペース化が、キオクシアの拡販を支える上での強みだ。
顧客が設置面積や電力の制約に対応しながら、保存容量を増やせるためである。
例えば、キオクシアは2026年5月、デルと共同で、245.76TBのSSD「LC9」を40台搭載し、9.8PBまで拡張できるサーバーを実現したと発表した。
大量のデータを小さな設置面積に収められることは、顧客が製品を選ぶ経済的な理由になる。
具体的な顧客メリットを持つ製品がある点が、キオクシアが評価されるポイントだ。
次世代NANDの原価低減が収益力を支える
次世代NANDへの移行による原価低減は、販売価格の下落局面でも収益力を支える要因となる。
同じ面積に保存できるデータ量が増えれば、記憶容量当たりの製造コストを改善できる余地があるためだ。
2026年7月にサンプル出荷を始めた第10世代BiCS FLASHは、第8世代比でビット密度が59%、インターフェース速度が33%向上した。
技術改善が量産時の原価低減につながれば、市況悪化への耐性が強まると考えられる。
サンディスクとの共同投資が供給力を高める
サンディスクとの共同投資により、AI需要を取り込むための中長期の供給力を高める計画だ。
需要の増加を売上につなげるには、先端技術に対応した生産設備と供給能力が必要になる。
両社は政府支援を前提に、2032年までに日本で総額約5兆円の投資を見込んでいる。
対象は四日市・北上の生産設備や関連インフラ、技術の強化が挙げられている。
需要に合わせて設備を立ち上げ、増産分を十分な採算で販売できれば、キオクシアを数年単位で保有する根拠となるだろう。
今後の株価見通し
年間利益3兆円を前提に、現在株価は妥当
現在の9,324円という株価は、年間3兆円の純利益で説明できる。
純利益3兆円ならEPSは1,864円となり、PER5倍を想定して株価は9,320円となる。
一方、今期純利益は5兆5,000億円の見通しであり、今後1~2年で純利益が45%減少しても現在株価を維持できると考えている。
メモリ価格次第ではあるが、45%減益がすでに織り込まれているならば、現在株価は妥当であると言えるだろう。
短期の中立シナリオは株価15,000円
独自試算では、今後1年間の中立シナリオの株価目安は約14,800円となった。
4~12月期の純利益予想は約3.5兆円であり、これに1~3月期の利益を加えると、通期EPSは約3,000円となる。
このEPSにPER5倍を適用した評価が、15,000円である。
ただし、弱気シナリオでは7,900円まで低下する。
以下が各シナリオと試算株価だ。
| ケース | 純利益 | EPS | 想定PER | 試算株価 |
|---|---|---|---|---|
| 弱気シナリオ | 4.2兆円 | 約2,640円 | 3倍 | 約7,900円 |
| 中立シナリオ | 4.7兆円 | 約3,000円 | 5倍 | 約15,000円 |
| 強気シナリオ | 5.2兆円 | 約3,200円 | 7倍 | 約22,400円 |
PER3倍は利益の急減を市場が先取りする場合、5倍は高収益の持続に慎重な評価、7倍は需要継続への信頼が回復する場合として設定した。
参考として、楽天証券は11月2日のレポートで予想EPSにPER7~8倍を適用していることを踏まえてPERを設定した。
中長期の中立シナリオは3年後16,200円、5年後18,100円
中長期の中立シナリオでは、3年後の株価は16,200円、5年後は18,100円と試算した。
AI向け需要による売上成長が、利益率低下の影響をある程度吸収できると想定したためだ。
約3年後には2030年3月期、約5年後には2032年3月期の収益力を用いる。
売上高をそれぞれ12兆円、15兆円、営業利益率を45%、40%とすると、EPSは約2,319円、約2,581円となり、PER7倍で上記の株価となる。
ただし、弱気ケースでは約5,100円、約4,600円となる。
基本シナリオは長期保有の魅力ではあるが、売上成長と高収益の維持が崩れれば、保有期間を延ばしても損失の回復は厳しいと考えている。
3年後の試算株価
| ケース | 売上収益 | 営業利益率 | 親会社帰属利益 | EPS | 想定PER | 試算株価 |
|---|---|---|---|---|---|---|
| 弱気シナリオ | 7兆円 | 25% | 1.155兆円 | 約722円 | 7倍 | 約5,100円 |
| 中立シナリオ | 12兆円 | 45% | 3.710兆円 | 約2,319円 | 7倍 | 約16,200円 |
| 強気シナリオ | 16兆円 | 55% | 6.090兆円 | 約3,806円 | 8倍 | 約30,500円 |
5年後の試算株価
| ケース | 売上収益 | 営業利益率 | 親会社帰属利益 | EPS | 想定PER | 試算株価 |
|---|---|---|---|---|---|---|
| 弱気シナリオ | 8兆円 | 20% | 1.050兆円 | 約656円 | 7倍 | 約4,600円 |
| 中立シナリオ | 15兆円 | 40% | 4.130兆円 | 約2,581円 | 7倍 | 約18,100円 |
| 強気シナリオ | 22兆円 | 50% | 7.630兆円 | 約4,769円 | 8倍 | 約38,200円 |
年間3兆円前後の利益維持を条件に、買いを検討
年間3兆円前後の純利益を維持できる見通しを条件に、キオクシアの段階的な買いを検討できると考えている。
この利益水準なら、PER5倍という低い評価でも、現在株価を説明できるためだ。
さらに、中立シナリオでは短期約15,000円、中長期約16,200~18,100円となり、十分な上昇余地がある。
一方、利益が1兆円程度まで縮めば、現在株価を割安と評価することは難しくなる。
したがって、購入する場合はタイミングを分け、出荷回復と利益率を確認しながら投資額を増やしたいところだ。
まとめ
キオクシアは、AI向け需要と技術進歩に期待できる一方、NAND価格によって利益が大きく変動する銘柄だ。
しかし、急落後の株価は魅力的な水準であり、買い候補として検討できる。
独自試算の中立シナリオは短期約15,000円、約3年後16,200円、約5年後18,100円となった。
一方、市況が悪化すれば4,000~5,000円台も想定される。
信用取引が過熱した銘柄は下げが行き過ぎる場合も多く、下げ止まりを確認した上で、徐々に買い増していく方針が適切だと考えている。
コメントを残す