任天堂が悲観論を乗り越え、再び上昇基調に戻りつつある。
株価は2025年にSwitch2への期待から上場来高値を更新したものの、その後は値上げや部材コスト上昇、ソフト不足への懸念が重なり、2026年6月には6,500円台まで急落した。
しかし、1Q決算で高い収益力が確認されると市場の評価は一変。
株価は9,000円付近まで反発した。
今後はSwitch2の年間販売目標の達成に加え、高利益率のソフト販売をどこまで伸ばせるかが焦点となる。
本記事では、任天堂株が急落した理由と反発の経緯を整理し、今後の業績と株価を予想する。
任天堂の株価推移
Switch2期待で上場来高値を更新
任天堂の株価は、Nintendo Switch2への期待を背景に2025年前半から大きく上昇した。
Switch2は2025年6月5日に発売され、発売から7週間で600万台を超える好調なスタートを記録。
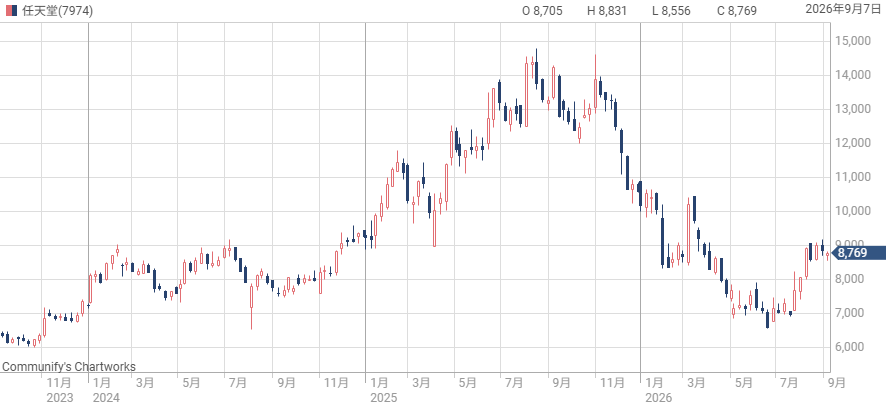
この販売実績を受け、次世代機への移行が順調に進むとの期待が一段と高まり、株価は8月18日に一時14,795円まで上昇した。
しかし、当時のPERは50倍を超えるほど上昇しており、その後の利益成長までかなり織り込まれていたと考えられる。
2025年11月以降は一転して下落基調へ
割高感が高まったことで上値が重くなり、2025年11月以降は下落基調へ転じた。
Switch2の販売自体は好調で、11月に2026年3月期の販売予想を1,500万台から1,900万台へ引き上げられた。
それでも、メモリ価格上昇やソフト販売の勢い不足によって株価下落が続いた。
2026年2月には好調な年末商戦が確認されたにもかかわらず1日で11%も下落しており、市場の視線が販売台数から収益性へ移っていたことが分かる。
2026年6月には6,544円まで下落
下落は2026年に入っても続き、6月26日には一時6,544円まで値下がりし、年初来安値を更新した。
1月5日に付けた年初来高値10,890円からの下落率は約40%に達する。
前年8月の上場来高値14,795円と比べれば、わずか10カ月ほどで株価は半値以下となった計算である。
Switch2そのものが売れていなかったわけではない。
それでも、価格引き上げや部材価格の上昇、ソフトラインアップへの不安などから、高い期待が急速に修正されて株価下落につながった。
悪材料を織り込んだ後は9,000円台まで急反発
6月末に6,500円台まで下落したが、その後は流れが一変した。
7月下旬から買い戻しが強まり、8月6日に発表された2027年3月期1Q決算をきっかけに上昇が加速した。
1Q営業利益が1,426億円と市場予想を大幅に上回ったことで、Switch2の収益性に対する過度な懸念が後退したためである。
株価は8月7日に8,000円台を回復し、8月末には9,000円台を奪還した。
株価6,500円まで下落した理由
Switch 2の値上げで販売鈍化への懸念が浮上
株価が下落した要因の一つが、Switch2の大幅な値上げである。
2026年5月、国内向けSwitch2の価格が49,980円から59,980円へ1万円引き上げられた。
また、米国でも449.99ドルから499.99ドルへ値上げされた。
値上げによって1台当たりの採算改善は期待できる一方、販売台数への影響が問題となる。
Switch2の普及ペースが落ちれば、その後のソフト販売にも影響するため、値上げは中長期の成長期待を冷やす材料となった。
業績予想が市場期待に届かず
2026年5月に発表された業績予想も、株価下落を加速させた。
任天堂は2027年3月期について、売上高2兆500億円、営業利益3,700億円を予想した。
営業利益は前期比2.7%増にとどまり、売上高は11.4%減となる見通しである。
Switch2発売初年度の好調を受け、市場では2年目も高い成長が続くとの期待が高まっていたため、慎重な会社計画は物足りない内容と受け止められた。
実際、決算発表後の5月11日には株価が7%下落している。
Switch2が売れるかどうかではなく、「売れても利益成長が限定的なのではないか」という疑念が株価を押し下げた。
Nintendo Directで大型タイトル不足に不安
6月の急落を加速させたのが、ソフトラインアップへの失望である。
任天堂は6月9日に「Nintendo Direct」を配信したものの、市場が期待していた「スーパーマリオ」などの大型タイトルは発表されなかった。
ゲーム機は本体だけでは継続的に売れない。
Switch2が発売2年目に入り、魅力的なソフトを投入し続けることが本体普及とソフト販売の両面で重要な時期となっていた。
そのため、大型タイトル不足がSwitch2の販売鈍化に直結するリスクとして意識されたのだ。
メモリ価格高騰と関税でコスト増
ハードの採算悪化も大きな懸念材料となった。
2027年3月期の業績予想では、メモリを中心とした部材価格上昇と関税の影響により、約1,000億円のコスト増が想定されている。
背景にあるのが、AIデータセンター向け需要の拡大によるメモリ価格の高騰だ。
Switch2を販売しても、1台当たりの利益が低下すれば業績への恩恵は小さくなる。
「Switch 2が売れる=利益も大幅に増える」という単純な期待が崩れたことが、株価の重しとなった。
Switch2への期待の反動で売り加速
最終的に株価を6,500円台まで押し下げたのは、Switch2への期待が高すぎたことの反動である。
任天堂株はSwitch2への期待から2025年8月に14,795円まで上昇しており、発売後の販売成功だけでなく、その先の利益成長まで先取りしていた。
しかし、2026年に入ると値上げ、コスト増、大型ソフト不足、慎重な業績予想といった悪材料が相次いだ。
Switch2自体が失敗したわけではないが、市場が描いていた強気シナリオとの乖離が広がったのである。
その結果、6月26日には6,544円まで売られ、高値から半値以下となった。
株価9,000円まで反発した経緯
下落により悪材料の織り込み完了
株価が反発に転じた最初の要因は、6月までの急落によって悪材料の織り込みが進んだことである。
株価は2025年8月の14,795円から、2026年6月26日には6,544円まで下落し、高値からの下落率は50%を超えた。
Switch2の値上げやメモリ価格高騰、ソフト不足への懸念などが相次いだものの、Switch2自体の販売は堅調だった。
業績悪化を先取りする形で株価だけが大幅に調整したことで、次第に割高感は薄れた。
6月末を底に株価は7,000円前後で下げ止まり、反発するための土台が整っていった。
7月下旬からIP関連株に見直し買い
本格的な反発が始まったのは7月下旬からだ。
7月24日に6,969円だった株価は、連日上昇が続き、30日には8,145円まで回復した。
背景には、AI・半導体株からゲームやアニメなどIP関連株へ資金を移す動きがある。
また、下落要因だったメモリ価格高騰への警戒も徐々に後退し、売られ過ぎとの見方が強まった。
1Q営業利益2.5倍で収益性への懸念が後退
反発を決定づけたのが、8月6日に発表された2027年3月期1Q決算である。
売上高は前年同期比9.5%減の5,178億円だったものの、営業利益は150.5%増の1,426億円と大幅増益となった。
Switch2ソフト946万本、従来Switchソフト3,381万本とソフト販売が堅調で、デジタル売上高も90%増加した。
さらに、一時的ではあるが関税還付という利益押し上げ要因もあった。
それらの結果、決算翌日の8月7日には5.3%高の8,043円まで上昇した。
「ぽこ あ ポケモン」500万本突破でソフトへの期待が高まる
好決算に続き、ソフト販売の好調も株価を押し上げた。
任天堂は8月13日、Switch 2専用ソフト「ぽこ あ ポケモン」の世界累計販売本数が500万本を突破したと発表した。
専用タイトルのヒットは、Switch 2の需要喚起と同時に、高利益率のソフト売上拡大にもつながる。
主力ソフトが順調に売れていることが評価され、翌14日の株価は6.9%高の8,900円まで急伸した。
業績上振れ期待で9,000円台を回復
8月後半には、任天堂の業績に対する市場の見方が「下振れ懸念」から「上振れ期待」へと変化した。
1Q決算後には複数の証券会社が目標株価を引き上げ、1万円を超える目標株価を示すケースも相次ぐ。
さらに、メモリ価格への警戒が行き過ぎだったとの見方も広がり、買い戻しが継続した。
その結果、株価は9月1日には9,103円まで上昇し、6月安値から約40%反発した。
今後の業績と株価の見通し
ソフト販売好調なら営業利益上振れ
Switch2が会社目標通り1,650万台売れ、ソフト販売も好調に推移すれば、営業利益は4,400億円程度まで上振れると予想する。
上振れを見込む根拠は、好調なソフト販売だ。
1Q時点でソフトは4,327万本売れており、通期計画(1億6,500万本)に対する進捗率は約26%となった。
ここから、年末商戦、Swith2普及による購入母数の増加、ソフトラインナップの拡充などプラスの要因が増える。
それらを考慮し、Switch2ソフトを7,000万本、従来Switchソフトを1億1,500万本、合計販売本数は1億8,500万本と予想した。
高利益率のソフト売上増加による利益率改善も考慮し、売上高2兆1,500億円、営業利益4,400億円、純利益3,600億円を本記事の予想とする。
一方、今期の会社予想は売上高2兆500億円、営業利益3,700億円であり、営業利益ベースで+700億円の上振れが期待できる。
EPSは310円前後まで上昇
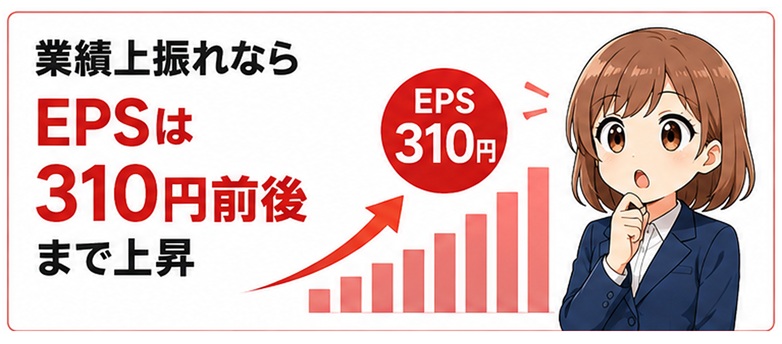
営業利益4,400億円、純利益3,600億円を達成すれば、EPSは310円前後まで上昇することになるだろう。
会社予想では純利益3,100億円を見込んでおり、本記事の予想はこれを約16%上回る水準だ。
株価を考えるうえでは、このEPSの上振れが重要となる。
直近ではハードの利益率低下が注目されているが、ソフトによる利益率改善が実現すれば、株価反発が強まることが期待できる。
任天堂の適正株価を試算
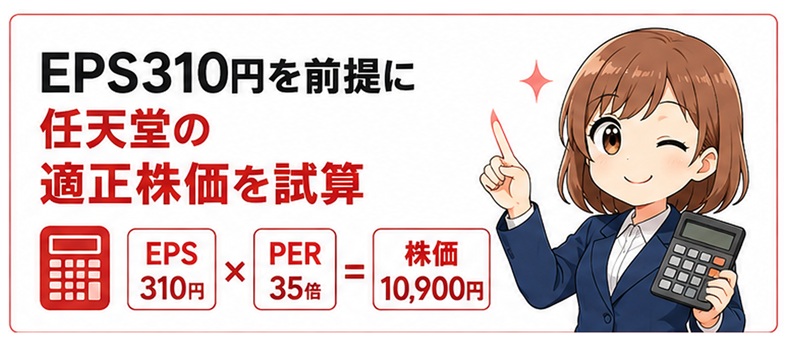
本記事ではEPS310円前後を基準に、適正株価を7,800~12,500円程度と試算した。
PER25倍なら約7,800円、30倍なら約9,300円、35倍なら約10,900円、40倍なら約12,400円となる。
| 想定PER | 株価目安 |
|---|---|
| 25倍 | 約7,800円 |
| 30倍 | 約9,300円 |
| 35倍 | 約10,900円 |
| 40倍 | 約12,400円 |
現在の9,000円前後は、業績が想定まで上振れした場合でもPER30倍前後に相当する。
そのため、現時点での株価上昇余地は限定的であり、1万円を超えるにはPER35倍前後を正当化できる成長期待が必要となる。
1万円超えには業績上振れ・成長期待の維持が必要
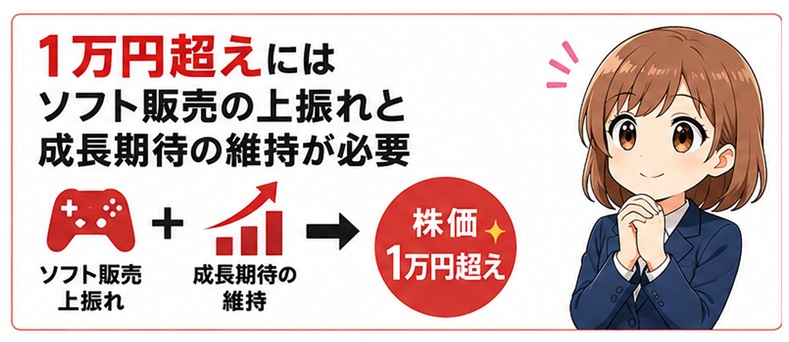
株価が再び1万円を明確に超えるには、Switch2の販売計画達成に加え、ソフト販売の上振れが必要だろう。
EPS310円を前提とした場合、株価1万円はPER約32倍、1万1,000円なら約35倍となる。
この評価を維持するには、今期だけでなく2028年3月期以降も利益成長が続くとの期待が必要になる。
一方、ソフト販売が伸び悩み、Switch2の採算悪化が再び意識されれば、PER25~30倍の7,800~9,300円程度まで評価が切り下がる可能性がある。
今後の任天堂株では、「Switch 2が何台売れたか」以上に「普及したSwitch 2からどれだけ利益を生み出せるか」が株価を左右するだろう。
まとめ
任天堂株、Switch2への期待から2025年に上場来高値を更新したものの、値上げやコスト増、ソフト不足への懸念から6,500円台まで下落した。
その後は1Qの好決算やソフト販売の好調を受け、9,000円台まで急反発している。
今後はSwitch2の販売目標を達成しつつ、さらにソフト販売を伸ばせるかが焦点となる。
本記事では、ソフト販売が好調に推移した場合、営業利益4,400億円、EPS310円前後まで上振れると予想した。
この場合、PER35倍なら株価は約1万900円となる。
株価1万円超えを定着させるには、Switch2の普及だけでなく、高利益率のソフト販売を通じて継続的な利益成長を示せるかが重要となるだろう。
コメントを残す