決算発表を受けて株価が急落した富士通を、3,450円で購入しました。
購入の理由は、主力事業の成長が続いている一方、一過性の要因によって利益が市場期待に届かず、株価が大きく調整したと考えたためです。
また、サイバーセキュリティ、防衛事業、AIといった複数の成長材料にも魅力を感じています。
さらに、四季報の業績予想を基にすると、購入価格での来期予想PERは約16.9倍となります。
今回は、急落の背景と、それでも購入を決めた理由をまとめます。
決算を受けて株価は2割下落
富士通の株価は、10月29日の決算発表を境に大きく下落しました。
決算発表前の終値は4,322円でしたが、翌30日は3,622円となり、1日で約16.2%も下落しています。
その後も売りが続き、11月4日の終値は3,397円と、決算前から約21.4%下がりました。
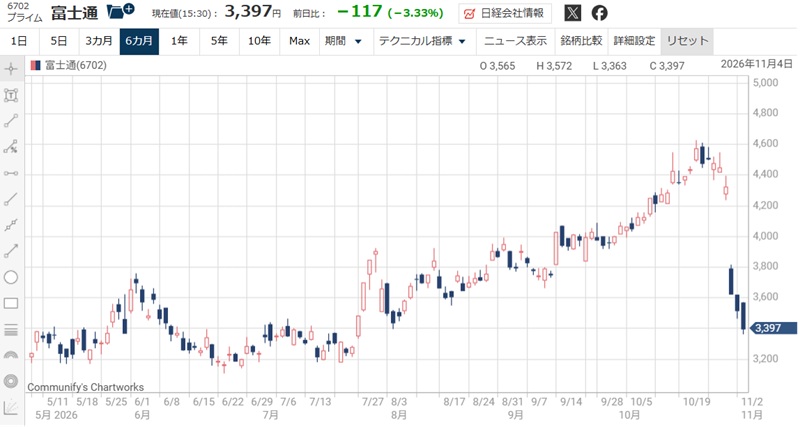
きっかけは、7~9月期の調整後営業利益が約590億円となり、市場予想として報じられた約770億円を大きく下回ったことです。
そのため、通期計画の達成に対する懸念が強まりました。
私の購入価格3,450円も、決算前の4,322円と比べれば2割低い水準です。
そこで、この下落が事業の長期的な悪化を反映しているのか、それとも一時的な失望によるものなのかを検討しました。
主力事業の成長は続いていると判断
今回の決算で私が評価したのは、主力のサービスソリューションが増収増益を維持している点です。
2027年3月期上期の同事業は、売上収益が前年同期比5.9%増の1兆1,294億円、調整後営業利益が11.8%増の1,337億円でした。
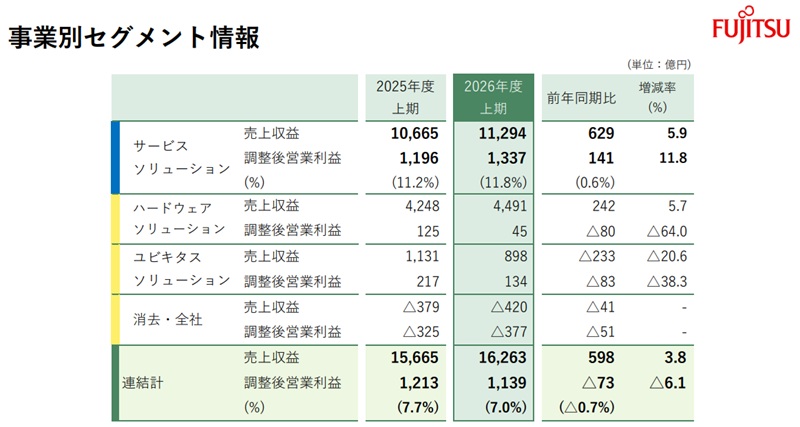
また、成長領域のUvanceも売上収益が26.5%増えており、企業の変革を支援する事業は拡大しています。
一方、全社の調整後営業利益は6.1%減少しました。
したがって、決算を楽観視することはできませんが、主力サービスの需要や収益基盤が大きく崩れた状況とは捉えていません。
なお、上期の最終利益は68.5%減っていますが、前年に計上した事業売却益の反動が大きく影響しています。
一時的な損益を調整した利益は前年並みであり、見出しの減益率だけでは実態を判断しにくい決算でした。
一過性要因の解消と下期の挽回に期待
購入の判断を後押ししたのは、利益を押し下げた要因について、会社が下期の改善を見込んでいることです。
主力サービスでは、7~9月期に不採算案件と季節性の要因が重なり、合計約100億円のマイナス影響が発生しました。
このうち約50億円は、不採算案件によるものです。
残りは、就業日数の減少や大型商談の時期の違い、保守・改修作業の集中などでした。
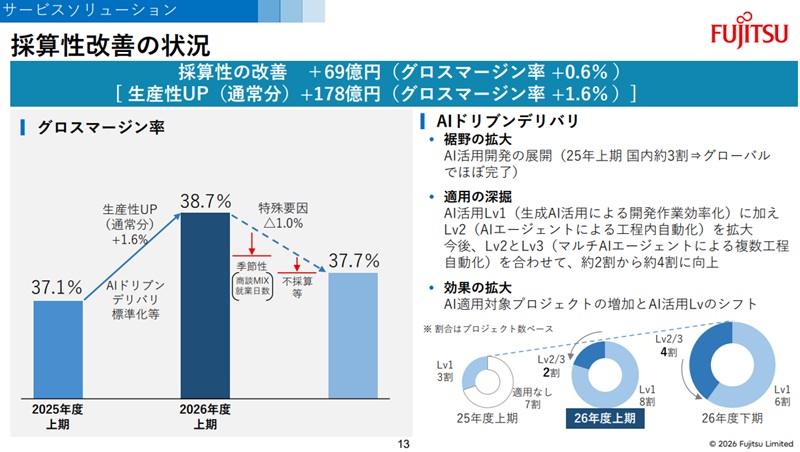
会社は、不採算案件への対策を進めるとともに、季節性による約50億円の影響は第4四半期にプラス方向へ反転する計画と説明しています。
また、サーバー事業では部材価格の上昇を販売価格へ転嫁できなかったことが響きましたが、下期には価格転嫁可能な契約への切り替えが進む見通しです。
もちろん、回復はこれから実績で確認する必要があります。
それでも、悪化の原因と改善の道筋が説明されている点を評価し、私は下期の挽回を期待して購入しました。
サイバーセキュリティ・防衛・AIにも期待
富士通には、業績回復に加えて、中長期で期待できる事業が複数あると考えています。
まず、サイバーセキュリティです。
富士通は10月27日、企業のサイバー防衛能力の向上を支援するソリューションを発表しました。
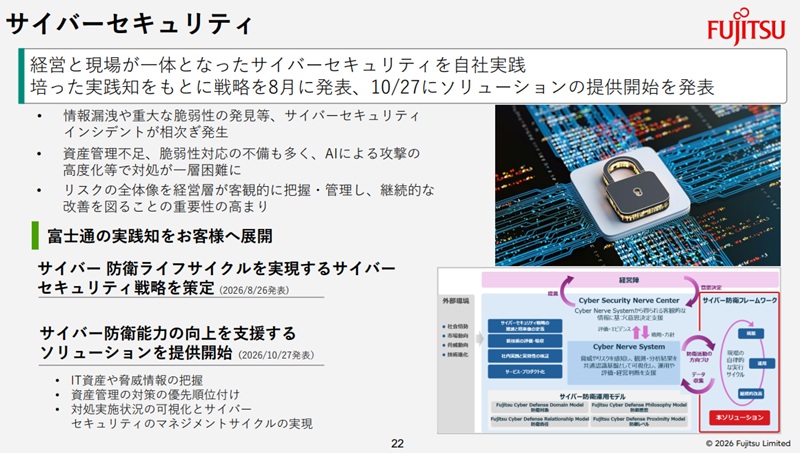
企業がリスクを把握し、優先順位を付けて対策を進める支援を提供しており、セキュリティ投資の拡大を取り込む余地に期待しています。
次に、防衛関連です。
上期の国内受注では、ミッションクリティカル・ナショナルセキュリティなどの区分が前年同期比43%増となりました。
これは防衛だけの数字ではありませんが、会社は防衛分野での売上拡大も説明しており、公共分野の需要を取り込める点に魅力を感じます。
さらに、AIには顧客向け事業の拡大と、自社の開発効率改善の両面で期待しています。
会社は、AIを活用した開発による上期の生産性改善効果を約70億円と説明し、下期にはその2~3倍の効果を見込んでいます。
こうした取り組みが利益成長につながれば、株価が再評価される材料になると考えています。
来期予想PERに割安感
四季報予想を基にした来期PERの水準も重視しました。
2028年3月期の四季報予想を用いると、購入価格3,450円でのPERは16.9倍です。
主力サービスの成長が続き、下期の収益改善も進むのであれば、この評価には割安感があると判断しました。
以下が今期・来期の四季報予想です。
| 売上高 | 営業利益 | 純利益 | 1株益(円) | |
|---|---|---|---|---|
| 2026年3月期 | 3兆5,029億円 | 3,483億円 | 4,494億円 | 254.8 |
| 2027年3月期(予) | 3兆5,100億円 | 4,150億円 | 3,100億円 | 179.3 |
| 2028年3月期(予) | 3兆8,000億円 | 5,000億円 | 3,500億円 | 202.5 |
この業績予想をベースに、市場のPER評価が変化した場合の株価を試算すると、次のようになります。
| 評価シナリオ | 想定PER | 試算株価 | 購入価格3,450円との差 |
|---|---|---|---|
| 弱気:回復への慎重姿勢が続く | 15倍 | 3,066円 | 約−11% |
| 中立:予想利益の実現が評価される | 18倍 | 3,679円 | 約+7% |
| 強気:成長期待から評価が回復する | 20倍 | 4,088円 | 約+19% |
利益が想定どおり伸び、市場の評価も回復すれば、購入価格からの上昇余地があると考えています。
今後は下期の利益回復を確認
今回の富士通への投資は、主力事業の成長と、一時的な利益悪化からの回復を期待したものです。
ただし、不採算案件の再発や部材調達の問題によって、下期の挽回が遅れる可能性はあります。
そのため、今後の決算では、サービス事業の利益率とサーバー事業の価格転嫁が進んでいるかを確認します。
サイバーセキュリティ、防衛、AIという成長材料に加え、来期予想PER16.9倍という購入時の評価水準を踏まえ、私は3,450円での購入を決めました。
これからは会社の回復見通しが実績につながることを期待しながら、保有していきたいと考えています。
コメントを残す