連続増配で知られる三菱HCキャピタルだが、最近は株価低迷が長引いている。
欧州の再生可能エネルギー投資で多額の評価損を計上し、通期業績予想を下方修正したことで、利益回復への期待がしぼんでしまったためだ。
一方、年間配当予想は51円を維持し、高配当銘柄としては健在だ。
さらに、中期経営計画では2029年3月期に純利益2,100億円を目指しており、実現すれば相応の株価上昇が期待できる。
そこで本記事では、足元の減益要因と成長材料、配当を支える収益力を整理し、短期と中期の株価を試算する。
これまでの株価推移
利益成長・増配で一時1,500円超え
三菱HCキャピタルは、利益成長と増配が投資家を引き付けてきた銘柄だ。
年間配当は2024年3月期の37円から2025年3月期に40円、2026年3月期に46円へ増加した。
また、純利益も同期間に1,238億円から1,622億円へ拡大している。
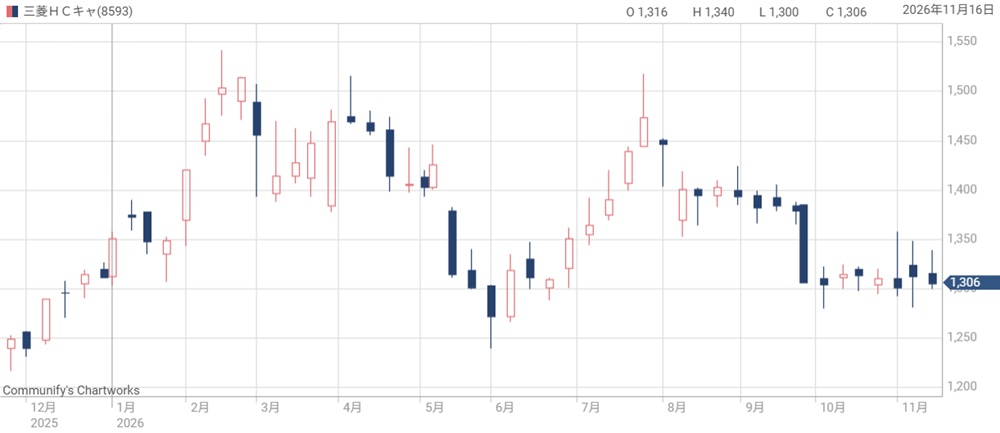
こうした実績から、2026年2月19日に年初来高値1,541円を付けた。
しかし、その後は6月2日に1,239.5円まで下落し、株価の勢いは続かなかった。
業績下方修正で株価が下落
直近の株価下落は、欧州再エネ投資の評価損による業績下方修正が重荷になった。
会社は11月12日、European Energyに関する378億円の評価損を発表した。
これに伴い、2027年3月期の純利益予想を1,600億円から1,300億円へ引き下げた。
それを受け、翌13日の株価は一時1,200円台にまで下落した。
一方、配当は51円を維持したため、高配当銘柄としての地位は守られ、株価下落は限定的だった。
株価回復には収益への信頼回復が必要
株価の回復には、修正後の業績予想を達成できるという信頼の回復が必要である。
上期純利益249.56億円に対し、通期予想は1,300億円であるため、下期には約1,050億円の利益が必要だ。
上期には評価損が集中したことで進捗率が悪かったという理由はあるが、下期に1,000億円超えの利益を出せるかどうか、投資家が警戒するのは当然だ。
したがって、下期の利益積み上げが株価反転の説得力を高める材料となる。
現在株価は割安か?
今期PERは過去平均を上回る
今期の業績予想を基準にすると、現在株価のPERは過去平均を上回る。
具体的には、株価1,317円を予想EPS90.6円で割ると、PERは14.5倍だ。
これに対し、過去3期の平均は11.83倍、過去5期は10.44倍である。
そのため、現在の株価水準は過去平均と比べると割高だと言える。
来期PERは過去5期平均並み
四季報の来期予想を前提にすると、現在株価は過去5期平均に近い評価となる。
四季報予想では、2028年3月期の純利益は1,800億円、EPSは125.5円と予想されている。
| 決算期 | 売上高 | 営業利益 | 純利益 | 1株益(円) |
|---|---|---|---|---|
| 2026年3月期 | 2兆2,153億円 | 2,404億円 | 1,622億円 | 113.0円 |
| 2027年3月期(予想) | 2兆2,760億円 | 2,450億円 | 1,300億円 | 90.6円 |
| 2028年3月期(予想) | 2兆4,500億円 | 2,520億円 | 1,800億円 | 125.5円 |
そのため、株価1,317円に対する来期PERは10.49倍となり、過去5期平均10.44倍とほぼ一致する。
さらに、過去3期平均11.83倍と比べれば約11%低い。
したがって、来期の利益回復が実現すれば割高感は薄れ、その後の期待次第では株価上昇の余地がありそうだ。
PBRと配当利回りには割安感
資産価値と配当の面では、現在株価に一定の割安感がある。
9月末のBPS(1株当たり純資産)1,389.19円に対するPBRは0.95倍で、株価は簿価純資産をやや下回る。
また、配当予想51円に対する利回りは3.87%となる。
そのため、BPSと配当利回りの面では割安感があると言える。
一方、今期予想の配当性向は56.3%で、利益に対する還元負担は軽くない。
想定外の追加損失が発生した場合は減配のリスクもあり、リスク込みの割安感だと考えられる。
主要事業の事業環境
航空は機体不足が追い風
航空事業は、機体やエンジンの供給不足がリース需要を支える環境にある。
IATAも航空機の供給と整備能力の制約を指摘しており、既存機材を活用する需要は底堅さを保ちやすい。
また、同社は中計で収益性の高いエンジンリースを拡大する方針である。
一方、2026年9月の世界の旅客需要は前年同月比0.5%減となり、足元の需要拡大は鈍い。
そのため、機材不足はリース会社の収益機会となる一方、燃料高や需要低迷は借り手である航空会社の経営を圧迫する。
航空は成長の柱と期待できるが、供給不足の恩恵と航空会社の信用リスクが併存する事業である。
物流はコンテナ投資が成長材料
ロジスティクス事業では、コンテナへの投資拡大が将来のリース収入を増やす見通しだ。
10月の事業説明会によると、中国からの輸出拡大などを背景に、2026年度の海上コンテナ投資は過去最大の2,000億円超となる見通しである。
一方、4月公表の中計ではコンテナ稼働率が低下局面にあると説明しており、市況には変動がある。
また、投資額が増えても、契約単価や稼働率が低下すれば収益性は伸びにくい。
したがって、投資拡大には成長余地があるが、利益への寄与は貸出条件と稼働率に左右される。
再エネは採算悪化が逆風
環境エネルギー事業は、欧州での採算悪化が利益回復の重荷となっている。
European Energyでは、電力価格の変動や送電容量の増強遅延により、出資時の想定を下回る業績が続いている。
つまり、発電設備の開発が進んでも、送電網の制約や販売価格によって収益化が遅れる可能性がある。
その結果、同社は投資価値を見直し、378億円の評価損を計上した。
この損失計上自体に同額の現金支出は伴わないが、投資価値の低下という経済的な損失は生じている。
したがって、再エネ市場の成長期待だけで利益回復を見込むことは難しく、個別案件の採算改善を待っている状況だ。
成長事業の伸びと損失抑制が鍵
全社の利益回復は、航空・物流の成長と再エネなどの損失抑制の組み合わせに左右される。
なぜなら、リース資産から収入を積み上げても、投資先の大きな評価損が発生すれば、その成果が打ち消されるためである。
また、航空では需要の減速、物流では貿易や稼働率の変動があり、成長分野にもリスクは残る。
一方、既存の契約収入を維持しながら採算の良い資産を増やし、追加損失を抑えられれば、利益回復への道筋は強まる。
このため、事業環境を総合すると、成長機会は存在するが全面的な追い風とはいえない。
中計達成には、事業規模の拡大に加え、投資の質と損失管理の改善が必要である。
今後の株価見通し
今期EPSでは株価の上値余地は乏しい
今期の会社予想EPSを過去平均PERで評価すると、試算株価は現在株価を下回る。
具体的には、2027年3月期の予想EPS90.6円に平均PERを掛けると、約1,072円となる。
これは、現在株価1,317円より約20%低い水準だ。
ただし、今期利益には再エネ投資の評価損が含まれ、試算株価は低くなりやすい。
また、市場が来期の回復を先取りすれば、今期PERが過去平均を上回ることもあり得る。
試算株価まで下落することは想定していないが、今期業績が冴えない以上、短期的な上昇余地は小さいと考えられる。
来期の利益回復で株価上昇の余地
来期の利益回復が実現すれば、株価には一定の上昇余地が生まれる。
四季報予想では、2028年3月期のEPS125.5円に回復する。
これに過去3年の平均PERを掛けると、試算株価は1,485円となり、現在株価からは約13%の上昇余地があると考えられる。
したがって、来期回復を前提とすれば現在株価はおおむね妥当な水準であり、業績回復の確度が高まれば株価上昇の余地がある。
中計達成なら株価1,500~1,700円台
2029年3月期に中計の利益目標を達成すれば、試算株価は1,500~1,700円台となる。
会社が掲げる純利益2,100億円を達成すれば、EPSは146円となる。
そして、過去平均PERを掛けた株価は約1,732円で、現在株価から約30%高い。
今期予想1,300億円からは2年間で約62%の増益が必要となるが、中計達成を見据えれば、現在株価は割安な水準だと言える。
まとめ
三菱HCキャピタルは、今期利益に対するPERでは割安感が乏しい一方、来期回復を前提とすれば過去平均並みの株価水準だ。
また、PBR約0.95倍、予想配当利回り約3.87%という資産・配当面の魅力もある。
今期は再エネ損失という一過性要因で株価が下落したが、配当利回りも高く、中計達成時には株価1,700円台まで回復する可能性もある。
そのため、中長期目線では配当・株価上昇の両方で利益が取れる銘柄だと考えられる。
今期EPSには再エネ投資の評価損が含まれるため、利益の一時的な落ち込みがPERを押し上げているという事情があります。