ニデック株が、巨額減損と社長解任を巡る報道を受けて急落した。
9月28日には一時ストップ安となる2,340円をつけ、前営業日から17.6%下落。
ニデックは役員変更と大規模な減損処理を検討していることを認める一方、現時点で決定した事実はないと説明している。
今回の問題は、ニデックの企業価値にどれほどの影響を及ぼすのか。
過去の会計不正問題から巨額減損に至る経緯を振り返り、財務への影響と再建の可能性を検証する。
さらに、減損後のBPS・PBRと収益正常化後のEPS・PERから、今後の株価を複数のシナリオで試算する。
ニデック株はなぜ下落した?これまでの株価推移
EV関連の収益化失敗で長期低迷
ニデック株は、EV向け駆動装置の成長期待によって上昇した後、長期にわたって低迷している。
2021年には株価が分割調整後で7,000円台に達したものの、その後はEV関連事業の収益化の遅れなどが株価の重荷となった。
2025年には会計不正問題が表面化し、一時は1,797円まで下落した。
その後は株価が持ち直し、2026年9月24日には年初来高値となる2,941円を記録したものの、直後に巨額減損と社長解任が報じられ、再び急落する展開となった。
会計不正問題で信頼が揺らぐ
近年の株価低迷には、2025年に発覚した会計不正問題が大きく影響している。
2026年4月の第三者委員会による最終報告では、グループ各社で費用計上の先送りや収益の過大計上など、多数の会計不正が確認された。
会計不正問題は2025年に発覚しました。調査の結果、本来計上すべき費用の先送りや、売上・利益の水増しなど、国内外のグループ会社で多数の不正が判明しています。
この問題による影響額は、営業利益で1,664億円、当期利益で1,607億円の下方修正となった。
また、不正会計を受けて、東京証券取引所は2025年10月にニデックを特別注意銘柄に指定した。
過去の利益と資産の信頼性が揺らいだことで、投資家は開示済みの財務数値を基に企業価値を評価することが難しくなっている。
1兆円減損・社長解任報道で株価が急落
1兆円規模の減損と社長解任を巡る報道がきっかけとなり、9月28日は株価が急落した。
各メディアは、ニデックが2026年3月期に1兆円規模の減損を計上する方針であり、岸田光哉社長の解任も決議したと報じている。
これを受けて株価は前営業日の2,840円から、ストップ安となる2,340円まで下落した。
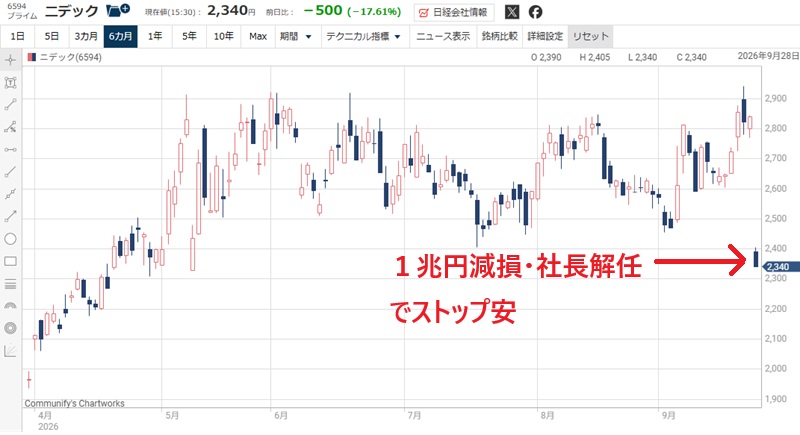
ただし、会社側は大規模な減損と役員変更を検討していることを認めたものの、正式な決定は発表していない。
今回の下落では、巨額減損による自己資本の毀損に加え、追加損失や経営体制の不透明感も売り材料となったと考えられる。
損失の最終的な規模と新たな経営体制が明らかになるまでは、株価の変動が続く可能性がある。
減損1兆円について、巨額損失の背景を整理
1兆円減損報道と会社発表で分かっていること
ニデックの1兆円減損は、9月28日時点では報道段階にあり、会社が正式に発表した確定額ではない(9/29時点)。
会社が4月17日に公表した資料では、会計不正による利益の下方修正に加え、のれんや固定資産に追加の減損が必要となる可能性を示していた。
その際に公表した減損の検討対象資産は、主に車載事業に関連する約2,500億円規模だった。
今回報じられた1兆円はこれを大幅に上回るが、対象資産の内訳や会計処理の詳細は明らかになっていないのが現状だ。
今後の発表では、減損総額と対象事業、計上年度に加え、税効果を反映した最終損益への影響が重要になる。
減損はなぜ膨らんだ?
今回の減損は、車載事業への投資と収益性の低下が密接に関係している。
同社はEV向け駆動装置などの成長を見込み、事業拡大に向けた投資や企業買収を進めてきた。
しかし、車載事業では不採算機種の見直しや固定費削減が課題となり、2025年度上期には828億円の営業損失を計上した。
この中には、契約損失引当金や固定資産の減損など、多額の損失が含まれている。
会計不正の調査によって過去の利益が下方修正されれば、保有資産から将来回収できると見込む金額も変わり得る。
車載事業の収益計画と資産価値を改めて評価することが、今回の巨額減損問題の焦点となっている。
従来の減損額2,500億円との違い
今回の減損額を検証する際は、過去の公表額との重複を避ける必要がある。
4月に示された約2,500億円は、主に車載事業に関連する減損の検討対象資産の金額であり、確定した減損損失額ではない。
また、同時点で公表された当期利益への累積影響額1,607億円は、会計不正による過年度の利益修正に関する数値である。
したがって、これらの金額に、今回報じられた1兆円が単純に加算されるわけではない。
過去に計上済みの減損、過年度修正に伴う追加減損、今回の報道額について、それぞれの対象期間と資産を確認する必要がある。
正式発表後には、重複を除いた純追加損失を把握することが重要だ。
1兆円の減損に耐えられるか?財務への影響を検証
自己資本はどこまで減るのか
1兆円規模の減損が実現した場合、ニデックの財務基盤は大きく変化する。
訂正前の2025年9月末決算では、親会社所有者帰属持分は1兆7,594億円、自己資本比率は50.4%だった。
ここから1兆円が全額自己資本の減少につながると仮定すると、自己資本は約7,594億円に減少する。
総資産も同額減ると仮定すれば、自己資本比率は約30.5%となる。
| 指標 | 減損前 | 減損後 |
|---|---|---|
| 自己資本 | 1兆7,594億円 | 7,594億円 |
| 自己資本比率 | 50.4% | 30.5% |
| D/Eレシオ | 0.40倍 | 0.94倍 |
D/Eレシオは有利子負債を自己資本で割って計算され、数値が低いほど財務の安定性が高いとされます。例えば、D/Eレシオが0.5倍なら、自己資本100億円に対して有利子負債が50億円あることですね。
現金流出を伴わないが、資金繰りに影響
1兆円の減損を計上しても、それだけで資金繰りが行き詰まるわけではない。
減損は帳簿上の処理であり、現金支出は発生しないためだ。
2025年9月末の現金及び現金同等物は約3,445億円、上期の営業キャッシュフローは約1,123億円だった。
D/Eレシオも1倍未満を維持できることから、深刻な信用問題になる可能性は低い。
一方、根本的な問題である事業の採算悪化が続けば、将来の現金収入も減少する。
決算訂正や不適切な取引に伴う追加支出が発生する可能性があり、資金繰りは従来より厳しくなるだろう。
借り入れや成長投資の制約になる
巨額減損による自己資本の減少は、今後の資金調達に影響を与えるだろう。
2025年9月末の有利子負債は約7,120億円で、D/Eレシオは0.40倍と非常に健全だった。
しかし、自己資本が1兆円減少すると、D/Eレシオは0.94倍に上昇する。
極端に悪い数字ではないものの、財務指標の悪化に伴い、金融機関が融資条件や財務制限条項を見直す可能性がある。
借入金利が上昇すれば利払い負担が増し、設備投資や研究開発などに使える資金も制約されることになるだろう。
配当再開と株主還元が遠のいた
株主還元の再開には、財務の健全性と利益の回復が必要となる。
ニデックは会計不正問題を受け、2026年3月期の中間配当を無配とし、期末配当についても2026年3月に無配を決定した。
巨額減損によって自己資本が大幅に減少すれば、財務基盤の再構築が経営上の課題となる。
さらに、車載事業の立て直しや借入金の返済にも資金が必要となるため、株主還元に充てられる資金は制約を受けることになる。
財務健全性や株主還元を重視する投資家が離れることになり、株価面でも重荷となる。
巨額減損で悪材料出尽くし?再建の可能性と残るリスク
ニデックに残る本業の収益力
巨額減損後のニデックの企業価値は、既存事業がどれだけ利益を生み出せるかによって大きく変わる。
2025年度上期の訂正前決算では、精密小型モータが約349億円、家電・商業・産業用が約574億円の営業利益を確保した。
一方、車載事業は約828億円の営業赤字となり、連結営業利益を約211億円まで押し下げた。
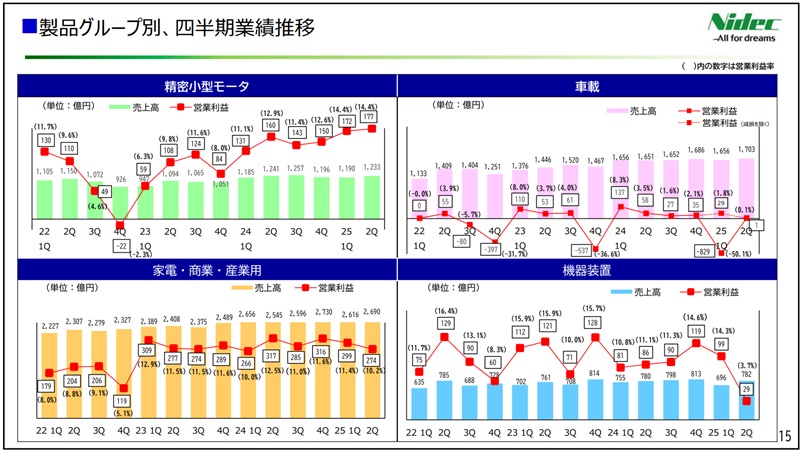
家電・商業・産業用や精密小型モータには、データセンター向け製品などの成長分野も存在する。
これらの事業の収益力を維持しながら、不採算事業の整理を進められるかが再建の鍵となる。
車載事業の立て直しが追加損失を抑える鍵
ニデックの再建では、車載事業の採算改善が重要な課題だ。
2025年度上期には、多額の契約損失引当金や減損を計上したこともあり、車載事業で約828億円の営業損失が発生した。
その後、同年度第2四半期単独では約0.9億円の営業黒字となったものの、利益率は0.1%にとどまる。
これを受け、ニデックは不採算機種の受注見直しや固定費削減を進めている。
今後も収益性の低い製品が残れば、新たな契約損失や減損が発生する可能性がある。
追加損失を抑えるためには、既存受注の採算改善と固定費削減を進め、安定的に利益を確保できる構造への転換が必要だ。
経営改革・決算正常化・上場維持が信頼回復の焦点
ニデックの信頼回復には、経営改革と決算の正常化を着実に進める必要がある。
2026年4月に改善計画の改訂版が公表され、内部管理体制や企業風土の改革について言及された。
また、9月には品質不適切行為に関する調査結果も公表された。
東証による特別注意銘柄の指定は続いており、指定から1年が経過する2026年10月以降には内部管理体制の審査が行われる。
審査結果によっては指定解除や指定継続となる一方、内部管理体制の改善が認められない場合には上場廃止となる恐れもある。
今後は訂正決算の開示、内部管理体制の改善状況、新たな経営体制の下での事業再建が焦点となるだろう。
株価はどこまで下がる?減損後の企業価値から株価を予想
減損後のBPS・PBRから株価の下値目安を試算
1兆円の減損が自己資本に全額反映された場合、ニデックのBPS(1株あたり純資産)は大きく低下する。
訂正前の自己資本である約1兆7,594億円から1兆円を差し引くと、自己資本は7,594億円となる。
さらに、株式数約11.46億株で割ると、BPSは約663円となる。
このBPSに想定されるPBRを適用すると、次の株価水準が算出される。
| 想定PBR | 試算株価 |
|---|---|
| 0.8倍 | 約530円 |
| 1.2倍 | 約795円 |
| 1.8倍 | 約1,190円 |
減損報道を受けた株価が2,300円付近なので、上記の試算株価とは大幅な乖離がある。
ただし、PBRによる評価は将来の収益力を十分に反映しない場合がある。
事業の再建が進めば利益回復が期待でき、簿価純資産だけで株価を判断することは難しい点は考慮するべきだろう。
収益正常化後のEPS・PERから中期的な妥当株価を考える
中期的な株価を考えるには、減損後の収益力を基にEPSとPERを試算する方法が良いだろう。
ニデックが2025年9月に訂正した2025年3月期決算では、純利益は約1,644億円だった。
1株利益に換算すると約143円だ。
ただし、この時点では第三者委員会の調査による追加修正が反映されていない点は注意が必要だ。
将来のEPSは、車載事業の採算改善や既存事業の成長を踏まえて再評価する必要があるだろう。
ここでは収益正常化後のEPSを80~140円と仮定し、PER12~18倍を組み合わせた条件付きの試算を行う。
弱気・基本・強気の3シナリオで株価レンジを予想
ニデックの株価を評価するため、収益回復の程度に応じて3つのシナリオを設定する。
それぞれのEPSとPERは、正式な会社予想ではなく、今後の収益力と投資家の評価が異なる場合を比較するための仮定である。
| シナリオ | 想定EPS | 想定PER | 試算株価 |
|---|---|---|---|
| 弱気 | 80円 | 12倍 | 960円 |
| 中立 | 130円 | 15倍 | 1,950円 |
| 強気 | 180円 | 18倍 | 3,240円 |
ニデックのPERは、不正会計問題が明るみになる以前は15~20倍で推移していました。上記想定PERはそれをもとに設定しています。
それぞれのシナリオは次の通りだ。
短期は損失額確定、中長期は利益回復が株価を左右
ニデック株の今後を考えるうえでは、短期と中長期で異なる材料を確認する必要がある。
短期的には、減損総額や対象事業の確定、訂正決算の公表、新経営体制に関する発表が主な焦点だ。
中長期的には、車載事業の収益改善、既存事業の利益成長、財務基盤の再構築が企業価値を左右する。
さらに、特別注意銘柄の指定に関する東証の審査結果も重要である。
巨額減損によって過去の問題が会計上整理されたとしても、その後の収益改善や内部管理体制の改革が継続して進むかを確認する必要がある。
株価評価に用いるEPSやBPSは、正式な訂正決算が開示された後に改めて算出することが重要だ。
まとめ
ニデック株は、会計不正問題に続く1兆円規模の減損報道を受け、経営と財務への不安が強まっている。
報道どおりの減損規模となれば、自己資本は大幅に減少し、資金調達や成長投資にも影響が及ぶ。
今後の再建では、車載事業の採算改善、そして決算の正常化と経営体制の改革が重要となるだろう。
株価については、減損後のBPS・PBRが下値を考える手掛かりとなり、中長期的には正常化後のEPSとPERが評価の中心となる。
問題発覚前のPERは2025年前半で15~20倍程度だったが、同水準への回復には収益力と経営への信頼を取り戻す必要がある。
当面は減損額の確定と訂正決算の公表を待ち、財務への影響と本業の収益力を見極める局面である。
日本経済新聞「ニデック岸田社長が辞任へ 巨額損失受け、社外取締役主導で体制刷新」