タマホームの株価が下落している。
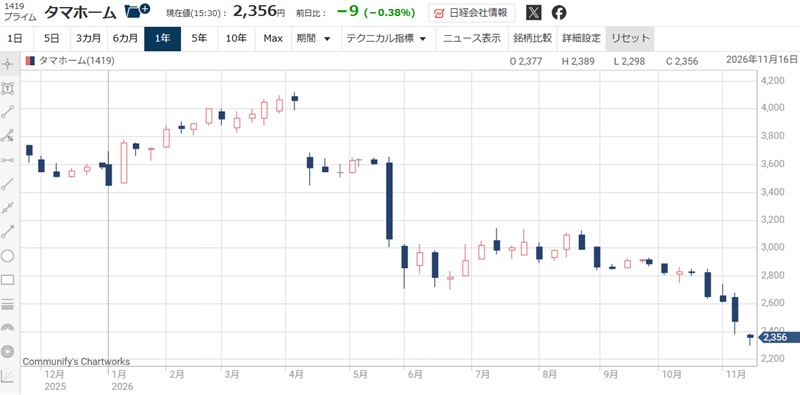
2026年4月の大幅減配をきっかけに売られ、5月末の配当権利落ち後も下落が続いた。
さらに、11月には保険金不正請求が報じられ、業績回復を目指す同社に信用面の不安が加わった。
一方、会社は今期の大幅増益と1株130円の配当を計画し、2031年5月期には純利益100億円を目指している。
株価下落を買い場と捉えてよいのか。
本記事では、下落の経緯を振り返った上で、不正請求問題の詳細屋配当の持続性を整理し、短期と3年後・5年後の株価を試算していく。
タマホームの株価が下落した理由
4月の大幅減配で、高配当株としての期待が後退
株価下落の起点は、4月10日の決算と同時に発表された大幅減配だ。
会社は2026年5月期の配当予想を196円から125円へ、約36%引き下げた。
当時の株価は4,000円を超えており、配当利回りは約5%から約3%に低下した計算だ。
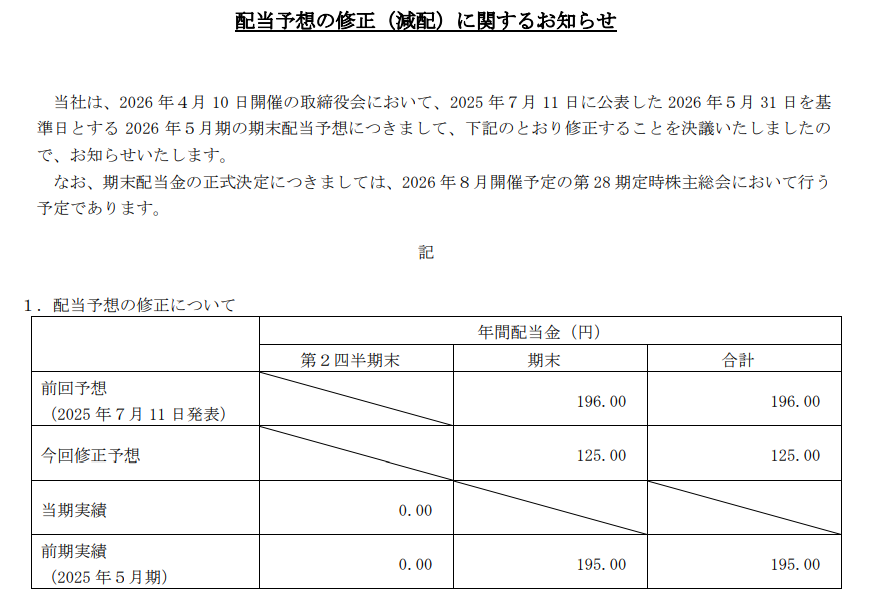
事業基盤の立て直しと成長投資に資金を振り向けるためだったが、翌営業日の4月13日には減配を嫌気した売りが殺到した。
配当収入を重視する投資家にとって保有を続ける魅力が低下したことが下落につながった。
5月末は配当権利落ちで売られる
続く5月末には、配当権利確定後の売り圧力が株価を押し下げた。
5月28日は3,650円から3,315円下落し、下落率は9.2%に達した。
期末配当は125円の予定だったため、この日の下落幅は配当額を210円上回る。
権利落ちでは配当相当額の株価調整が生じることは通常の動きだが、それに加えて換金売りが優勢になったようだ。
懸念材料は、前期の計画未達と足元の赤字
夏以降は、前期の計画未達と業績回復の不確実性が株価の重荷となった。
2026年5月期の決算では営業利益が38.42億円となり、会社計画47億円を約18%下回った。
今期2027年5月期は大幅増益を予想しているものの、その予想が発表された翌日には、下振れを嫌気する売りが発生した。
さらに、10月の第1四半期決算でも営業赤字が前年同期から拡大した。
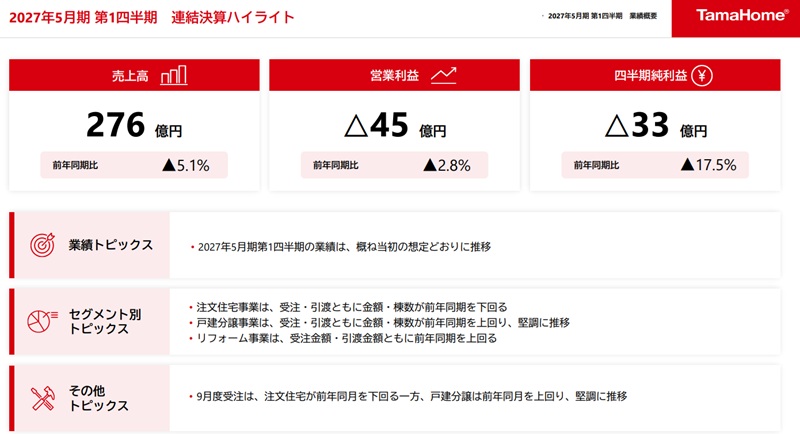
会社は概ね想定どおりと説明しているが、投資家にとっては下振れリスクを意識する内容だった。
計画達成への信頼が回復しにくい状況であり、投資家は下方修正を懸念している状況だ。
保険金不正請求が追加の下落材料
11月の株価下落には、保険金不正請求による信用不安が加わった。
11月10~11日に不正請求が報じられ、11日の終値は2,501円となった。
年初来高値4,125円からの下落率はおよそ40%に達する。
市場では、今後の住宅販売や信用に及ぼす影響を警戒した売りが発生した。
減配と業績回復への不安で株価が低迷する中、追加調査でさらなる不正が明らかになるリスクが表面化し、タマホーム株の不確実性がさらに高まることとなった。
タマホームの最新決算を確認
今期は大幅増益も、業績回復は途上
2027年5月期の会社予想は営業利益75億円、純利益40億円であり、純利益3.3倍という大幅な業績改善が計画されている。
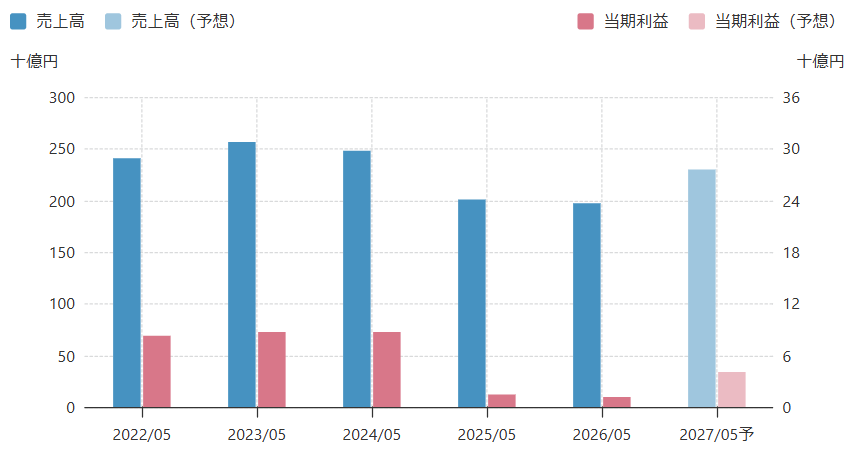
しかし、この増益は前期の一過性損失の反動によるものだ。
前期は店舗などの減損損失15.41億円が計上されたことで、純利益は12億円に沈んだ。
したがって、増益率の大きさだけで業績が回復したと判断することは避けるべきだろう。
2024年5月期以前は純利益80億円を超えており、それと比較すると2027年5月期は半分未満の水準だ。
現在はまだ業績回復の途上の段階である。
| 項目 | 2026年5月期実績 | 2027年5月期会社予想 |
|---|---|---|
| 売上高 | 1,977.40億円 | 2,300億円 |
| 営業利益 | 38.42億円 | 75億円 |
| 純利益 | 12.13億円 | 40億円 |
| EPS | 41.86円 | 138円 |
第1四半期の赤字要因は?
直近で発表された第1四半期決算は赤字転落だった。
住宅の引き渡しが期末に集中する傾向にあり、第1四半期の売上高は例年小さい。
そのため、業績回復の途上にある今期においては、第1四半期の赤字はある程度予想されていた。
しかし、前年比でも利益がほぼ改善していないことは想定外だった。
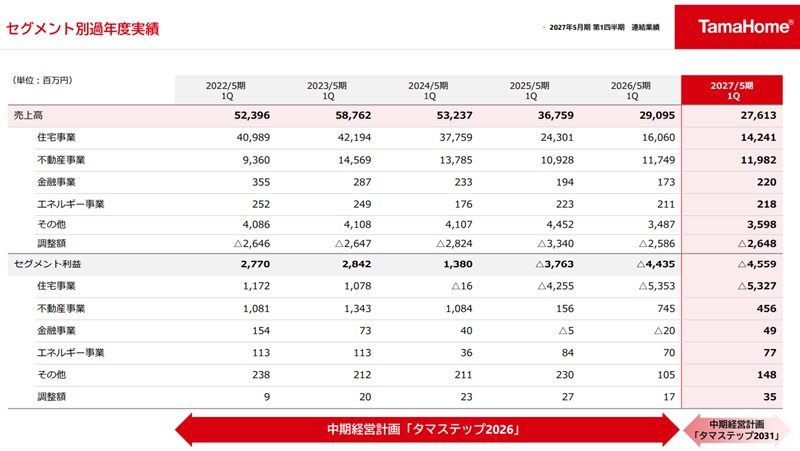
第2四半期以降も低迷が続けば、今期計画からの大幅な下方修正がより意識されるようになる。
その場合、株価がさらに下落する要因となるだろう。
通期計画達成には高いハードル
通期営業利益75億円の達成には、2026年9月~2027年5月に120.6億円を稼ぐ必要がある。
第1四半期に45.59億円の営業損失を計上したため、残りの期間でその赤字を回収し、さらに通期目標を積み上げなければならない。
この期間の営業利益率は6%という高水準が求められる。
実際のところ、この利益率を達成することは困難だろう。
業績の良かった2023年や2024年でも営業利益率は5%台だった上、現在は注文住宅販売が厳しい状況であり、5%台の達成も怪しい。
よほど事業環境が改善しない限り、業績予想の下方修正に追い込まれる可能性は高そうだ。
タマホームの業績は回復するか?
戸建の受注拡大が業績回復をけん引
足元で最も明確な回復材料は、戸建分譲の受注拡大である。
2026年10月の受注金額は前年比142%となり、注文住宅95%、リフォーム100%を大きく上回った。
要因としては、土地を持たない顧客や、入居までの負担を抑えるため短期間で入居したい顧客の需要を取り込んでいることが挙げられる。
完成物件は契約から2カ月以内に引き渡すケースが多く、受注を比較的早く売上につなげられる点が強みだ。
今期の業績回復は、好調な分譲受注を値引きに頼らず拡大していけるかにかかっている。
注文住宅は、価格と原価の見直しで収益改善
従来までのタマホームは注文住宅が稼ぎ頭だった。
しかし、建築費と金利の上昇によって、希望する注文住宅が顧客の購入予算に収まりにくくなっている。
原価上昇に加えて売上減少も加わり、前期の注文住宅事業は赤字転落してしまった。
対策として、資材価格を踏まえた商品仕様の見直しを進めている。
この施策により、原価を改善しながら低価格帯でも利益を確保し、受注回復と利益成長の両立を目指す。
中期計画は達成できる?不動産事業の育成と利益率改善が必要
タマホームは「タマステップ2031」で、2031年5月期に売上高3,100億円、営業利益160億円、純利益100億円を目標としている。
今期業績予想を比較すると、売上1.4倍、営業利益2倍超という高い目標だ。
この計画の達成には、注文住宅の回復に加え、不動産事業などの拡大と利益率改善が必要となるだろう。
現状からは高すぎる目標であることから、市場からは目標達成の可能性は低いと見られている。
実際、前回の中期計画は最終的に当初目標を大きく下回る着地となった前例もある。
したがって、今回の中期経営計画についても、今後の業績回復によって実現可能性を示せるかが重要となる。
保険金不正請求による追加負担と信用低下
300件以上の不正請求疑惑が浮上し、全店調査へ
タマホームでは、高松支店の複数社員による火災保険金の不正請求疑惑が浮上し、全店舗を対象とした調査が進んでいる。
報道によると、過去の事故写真を使い回して事故を装う架空請求や、住宅修理費の水増し請求が行われていたとされる。
現時点で判明している件数は300件以上、金額は2,000万円を超える。
また、損害保険会社側は他の支店にも疑わしい事例があるとして、第三者委員会の設置を含む追加調査が行われる。
以前に発覚した中古自動車販売のビッグモーターの不正では、最終的には組織的な不正が判明し、巨額損失と信用低下につながった。
今回のタマホームでも組織的な関与が明らかになれば、保険金の返還や調査・再発防止に伴う負担に加え、信用低下によって業績が急悪化するおそれがある。
全店舗で同規模不正なら、不正請求額は約47億円
仮に全237店舗で高松支店と同規模の不正が行われていた場合、不正請求額は約47億円に達する計算となる。
報道された高松支店の2,000万円超を参考に、1店舗当たり2,000万円と置くと、237店舗との掛け算で47.4億円となる。
その場合、返済負担は今期の会社予想純利益40億円を上回る規模だ。
保険金の返還責任、さらに調査費用や信用低下による受注減少が加われば、影響が長期化するおそれもある。
信用低下が受注に波及する恐れも
信用低下が住宅やリフォームの受注に波及した場合、影響は直接的な返還費用を上回る可能性がある。
住宅購入では建物の品質に加え、長期保証や入居後の対応への信頼が重視されるためだ。
ビッグモーターの件では、不正発覚後に販売・買い取り台数が約半減し、信用低下が本業と資金調達の双方を直撃した。
現在判明している限りでは顧客への直接被害は確認されていないが、保険請求上乗せのために故意に損壊させていたかもしれない。
今後の調査の結果次第では、信用低下が受注に波及する可能性があるだろう。
高配当は維持できるか?配当性向と財務余力
予想配当性向は約94%、利益下振れなら減配の恐れ
タマホームの株価は高配当が支えていると言っても過言ではない。
今期は1株130円の配当が計画されており、下落後の株価では配当利回りが5%を超えている。
一方、1株利益は138円の予想であり、利益のほとんどを配当に回す計画だ。
そのため、利益の下振れに対する余裕はほとんどない。
ただでさえ今期業績予想の達成が危ぶまれる中、保険金不正受給の悪材料が重なり、利益下振れの可能性が高まっている。
実際に業績予想の下方修正となれば、減配は避けられないだろう。
現在の配当利回りは5%を超えているものの、減配のリスク込みの高配当であることを認識しておくべきだ。
配当維持には、利益と営業キャッシュフローの回復が必要
配当を持続させるには、会計上の利益に加え、事業から入る現金も回復する必要がある。
2026年5月期の営業キャッシュフローは9.26億円、投資キャッシュフローは11.56億円の支出となり、両者の合計は約2.3億円のマイナスだった。
これに対し、今期予想の130円配当には、年間約37.7億円の現金が必要となる。
現預金の取り崩しや借入で補うことは可能だが、長く続ければ投資余力が細る。
本業の現金創出力が高まることが、無理のない株主還元の条件となる。
金利上昇と建築費高止まりが業績圧迫
金利上昇と建築費の高止まりは、住宅需要と会社の採算を同時に圧迫する要因である。
住宅ローンの返済負担が増えると、顧客は購入を延期したり、建物の予算を下げたりしやすくなる。
一方、資材費や人件費の上昇を販売価格へ転嫁できなければ、会社の利益率が低下する。
借入金で分譲地を仕入れる事業では、資金調達費用の上昇も負担となる。
短期間で入居できる完成物件に需要が向かう効果はあるが、市場全体の購入余力が低下するリスクは残る。
国内金利の上昇と建築費上昇は今後も続く見通しであり、業績が圧迫されることで減配につながる可能性がある。
今後の株価見通し
株価は約4割下落も、割安とは言えない
現在株価は高値から大きく下がったものの、利益基準では割安とは限らない。
11月11日の終値2,501円をベースにした予想PERは18.1倍となる。
また、1株純資産783.63円に対するPBRは3.19倍で、純資産を下回る株価でもない。
仮にPER15倍を割っているようであれば割安感が強まるが、現在の株価指標は買いを後押しするほどの数字ではない。
配当利回りは5%超えと高水準だが、保険不正請求の規模次第では、無配当に転落しかねない。
買いを判断するには、予想を超えて利益が回復することが必要となる。
| 指標 | 数値・基準 |
|---|---|
| 予想EPS | 138円 |
| 予想PER | 約18.1倍 |
| BPS | 約783.63円(2026年8月末) |
| PBR | 約3.19倍 |
| 予想配当利回り | 約5.20%(年間130円を前提) |
中計達成なら株価回復余地
中長期では利益回復が続けば、現在株価から回復する余地がある。
2031年5月期の目標である純利益100億円を達成すれば、EPSは約345円となるためだ。
今期の予想ESPは138円であり、およそ2.5倍の改善率となる。
この業績をベースに、PER10倍(弱気)、PER13倍(中立)、PER16倍(強気)の3パターンを設定し、想定株価を計算した。
| シナリオ | 想定PER | 5年後EPS | 5年後株価 |
|---|---|---|---|
| 弱気 | 10倍 | 345円 | 約3,450円 |
| 中立 | 13倍 | 345円 | 約4,485円 |
| 強気 | 16倍 | 345円 | 約5,520円 |
中立のPER13倍で株価4,485円であり、現在株価の2,500円を大きく上回る。
強気のPER16倍を想定すれば株価上昇率は2倍超だ。
したがって、中計の達成次第では大幅な株価回復余地があると考えられる。
買い判断には、利益回復と信用回復が必要
業績回復を前提とすると現在株価は魅力的な水準だ。
しかし、事業環境の悪さや保険不正請求のリスクを踏まえると、株価の下落余地はまだ残されている。
そのため、買い判断には利益と信用回復が必要となる。
受注の売上計上、現金収入の改善、不正問題の調査進展がそろうほど、回復シナリオの信頼性は高まる。
現時点では、回復の成否で株価が大きく変わる銘柄として、想定が外れた場合の損失も踏まえて買い判断を選ぶべきだろう。
まとめ
タマホームの下落は、4月の大幅減配、5月末の権利落ち、利益回復への不安に、11月の保険金不正請求問題が重なった結果である。
戸建分譲の拡大や採算改善には期待できるが、配当維持の余裕は小さく、信用回復も課題となる。
中期計画の達成には株価上昇の余地がある一方、未達なら低迷が続く可能性がありそうだ。
投資判断では、予想利回りや高値からの下落率に加え、利益・現金収入・調査結果を踏まえて評価することが重要である。

コメントを残す