日産自動車の株価は低迷が続き、2026年6月には一時290円台まで下落した。
PBRは0.2倍台と極めて低い水準にあり、「さすがに今が底ではないか」と考える投資家も少なくない。
一方、業績は依然として回復途上にあり、中国市場の低迷や無配継続など不安材料も残っている。
ただし、再建計画「Re:Nissan」によるコスト削減は進み、直近の決算では営業利益が黒字転換するなど明るい兆しも出てきた。
そこで本記事では、日産の業績や再建状況を確認したうえで、株価が底を打った可能性や今後の反転上昇余地を検証する。
さらに3年後、5年後の業績を予想し、EPSとPERから将来の株価水準も具体的に試算する。
これまでの株価推移
2026年2月には466円まで上昇
日産自動車の株価は、2026年前半に一時466円まで上昇した。
2月17日には年初来高値となる466円を付け、前年から続いていた低迷局面から反転する期待が浮上。
また、経営再建への期待や業績悪化がピークを越えるとの見方も背景にあった。
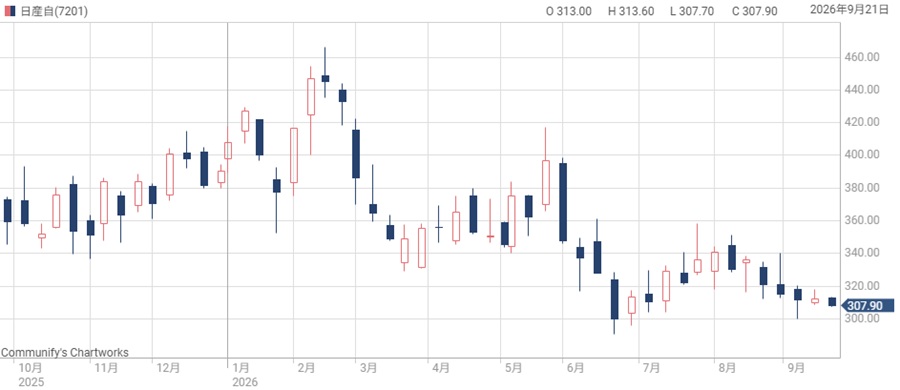
しかし、その後も自動車事業の収益力や販売動向への不安が再燃し、上昇は長続きしなかった。
結果として466円が当面の高値となり、株価は再び下落基調へ転じている。
6月には290円台まで下落
日産株はその後も下落が続き、6月26日には290円まで下落した。
2月の高値466円から計算すると、わずか4カ月ほどで38%下落したことになる。
業績低迷に加えて、自動車事業の赤字やキャッシュフロー悪化、世界販売の伸び悩みなどが投資家心理を冷やした。
黒字化見通しは一定の評価がされたものの、市場では再建が成功するか慎重な見方が続いた。
300円を割り込む水準まで売られたことで、PBRは0.2倍台まで低下している。
310円前後で底値を探る展開
6月に290円台まで下落した後は低迷が続き、9月18日の終値は312.3円となっている。
年初来安値290.8円からは7%上昇したものの、2月高値466円と比べれば33%安い。
つまり、株価は反発しているものの、本格的な上昇トレンドへ転換したとはまだ言いにくい状況だ。
ただし、2027年3月期1Qでは営業利益が黒字転換するなど、業績面には改善の兆しも出始めている。
今後の日産株を見るうえでは、今期の黒字見通しが業績の底打ちとなるのかが焦点となる。
業績は底打ちか?まだ油断できない理由
2026年3月期は5,331億円の最終赤字
2026年3月期は、最終損益が5,331億円の赤字となる厳しい決算だった。
ただし、赤字の全てが通常の事業活動によるものではなく、工場再編や減損などの一時的な損失も大きく影響している。
営業利益は580億円を確保したものの、自動車事業では2,399億円の営業赤字となり、本業の弱さは明確だった。
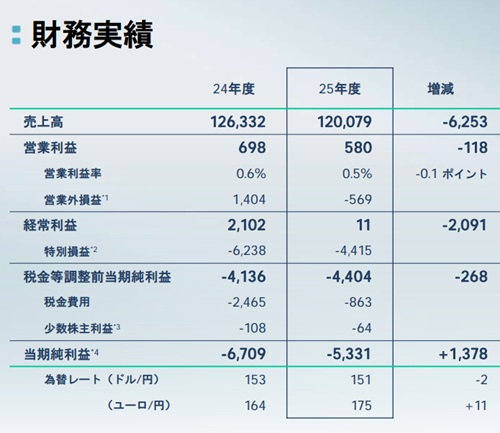
さらに、自動車事業のフリーキャッシュフローは4,808億円のマイナスとなっている。
最終赤字の大きさだけでなく、本業でキャッシュを生み出せていなかった点が問題だ。
そのため、2026年3月期は日産の業績悪化が最も深刻になった年度の一つと考えられる。
2027年3月期1Qは営業黒字へ急回復
一方、2027年3月期1Qでは業績に明確な改善が見られた。
売上高は前年同期比9.5%増の2兆9,642億円となり、営業利益は前年同期の791億円の赤字から779億円の黒字へ転換した。
最終利益も前年同期の1,158億円の赤字から38億円の黒字まで回復している。
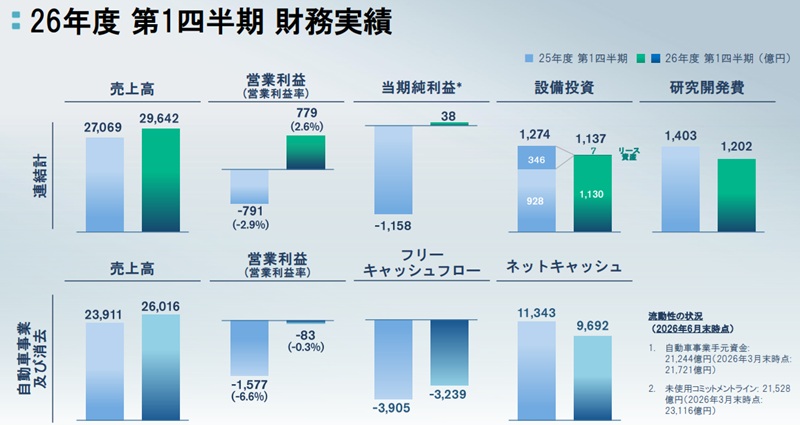
特に注目したいのが、自動車事業の営業赤字が1,577億円から83億円まで縮小したことだ。
まだ黒字化には届いていないものの、赤字幅はほぼ解消された。
少なくとも損益面では、業績が最悪期を脱しつつある可能性を示す決算だったと言える。
本業の完全復活とはまだ言えない
業績改善は鮮明だが、現時点で「完全に底を打った」と判断するのは早い。
自動車事業の営業損益は依然として83億円の赤字で、フリーキャッシュフローも3,239億円のマイナスとなっている。
さらに自動車事業のネットキャッシュは、2026年3月末の1兆1,704億円から6月末には9,692億円まで減少した。
一方で、前年同期と比べれば営業損益もキャッシュフローも大幅に改善している。
つまり、利益面では底打ちの兆しが強まっているものの、財務面ではまだ確認が必要な段階だ。
今後は自動車事業の黒字化とフリーキャッシュフローの改善が、業績底打ちを判断する重要なポイントになる。
再建計画「Re:Nissan」は順調に進む
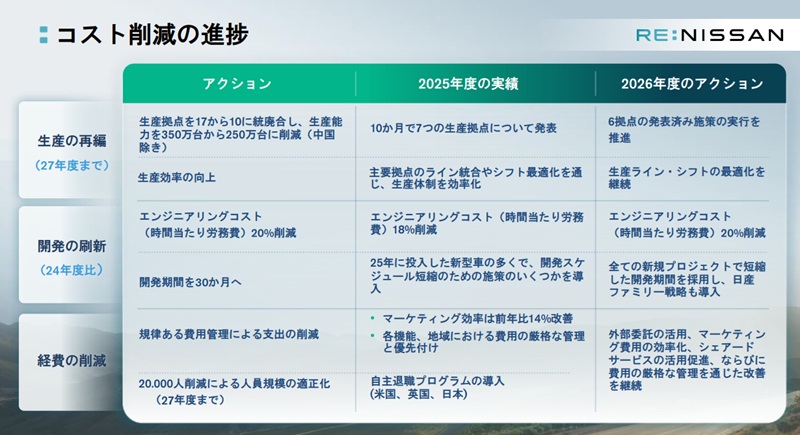
5,000億円のコスト削減が進展
業績回復で最も期待できる材料が、経営再建計画「Re:Nissan」の進展だ。
日産は2024年度比で固定費と変動費を合計5,000億円削減し、2026年度までに自動車事業の営業利益とフリーキャッシュフローを黒字化する計画を掲げている。
2025年度には約2,550億円の削減効果を実現し、2026年度1Qでもさらに600億円を削減した。
これにより累計削減額は約3,150億円となり、目標の6割を超えている。
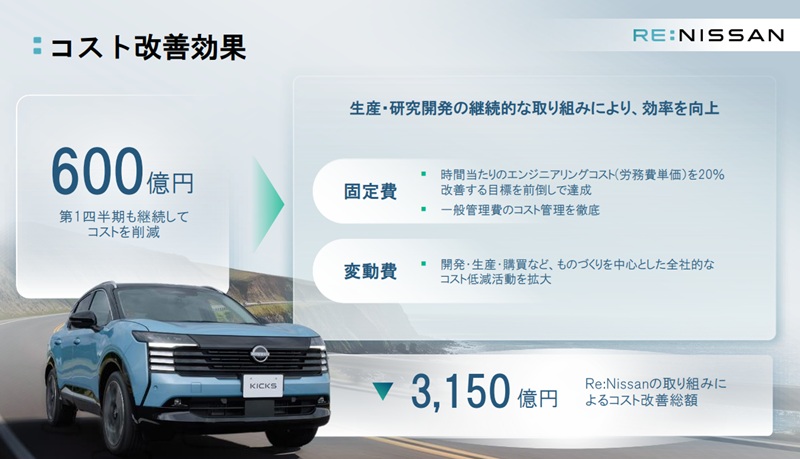
開発部門では1時間当たりのエンジニアリングコストを20%削減する目標も予定より早く達成した。
業績回復が単なる期待ではなく、実際のコスト低下として表れ始めている点は評価できる。
工場削減と人員削減で固定費圧縮
Re:Nissanでは、収益力を高めるために生産体制そのものにも大きく手を入れている。
中国を除く世界の生産能力を年間350万台から250万台へ縮小し、車両生産拠点も2027年度までに17拠点から10拠点へ集約する計画だ。
さらに直接・間接部門を含め、世界で約2万人の人員削減も進めている。
販売台数が伸び悩む中で過剰な設備や人員を抱え続ければ、工場の稼働率が低下し、利益を圧迫する。
生産規模を現在の販売力に合わせることで、少ない販売台数でも利益を確保できる体質への転換を目指している。
痛みを伴う改革だが、日産が高コスト体質から抜け出すには避けて通れない取り組みと言える。
利益率を改善できれば評価が変わる
Re:Nissanが計画通り進めば、日産株の評価が大きく変わる可能性がある。
日産の課題は売上規模の小ささではなく、自動車を販売しても十分な利益を残せなかったことだ。
2026年度1Qでは営業利益率が前年のマイナス2.9%からプラス2.6%まで改善し、自動車事業の営業利益率もマイナス0.3%まで回復した。
固定費と変動費の削減がさらに進めば、販売台数が大幅に増えなくても利益を伸ばせる余地がある。
一方、コスト削減だけで長期的な成長を続けることは難しい。
Re:Nissanの成否は、収益構造を改善したうえで新型車の販売拡大につなげられるかにかかっている。
株価が反転上昇するための材料
米国と日本では販売回復の兆し
日産株が反転上昇するには、コスト削減だけでなく販売台数の回復が必要だ。
その点では、主力の米国と日本で明るい兆しが出ている。
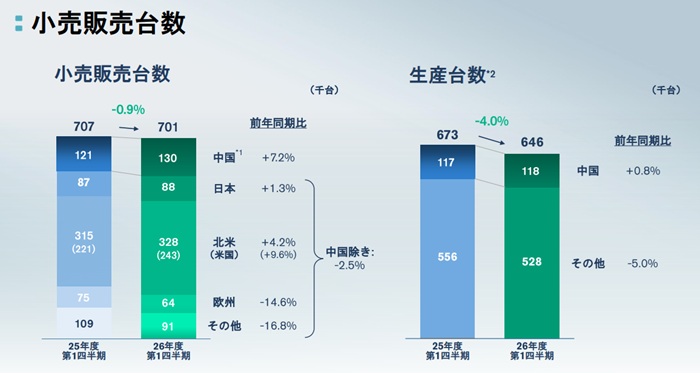
2026年度1Qの米国販売は前年同期比9.6%増となり、Rogueは39%増、Pathfinderは32%増、Frontierも35%増と好調だった。
日本販売も1.3%増となり、厳しい状況から回復へ向かいつつある。
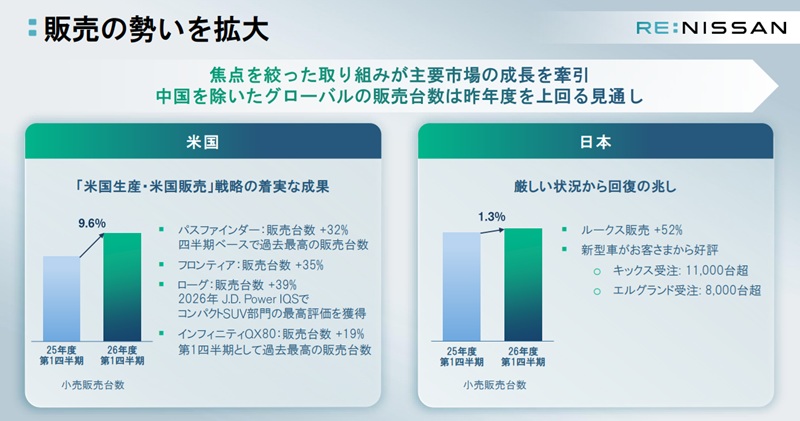
特に新型Kicksは1万1,000台超、Elgrandは8,000台超の受注を獲得している。
利益への影響が大きい米国と国内市場で販売を伸ばせれば、業績回復への期待はさらに高まりそうだ。
新型車投入で「売れる日産」に戻れるか
今後の株価を左右するのは、新型車を利益成長につなげられるかだ。
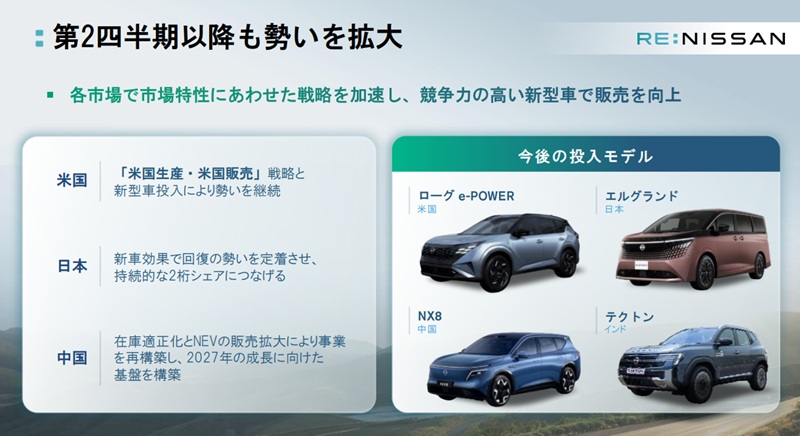
2026年度には日本のKicksやElgrand、米国のRogue e-POWER、INFINITI QX65、中国のN7やNX8など、主要市場で新型車の投入が相次ぐ。
特に米国ではRogueが日産の主力車種であり、e-POWER搭載モデルの投入によってハイブリッド需要を取り込めるかが重要になる。
工場や人員を削減すれば短期的な利益は改善できるが、それだけでは売上成長にはつながらない。
新型車の販売が伸び、「コスト削減による再建」から「商品力による成長」へ移行できれば、株価を押し上げる強い材料になる。
ホンダとの協業も中長期の材料
ホンダとの経営統合は実現しなかったが、両社の協業が完全になくなったわけではない。
2026年8月には、SDV向けの電子制御ユニット(ECU)やOS、ミドルウェアなどを共同開発し、2029年度以降の次世代車への導入を目指す方針が明らかになった。
自動車ではソフトウェア開発の重要性が高まり、それに伴って開発費も増加している。
日産単独ですべてを開発するよりも、ホンダと共通化できれば開発負担を抑えられる可能性がある。
短期的な業績への影響は限定的だが、開発効率と競争力を高められれば、中長期では日産の企業価値を支える材料になり得る。
まだ大きなリスクも残る
中国市場の低迷が最大の懸念
今後の業績回復を考えるうえで、最大の懸念材料は中国市場の低迷だ。
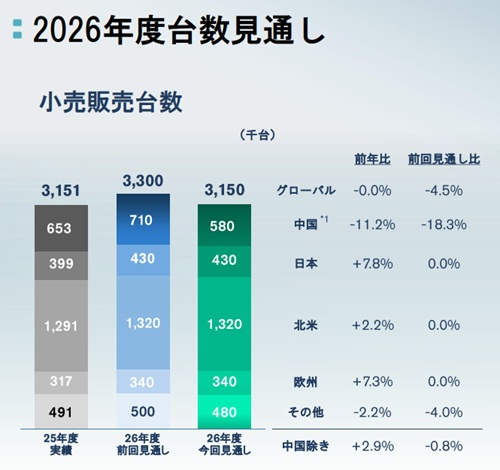
日産は2026年度の世界販売計画を当初の330万台から315万台へ引き下げ、生産計画も295万台から280万台へ下方修正した。
背景には中国販売の悪化があり、7月単月では前年同月比で大幅な減少となった。
中国ではEVメーカーの台頭が続いており、価格競争も激しいため、従来型の自動車メーカーには厳しい環境が続く。
現地向けEVなどを投入しているが、短期間でシェアを回復できる保証はない。
中国市場の不振が長期化すれば、コスト削減による利益改善を打ち消す懸念がある。
コスト削減だけでは成長企業になれない
Re:Nissanによるコスト削減は業績改善に効果を発揮しているが、それだけで日産の企業価値が継続的に高まるわけではない。
工場閉鎖や人員削減を進めれば固定費は下がり、利益を出しやすくなる。
一方、売上や販売台数まで縮小し続ければ、利益成長にも限界がある。
本格的な株価上昇には新型車のヒットや販売シェアの回復が必要だ。
特に重要なのは、コスト削減で生み出した利益を新商品や技術開発へ再投資できるかである。
無配継続も株価の重し
株主還元の弱さも、株式評価を抑える要因になる。
2027年3月期の配当予想を0円とされており、現時点では無配が続く見通しだ。
トヨタやホンダなど配当を実施する自動車メーカーと比べると、配当目的の投資家には選びにくい。
現在の日産株はPBR0.2倍台と非常に低いが、配当がなければ「割安だから持ち続ける」という投資判断もしにくくなる。
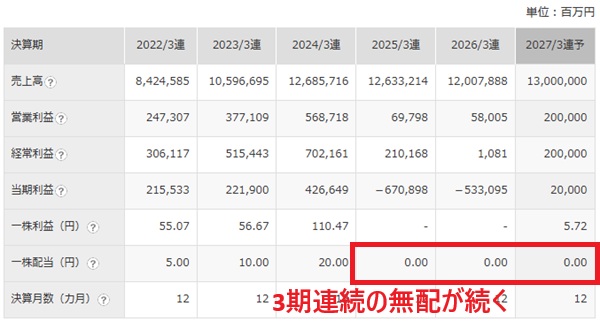
再建が進み、利益とフリーキャッシュフローが安定すれば、将来的な復配は株価上昇の大きな材料になる。
反対に無配が長期化すれば、業績が改善しても株価回復が限定的になる可能性がある。
株価は今が底?EPSから妥当株価を予想
今期EPSで評価するのは難しい
日産株の妥当株価を考えるうえで、2027年3月期の業績を使うのは適切ではない。
今期はRe:Nissanによる再建の途中にあり、会社予想EPSも5.72円と本来の収益力より低く出ているためだ。
日産はまず2026年度までに、自動車事業の営業利益とフリーキャッシュフローを黒字化することを目標としている。
さらに2030年度には日本55万台、米国100万台、中国100万台の販売を目指しており、再建後は再び事業規模を拡大する方針だ。
そこで今回は、3年後と5年後の利益水準を予想し、そのEPSから妥当株価を考える。
3年後のEPSは96円前後と予想
3年後の2030年3月期には、日産の業績がかなり正常化していると予想される。
売上高を14兆円、営業利益率を4%と仮定すれば、営業利益は5,600億円だ。
4%という利益率は極端に高い数字ではなく、日産は2024年3月期に売上高12.69兆円、営業利益5,687億円、営業利益率4.5%を実際に達成している。
営業利益の60%程度が最終利益として残ると仮定すると、純利益は約3,360億円となる。
EPSは96円となり、今期予想5.72円から大幅な回復が見込める。
3年後の株価は480~864円が目安
3年後の予想EPS96円を使うと、弱気・基本・強気の株価水準を具体的に計算できる。
弱気ではPER5倍として「96円×5倍=480円」、基本ではPER7倍として「96円×7倍=672円」となる。
さらに再建成功が明確になり、市場からの評価も改善する強気シナリオでは、PER9倍として864円となる。
自動車メーカーは景気変動の影響を受けやすいため、成長株のような高PERは適用できない。
それでも利益率4%まで戻れば、現在の300円前後より高い株価を目指せる。
逆に言えば、市場は現時点で利益回復をかなり慎重に見ているとも考えられる。
5年後EPSは129円前後と予想
5年後の2032年3月期には、2030年度に向けた市場戦略の効果が本格的に表れていると予想する。
日産は2030年度に日本55万台、米国100万台、中国100万台という具体的な販売目標を掲げている。
これらが概ね達成されることを前提に、売上高15兆円、営業利益率5%まで回復すると仮定した。
営業利益は7,500億円となり、最終利益を営業利益の60%とすれば約4,500億円となる。
その結果、EPSは約129円まで上昇する計算だ。
営業利益率5%は過去実績4.5%をわずかに上回る程度であり、再建に成功した日産の目標値として無理のある水準ではない。
5年後は1,000円台も視野に入る
5年後のEPS129円に同じPERを当てはめると、株価水準はさらに高くなる。
弱気シナリオのPER5倍なら645円、基本シナリオのPER7倍なら903円となる。
再建に成功し、新型車の販売拡大や利益成長が続く強気シナリオでPER9倍まで評価されれば、株価は1,161円となる。
現在の日産株から見ると1,000円台は非常に高く感じるが、必要なのは高いPERではなくEPSそのものの回復だ。
過去と同程度の利益率を取り戻し、2030年度の販売目標へ近づけば、現在とは利益水準が大きく変わる。
今後の上昇余地を考えるうえでは、利益正常化の可能性を見ることが重要だ。
今後の株価見通し
以上から、日産株の現在の300円前後は、再建成功を前提とすればかなり低い水準に見える。
基本シナリオでは3年後672円、5年後903円となり、利益率4~5%への回復だけでも株価上昇余地は大きい。
ただし、この試算はRe:Nissanが機能し、販売減少に歯止めがかかることを前提としている。
中国や米国で販売不振が続き、利益率が2%前後から改善できなければ、想定したEPSには届かない。
290円台が本当の底だったか判断するには、自動車事業の黒字化とフリーキャッシュフロー改善を確認する必要がある。
今後数年で「再建期待」が「利益成長」に変わるかが、日産株の反転上昇を左右する最大のポイントになる。
まとめ
日産株は2026年6月に290円台まで下落し、現在も歴史的に低い株価水準にある。
一方、Re:Nissanによるコスト削減や自動車事業の赤字縮小など、業績には底打ちの兆しも見え始めた。
再建が順調に進み、営業利益率が過去の4~5%程度まで回復すれば、3年後や5年後のEPSは大きく改善する余地がある。
その場合、現在の300円前後は将来利益に対して低い水準となる可能性がある。
ただし、中国販売の低迷やキャッシュフロー悪化などのリスクは依然として残る。
今後は株価の安さだけで判断せず、利益率、販売台数、フリーキャッシュフローが実際に改善しているかを確認することが重要だ。

コメントを残す