JX金属の株価は、2025年3月の上場から大きく上昇した。
公募価格820円、初値843円だった株価は、2026年5月に一時5,828円まで上昇し、公募価格から約7倍となった。
株価上昇を支えたのが、半導体材料に加え、AIデータセンター向け光通信材料への成長期待である。
一方、2026年9月時点では3,000円台後半まで調整しているが、株価水準は依然として高く、上場直後のような割安感はなくなった。
今後さらに株価が上昇するには、高い期待に見合う利益成長が必要となる。
本記事では、JX金属の事業内容、これまでの株価・業績推移を確認したうえで、今後の業績と株価見通しを考察する。
JX金属の概要
ENEOSから独立し、先端材料メーカーへ転換
JX金属は、ENEOS傘下の資源会社から、半導体・情報通信分野を中心とした先端材料メーカーへの転換を進めている。
理由は、銅価格など外部環境に利益を左右される事業構造から脱し、高い技術力で安定的に稼ぐ企業を目指しているためだ。
2025年3月の上場でENEOSの連結子会社から外れ、2026年にはENEOS保有株の一部を自己株TOBで取得した。
これにより資本面での独立性も高まり、自社判断で大型投資を行いやすくなった。
成長の中心は半導体材料と情報通信材料
成長を担うのは、半導体材料と情報通信材料の2つの事業である。
これらの事業を「フォーカス事業」と位置付け、利益の中核に成長させる方針だ。
半導体材料ではスパッタリングターゲット、情報通信材料では圧延銅箔、高機能銅合金、InP基板などを展開する。
一方、基礎材料は現在も大きな利益を稼いでいるものの、銅価格によって利益が変動しやすい。
今後の企業価値を左右するのは、基礎材料ではなく、高利益率のフォーカス事業をどこまで伸ばせるかにかかっている。
スパッタリングターゲットで世界トップ級
JX金属の強みは、半導体用スパッタリングターゲットで世界トップ級のシェアを持つことである。
スパッタリングターゲットは、半導体内部に薄い金属膜を形成するために使われ、先端半導体の製造に欠かせない材料だ。
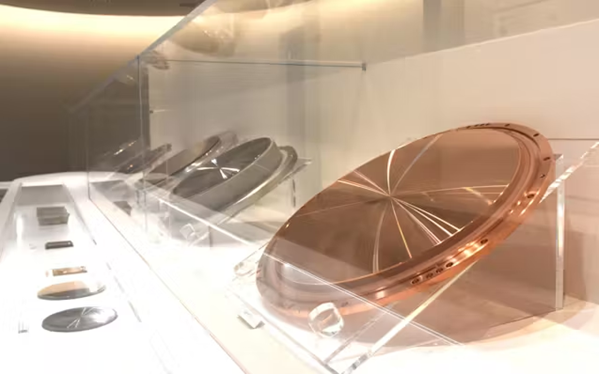
JX金属は高純度化技術に強みを持ち、世界シェアは約65%に達する。
AI向け半導体では微細化・多層化が進むため、1個の半導体に使われる高機能材料も増える。
AI半導体の生産量が増えるほど需要拡大が期待できることから、今後の成長を支える重要な収益源となっている。
銅価格の影響は依然として大きい
JX金属は先端材料メーカーへの転換を進めているが、現時点では銅価格が業績を大きく左右する。
理由は、基礎材料事業が依然として連結利益の大きな割合を占めているためだ。
2026年3月期は銅価格上昇の恩恵を受け、基礎材料の利益が大きく拡大した。
銅はEV、再生可能エネルギー、送電網、データセンターなど幅広い用途で需要増加が見込まれ、中長期では需給が引き締まりやすい。
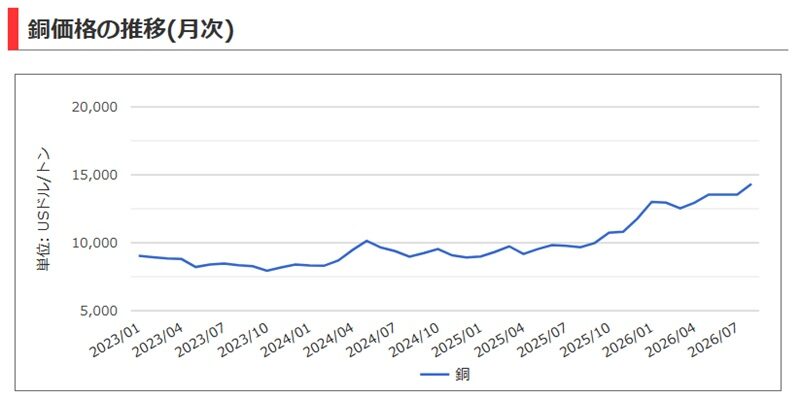
一方、世界景気が悪化すれば短期間で銅価格が下落する可能性もある。
JX金属にはAI成長株としての側面と、資源株としての側面が共存している。
これまでの株価推移
公募価格820円、初値843円で上場
JX金属は2025年3月19日に東証プライムへ上場し、公募価格820円に対して843円で初値を付けた。
公募価格を約3%上回る程度で、上場時点では現在ほどAI関連銘柄として注目されていなかった。
上場初日の終値は874円となり、その後は900円台まで上昇した。
しかし、2025年4月には米国の関税政策を巡る世界景気悪化懸念から株式市場が急落し、JX金属も一時650円まで下落した。
上場直後は公募割れを経験したものの、ここが結果的に株価上昇前の安値となった。
日本経済新聞「JX金属の新規上場、売り出し価格820円 仮条件上限に」
2025年後半からAI関連として評価が上昇
JX金属の株価は、2025年後半から本格的な上昇局面に入った。
半導体材料の販売増加が業績に表れ始め、単なる金属株ではなくAI・半導体関連株として評価されるようになったためだ。
2025年末には株価が1,960円まで上昇し、公募価格の約2.4倍となった。
さらに2026年2月には好決算と業績上方修正を受け、株価は3,000円台へ急騰した。
上場時にはPER10倍台の金属株として評価されていたが、成長性が認識されるにつれてPERも上昇した。
株価上昇の主因は、利益成長とバリュエーション上昇の両方だったと言える。
2026年5月に5,828円の上場来高値
株価上昇は2026年春に加速し、5月11日に一時5,828円の上場来高値を付けた。
公募価格820円から約7倍であり、上場からわずか1年余りで大幅な株価上昇を実現した。
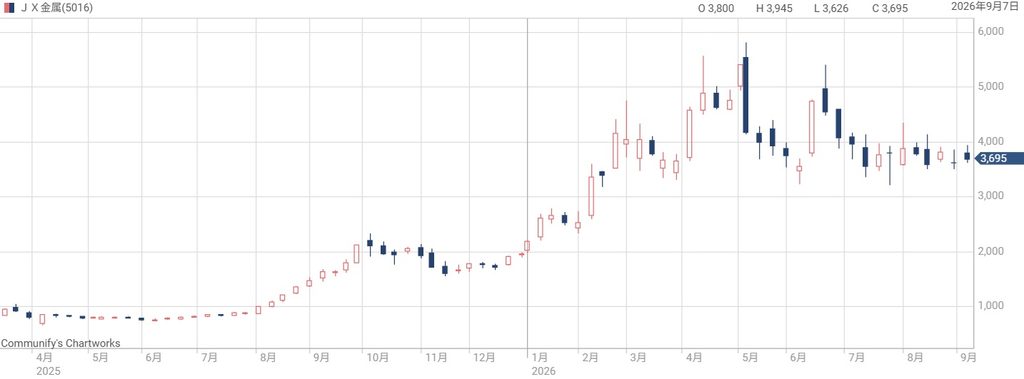
背景には、AI半導体向け材料の高成長に加え、銅価格上昇による利益拡大への期待があった。
2026年3月期の営業利益も大幅増益が見込まれ、好業績を先回りする買いが集中した。
一方、この時点では業績以上に期待が先行していた面も大きい。
結果として5,828円が短期的なピークとなり、その後は高い期待を修正する局面へ入った。
CB発行と会社予想への失望で急落
5月高値から株価が急落した最大のきっかけは、決算と同時に発表された資本政策だった。
2026年3月期の営業利益は1,750億円と好調だったものの、2027年3月期の当初予想1,900億円は市場期待を下回った。
さらにENEOS保有株を取得する自己株TOBと、2,500億円規模の転換社債型新株予約権付社債の発行を発表した。
将来的な株式希薄化が警戒され、翌5月12日の株価は4,762円まで急落した。
好決算でも株価が下落したことで、JX金属が「好業績だけでは上がらない」期待値の高い銘柄になったことが鮮明となった。
InP大型投資で再び人気化
6月には、AIデータセンター関連の新たな成長材料が株価を押し上げた。
JX金属はインジウムリン(InP)基板について、今後4年間で最大1,200億円を追加投資すると発表した。
既存投資と合わせた総額は約1,500億円となり、生産能力を2025年度比7~10倍へ引き上げる計画だ。
発表当日の株価はストップ高となる4,466円まで上昇した。
AIデータセンターではGPUだけでなく、サーバー間を接続する高速光通信の需要が急増している。
InPへの大型投資により、JX金属がAIインフラ全体の成長を取り込める企業として再評価された。
現在は3,000円台後半で調整
2026年9月時点のJX金属株は、3,000円台後半を中心に推移している。
5月高値5,828円からは3割以上下落しているものの、公募価格820円との比較では依然として4倍を超える水準だ。
株価が高値を回復できていない理由は、PERが上昇して割安感が薄れたことに加え、5月のCB発行や業績期待の高さが意識されているためだ。
一方、9月には日経平均への新規採用が決まり、10月から指数に組み入れられる。
短期的にはインデックスファンドによる買い需要が期待されるが、中長期の株価を決めるのはやはり利益成長となる。
これまでの業績推移
営業利益は1,750億円まで拡大
JX金属の業績は、上場後に想定以上のペースで拡大している。
2024年3月期の営業利益862億円に対し、2025年3月期は1,125億円、2026年3月期は1,750億円まで増加した。
2026年3月期は前期比55.5%増と大幅増益である。
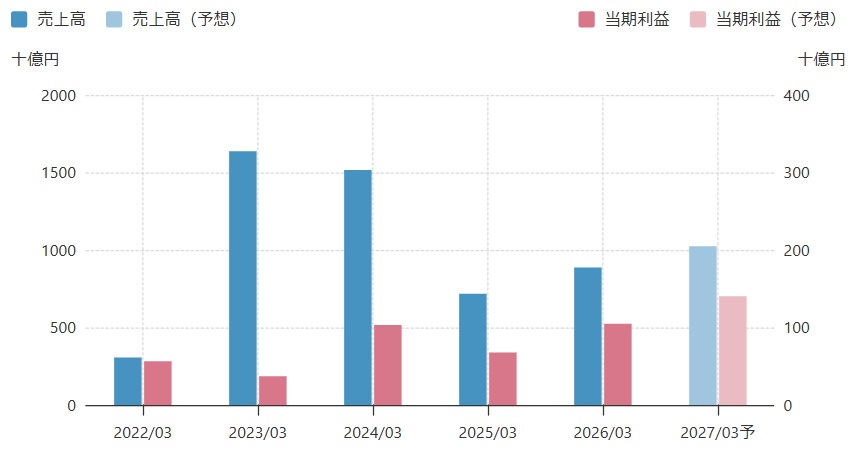
売上高は事業再編による連結範囲の変更で過去と単純比較しにくいが、利益面では明確な成長が続く。
特に半導体材料の好調に加え、銅価格上昇による基礎材料の利益増加が大きかった。
JX金属は上場時に期待されていた成長を、実際の利益として示し始めている。
半導体材料は48%増益
AI関連事業そのものも、高い成長率を実現している。
2026年3月期の半導体材料セグメントは、売上高1,772億円、営業利益395億円となり、営業利益は前期比48%増加した。
AIサーバー向けGPUやHBMの需要拡大を背景に、半導体用スパッタリングターゲットの販売が伸びたためだ。
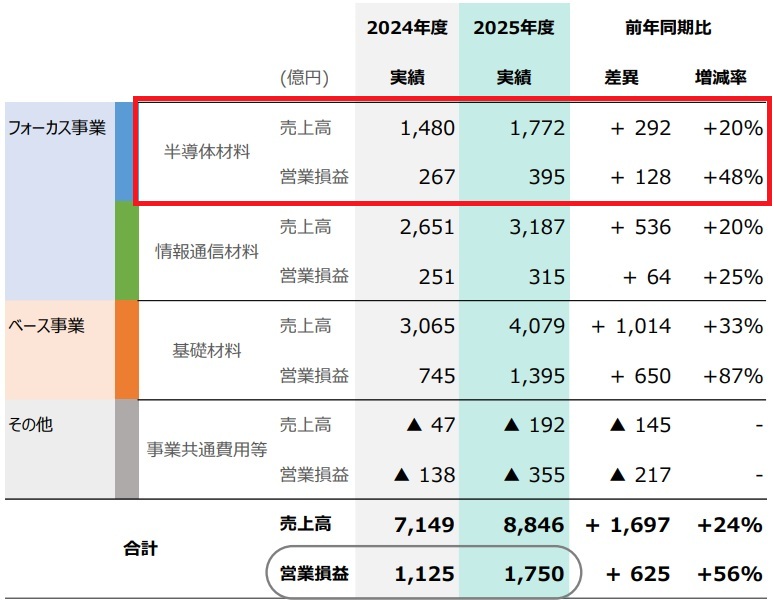
情報通信材料も営業利益315億円を確保し、AIサーバー向け高機能銅合金などが成長した。
これまでJX金属には「AI期待だけで株価が上がっている」という見方もあった。
しかし、現在はAI関連需要が実際の増収増益につながる段階へ移行している。
基礎材料の利益が依然として最大
一方、現在のJX金属を純粋なAI企業として評価するのは早い。
2026年3月期の基礎材料セグメントの営業利益は1,395億円となり、半導体材料395億円、情報通信材料315億円を大きく上回った。
銅価格上昇などの市況要因が、連結営業利益1,750億円を押し上げているためだ。
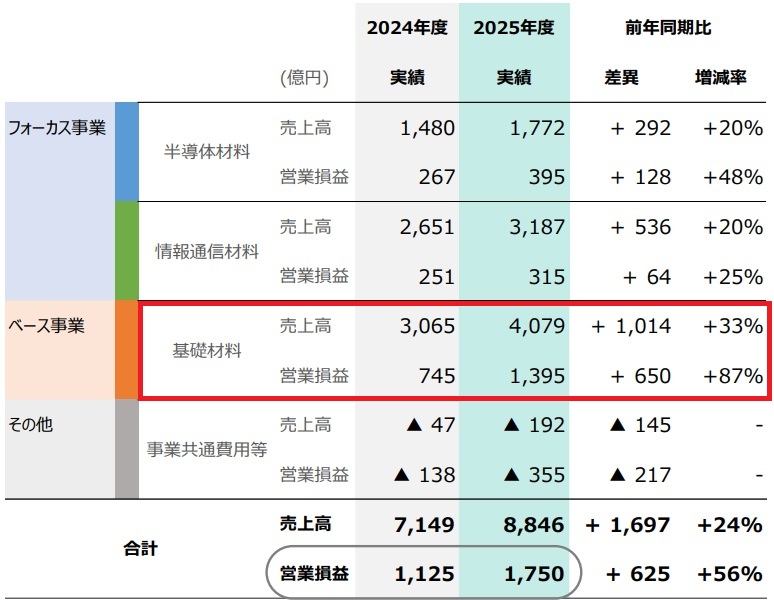
そのため、銅価格が下落すれば、AI関連事業が成長しても連結利益が減少する可能性がある。
今後の重要ポイントは、半導体材料と情報通信材料の利益比率が徐々に高まり、銅価格への依存度が低下するかどうかである。
2027年3月期1Qは営業利益が約2.8倍
2027年3月期に入っても、業績の勢いは続いている。
第1四半期の売上高は前年同期比36.2%増の2,606億円、営業利益は約2.8倍の814億円、純利益も約2.8倍の531億円となった。
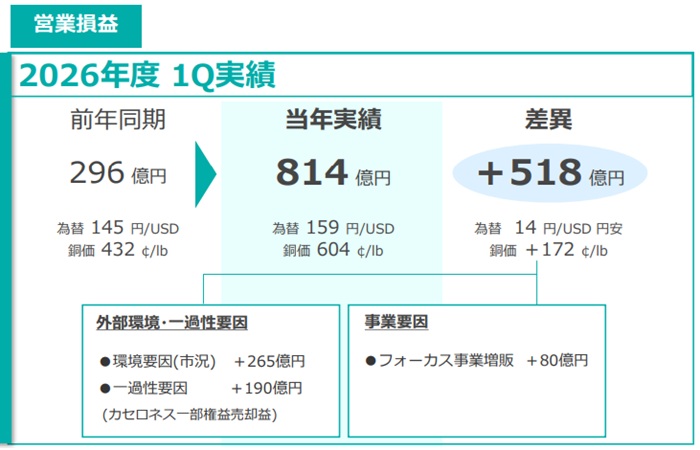
半導体材料の営業利益は約69%増の144億円、情報通信材料も約70%増の131億円と高成長を維持した。
ただし、基礎材料には銅価格上昇や鉱山権益売却など一過性の利益も含まれている。
814億円を単純に4倍して年間3,000億円超と考えるのではなく、フォーカス事業の利益成長を見ることが重要だ。
AI関連として注目される理由
AI半導体の高性能化が需要押し上げ
JX金属は、AI半導体の生産量増加だけでなく、半導体の高性能化からも恩恵を受ける。
AI向けGPUやHBMでは、回路の微細化や多層化、チップレット化が進み、製造工程が複雑になるためだ。
製造工程が増えれば、JX金属が強みを持つスパッタリングターゲットなど高純度材料の使用量も増える。
また、JX金属は完成品のGPUメーカーではないため、特定メーカーのシェア争いに左右されにくい。
AI半導体市場全体が拡大すれば、複数メーカーの設備投資を材料側から取り込めることが同社の大きな強みである。
InP基板を次の収益の柱に育成
今後のJX金属で最も注目すべき成長材料の一つが、InP基板である。
InPは電気信号と光信号を高速で変換でき、AIデータセンターの光トランシーバーなどに使われる。
生成AIの高度化でGPU同士の通信量が急増する中、データセンター内部では通信速度向上のため光通信の採用が拡大すると予想される。
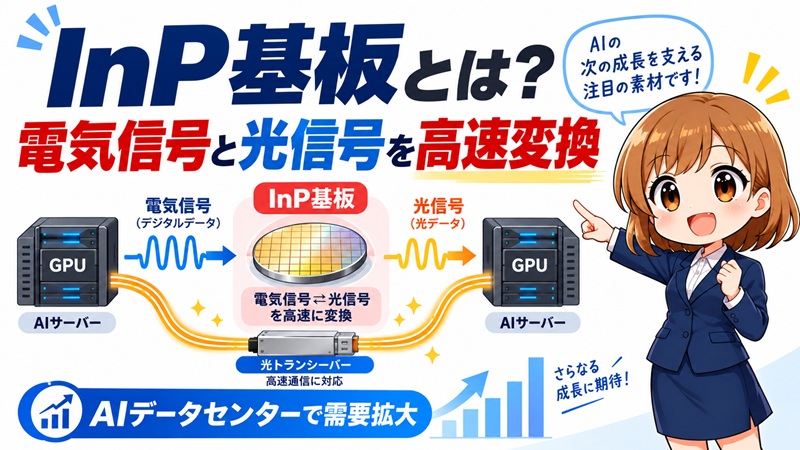
JX金属はInPウェハで世界シェア約40%を持ち、生産能力を2025年度比7~10倍へ増強する計画だ。
需要が計画通り伸びれば、InPはスパッタリングターゲットに並ぶ新たな収益の柱になる可能性がある。
AIデータセンター向け製品群が拡大
JX金属のAI関連製品は、半導体材料とInPだけではない。
高性能サーバーに使われる高機能銅合金や、グループ会社が手掛けるMLCC向け超微粉ニッケルなど、AIデータセンター関連製品が広がっている。
つまり、GPUそのものだけでなく、通信、電子部品、電源周辺までAIインフラ全体の設備投資から恩恵を受けられる構造だ。
AIデータセンター投資が長期化すれば、一つの製品需要が鈍化しても別製品が成長を補える可能性がある。
製品ポートフォリオの広さは、AI関連銘柄としてJX金属を評価する重要なポイントとなる。
銅価格が業績に与える影響
足元の利益拡大には銅価格上昇も大きく寄与
JX金属の好業績を考える際には、AI需要だけでなく銅価格の影響を分けて考える必要がある。
2026年3月期は基礎材料の営業利益が1,395億円まで拡大し、連結利益を大きく押し上げた。
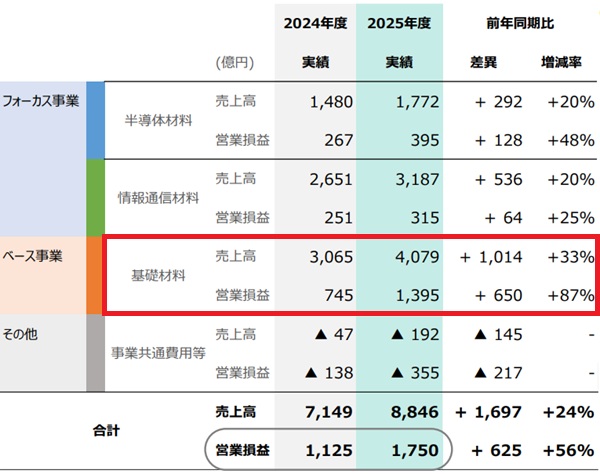
背景には銅価格上昇や為替などの市況要因がある。
銅はEV、再生可能エネルギー、電力網、データセンターなど需要増加分野で幅広く使われるため、中長期では価格上昇が期待されやすい。
ただし、景気後退時には大きく下落する可能性もある。
JX金属の利益が今後安定するには、フォーカス事業の成長で市況依存度を下げる必要がある。
銅下落は株価の下振れ要因
銅価格の急落は、JX金属の業績と株価にとって明確なリスク要因である。
基礎材料が依然として大きな利益を稼いでいるため、銅価格が下がれば連結利益予想も下方修正される可能性がある。
特に現在の株価はPER20倍台で評価されており、利益減少とPER低下が同時に起きれば株価の下落幅は大きくなりやすい。
一方、会社は高値圏にある資源権益を売却し、その資金を半導体材料やInPへ振り向けている。
この構造改革が進めば、将来的には銅価格下落が株価に与える影響も徐々に小さくなるだろう。
今後の業績見通し
2027年3月期は営業利益2,320億円を予想
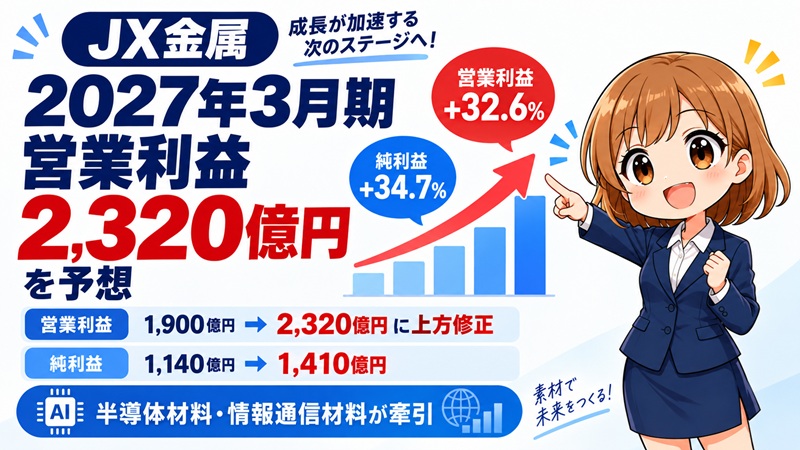
JX金属は2027年3月期も大幅増益を見込んでいる。
会社は2026年8月、通期営業利益予想を1,900億円から2,320億円へ、純利益を1,140億円から1,410億円へ上方修正した。
営業利益は前期比32.6%増、純利益は34.7%増となる見通しだ。
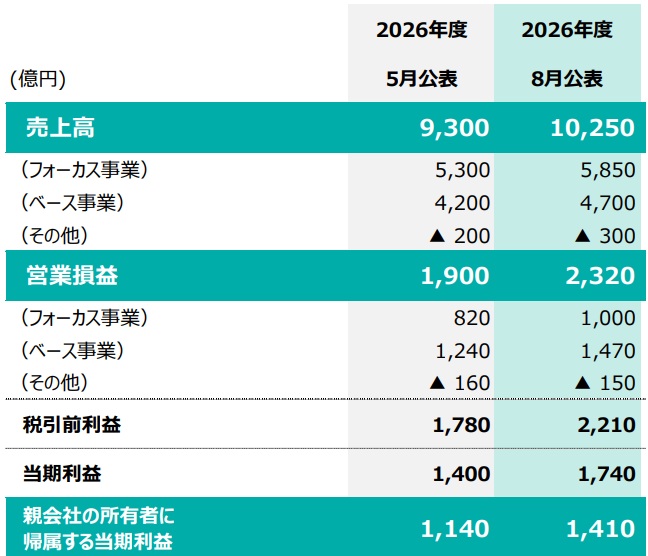
上方修正には銅価格や円安の恩恵も含まれるが、半導体材料や情報通信材料の販売増加も大きく貢献している。
AI関連需要が期待だけではなく、実際の業績に反映され始めている点は強い。
今後も決算ごとに上方修正できるかが株価上昇の重要な条件となる。
従来の年10~15%成長を上回るペース
現在のJX金属は、従来の中期目標を上回る速度で利益を拡大している。
会社はもともと連結営業利益について年率10~15%成長、半導体材料と情報通信材料について35~40%成長を目標としていた。
しかし、営業利益は2024年3月期の862億円から、2027年3月期予想では2,320億円まで増加する。
単純な利益水準だけを見れば、中期目標を大きく上回る成長だ。
もっとも、銅価格上昇による利益も含まれるため、重要なのはフォーカス事業の伸びである。
今後は半導体材料と情報通信材料だけでどれだけ利益を積み上げられるかに注目したい。
InP基板が2028年以降の成長を左右
2028年以降の成長率を左右する最大の材料は、InP基板への大型投資だと考えられる。
JX金属は最大1,200億円を追加投資し、生産能力を7~10倍へ引き上げる計画を進めている。
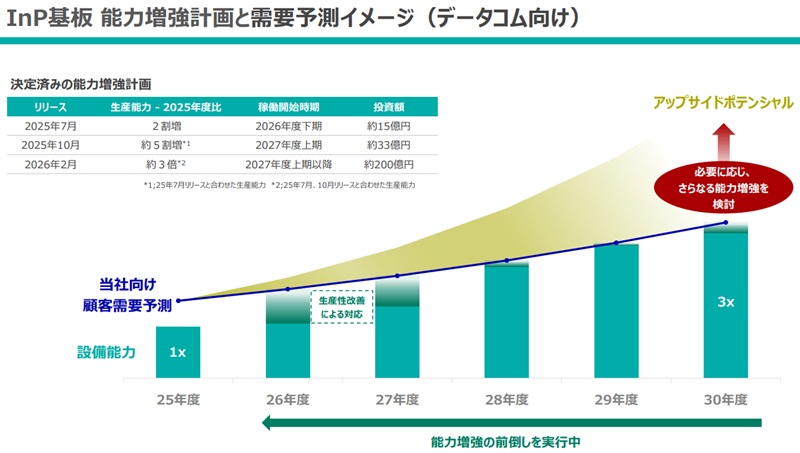
これは、会社がAIデータセンター向け光通信市場の長期成長を強く見込んでいることを示す。
投資が計画通り収益につながれば、半導体用スパッタリングターゲットに次ぐ利益の柱が誕生する。
一方、AI設備投資が減速した場合には、生産能力過剰や減価償却費増加が利益を圧迫する恐れもある。
巨額投資だけに、今後の販売数量と設備稼働率を確認する必要がある。
長期ではフォーカス事業2,000億円が目標
JX金属が本当に目指しているのは、フォーカス事業だけで大きな利益を稼げる企業への転換である。
会社は2040年の長期目標として営業利益2,500億円を掲げ、そのうち2,000億円をフォーカス事業で稼ぐ構想を示している。
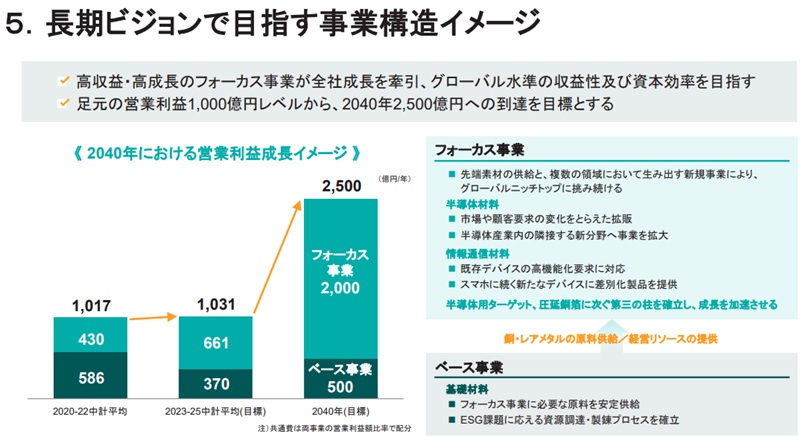
2027年3月期の営業利益予想はすでに2,320億円に達しているが、その多くには基礎材料の利益が含まれる。
したがって、金額だけを見て長期目標をほぼ達成したと考えるのは適切ではない。
半導体材料、InP、高機能銅合金などから2,000億円を稼げるようになれば、JX金属の企業価値は現在よりさらに高まるだろう。
今後の株価見通し
現在は上場時のような割安株ではない
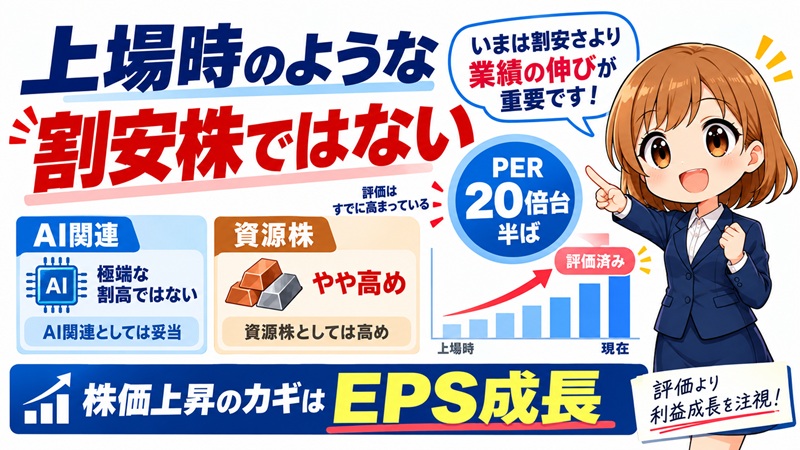
現在のJX金属は、上場直後のように割安さを理由に買える銘柄ではない。
2026年9月時点の株価3,000円台後半では、会社予想ベースのPERはおよそ20倍台半ばまで上昇している。
半導体・AI関連銘柄として見ればPER20倍台は極端な割高ではない。
一方、銅価格の影響を強く受ける資源株として見れば高い水準だ。
今後の株価上昇には、PER上昇ではなくEPSそのものの成長がこれまで以上に重要になる。
PER25倍なら株価3,700~3,800円
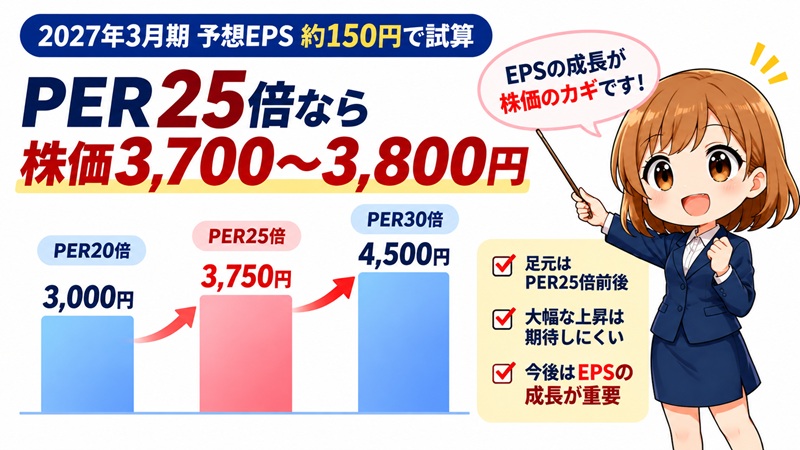
現在の株価は、会社予想通りの業績を前提とすればおおむね妥当な水準にある。
2027年3月期の予想EPSを約150円とすると、PER20倍で3,000円、25倍で3,750円、30倍で4,500円となる。
足元の3,000円台後半は、ほぼPER25倍に相当する。
したがって、会社予想通りの利益に着地するだけでは、大幅な株価上昇は期待しにくい。
一方、AI関連事業の伸びによってEPSが上振れすれば、同じPERでも株価は上昇できる。
これからは「PERが何倍まで上がるか」より、「EPSがどこまで増えるか」が株価予想の中心となる。
基本シナリオは4,000~4,500円
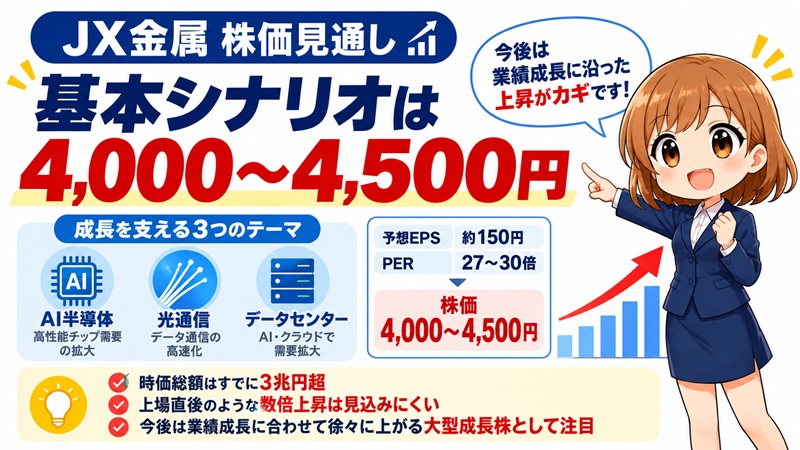
JX金属の基本的な株価シナリオとしては、4,000~4,500円程度を想定する。
AI半導体、光通信、データセンターという複数の成長テーマを持ち、フォーカス事業が高成長している。
そのため、PER20倍前後まで評価を下げる必要はないためだ。
予想EPS約150円にPER27~30倍を適用すれば、株価は4,000~4,500円程度となる。
一方、時価総額はすでに3兆円を超えており、上場直後のように数倍の株価上昇を期待するのは難しい。
今後は業績成長に合わせて株価が徐々に上昇する大型成長株として見るのが現実的だろう。
強気なら5,000円超えも可能
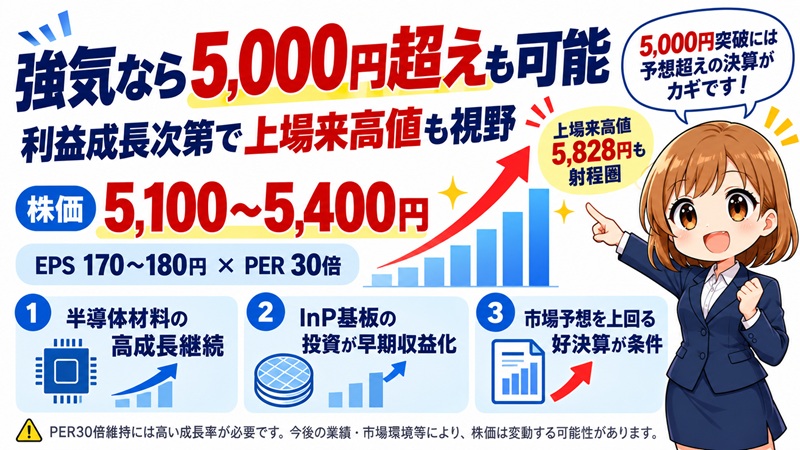
強気シナリオでは、再び5,000円台へ上昇する可能性もある。
条件は、半導体材料の高成長が続くことに加え、InP基板への大型投資が早期に収益へ結びつくことだ。
例えば業績の再上方修正によってEPSが170~180円まで増加すれば、PER30倍で株価5,100~5,400円が計算できる。
2026年5月に付けた5,828円の上場来高値も、利益成長次第では射程圏に入る。
ただし、PER30倍以上を維持するには高い成長率が必要である。
5,000円突破には「好決算」ではなく、「市場予想を上回る好決算」が求められるだろう。
弱気なら3,000円前後まで下落も
一方、業績やAI需要が期待を下回れば、3,000円前後まで下落する可能性がある。
予想EPS150円にPER20倍を適用すると株価は約3,000円となるためだ。
AIデータセンター投資の減速、InP設備の稼働率低迷、銅価格急落などが重なれば、利益予想とPERが同時に低下する恐れがある。
また、CBによる将来的な株式希薄化も株価の上値を抑える材料となる。
JX金属は高成長株として評価されている分、期待を下回った際の売りも大きくなりやすい。
高値から3割以上下落した実績を考えても、ボラティリティの高さには注意が必要だ。
まとめ
JX金属は、上場からわずか1年半でAIデータセンター関連の成長株へ評価が大きく変化した。
公募価格820円だった株価は一時5,828円まで上昇し、足元でも3,000円台後半を維持している。
強みは、世界トップ級のスパッタリングターゲットに加え、InP基板という新たな成長事業を持つことだ。
2027年3月期も営業利益2,320億円を見込み、高成長が続く。
一方、すでにPERは20倍台まで上昇しており、銅価格やAI投資減速のリスクもある。
基本シナリオは4,000~4,500円、業績上振れが続けば5,000円超えも期待できるだろう。

日本経済新聞「ENEOS、JX金属分離を発表 環境メジャーへ事業再編」