最近は大規模な情報漏洩が急増しており、サイバー攻撃への備えが多くの企業で経営課題となっている。
そこで注目されるのが、FFRIセキュリティだ。
FFRIセキュリティは国産のセキュリティ技術を持ち、企業のサイバー対策強化の需要拡大が追い風となる可能性が高い。
では、その成長期待は株価にどこまで織り込まれているのだろうか。
2026年10月6日の株価8,670円は会社予想EPSに対して約60.5倍の水準であり、将来の成長を相応に見込んだ価格である。
しかし、国主導のサイバー安全保障の強化と、民間のサイバー対策強化が重なれば、FFRIセキュリティの業績が飛躍的に拡大することが期待される。
その場合、FFRIセキュリティが次のキオクシアになるかもしれない。
本記事では、最新決算と中期経営計画から成長材料とリスクを整理し、3年後・5年後の株価を条件付きで試算する。
FFRIセキュリティが注目される理由と株価推移
タイムズ・焼肉きんぐ・大和証券などで相次ぐ情報漏洩問題
身近なサービスで情報漏洩問題が相次いでおり、サイバー対策の強化が社会課題となっている。
特に大きな問題となったのが、カーシェアサービス「タイムズカー」の情報漏洩だ。
タイムズカーは2026年9月、約660万アカウントの情報漏洩を公表し、このうち約160万件では運転免許証画像などの本人確認書類も流出した。
続けて、10月5日には焼肉きんぐが公式アプリの会員情報1,078万8,963件の漏洩を発表。
同日、大和証券も委託先への不正アクセスにより、約11万人の氏名や口座番号などが漏洩したことを公表した。
| 企業・サービス | 公表日 | 公表された規模・状況 |
|---|---|---|
| タイムズカー | 2026年9月28・29日 | 約660万アカウントの情報漏洩を確認。本人確認書類の漏洩約160万件は内数 |
| 焼肉きんぐ | 2026年10月5日 | 会員情報1,078万8,963件の漏洩を確認 |
| 大和証券 | 2026年10月5日 | 約11万人の個人情報を含む約22万件の情報が漏洩した可能性 |
サイバー対策の需要拡大と国策への期待
相次ぐ情報漏洩を受け、民間企業からのサイバー対策需要が高まる見込みだ。
また、サイバー対策は国家レベルの安全保障問題でもあり、国からの投資も期待できる。
これらの期待材料がFFRIの株価の支えとなっている。
同社は端末保護製品に加え、脆弱性診断や攻撃手法の調査・研究などを提供しており、セキュリティ対策の複数の領域に接点を持つ。
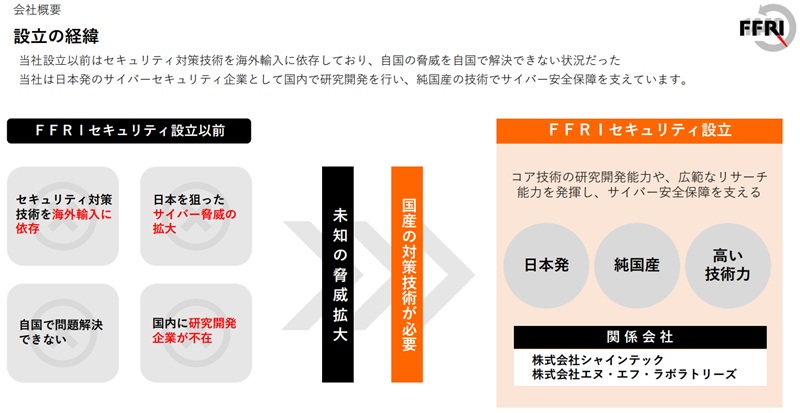
政府は重要インフラのサイバーセキュリティ対策に関する統一基準を2026年10月1日に施行し、今後は具体的な予算に落とし込まれていくことになるだろう。
その結果、FFRIのようなサイバー対策技術を持つ企業の事業機会は広がることになるだろう。
上場から現在までの株価推移
FFRIは、期待の高まりとその反動によって大きく変動してきた銘柄だ。
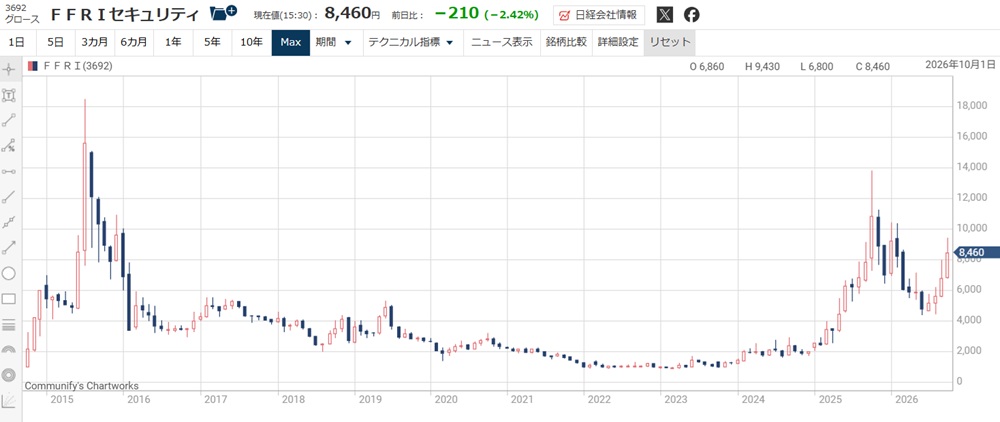
2014年の上場後、2015年には高値1万8,500円を付けたが、2022年の年末終値は998円まで低下した。
その後、2024年末は2,000円、2025年末は7,020円へ上昇している。
足元の値動きも激しい。
2026年は1万430円(1月15日)からの4,395円(6月26日)へ下落し、その後は8,670円(10月6日)まで回復した。
期待材料が大きいだけにボラティリティも大きく、焦って買うと思わぬ損失を被りかねない。
高値掴みを避けるためにも、足元の株価にどこまで期待が織り込まれているかを確認したいところだ。
現在株価は、どの程度の成長を織り込んでいるか
足元の株価は、今後の高い成長期待を織り込んでいる水準だ。
現在株価8,670円を予想EPS143.25円で割ると、PERは約60.5倍となる。
FFRIの業態を踏まえるとPER目安は20倍であり、およそ3倍も割高な水準とも言える。
逆に言えば、今後数年以内に利益3倍の成長が株価に織り込まれていることになる。
今期見通しに対して割高だからと言って、直ちに株価下落するとは限らないが、成長鈍化への失望が価格に反映されやすい状況と言える。
FFRIセキュリティは何で稼ぐ?事業の強みと最新決算
国産セキュリティ製品「FFRI yarai」と研究開発力が基盤
FFRIの強みは、攻撃手法を研究し、その知見を防御製品と専門サービスへ展開できる点だ。
代表製品の「FFRI yarai」は、既知のマルウェア情報を並べたパターンファイルに依存しない検知・防御技術を特徴とする。
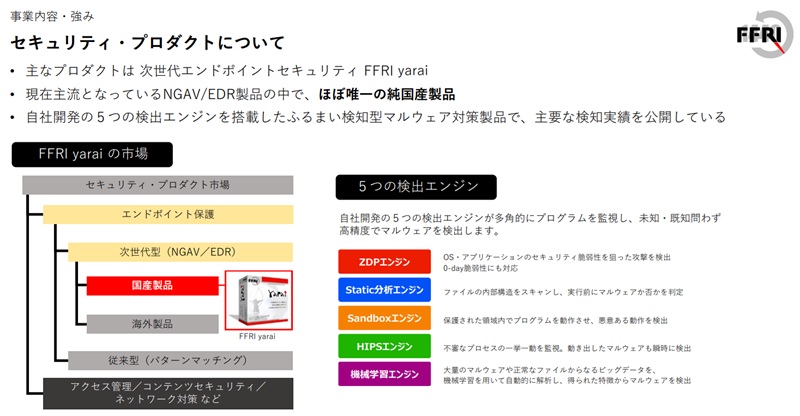
FFRIの収益源は主に2つある。
1つは製品販売で、同じ技術を複数の顧客へ提供する。
もう1つはサービス事業で、調査や研究など個別の高度な課題に対応することで収益を得る。
総じて、国産の高いサイバー技術力がFFRIの事業基盤だ。
2026年3月期の大幅増収増益を支えた要因
2026年3月期は、売上の拡大が利益成長につながった年度である。
売上高は43億4,800万円、営業利益は13億6,400万円となり、前期比でそれぞれ43.1%、67.0%増加した。
営業利益率は31.4%、純利益は10億9,900万円だった。
急成長の背景にあるのは、製品契約増加と安全保障関連の需要拡大だ。
また、営業キャッシュフローも13億6,000万円のプラスで、期末の現金及び現金同等物は33億3,400万円となった。
利益と現金収入がともに増えた点は、採用や研究開発を続けるうえで強みとなる。
| 指標 | 2026年3月期実績 | 2027年3月期会社予想 |
|---|---|---|
| 売上高 | 43.48億円 | 51.35億円 |
| 営業利益 | 13.64億円 | 14.52億円 |
| 営業利益率 | 31.4% | 28.3% |
| 純利益 | 10.99億円 | 11.33億円 |
| EPS | 139.06円 | 143.25円 |
2027年3月期第1四半期は増収減益
最新の四半期決算は減益となり、売上の伸びに対して費用負担が増加した。
2026年4~6月の売上高は約9億700万円、営業利益は約1億8,500万円で、前年比1.2%増収、30.0%営業減益となった。
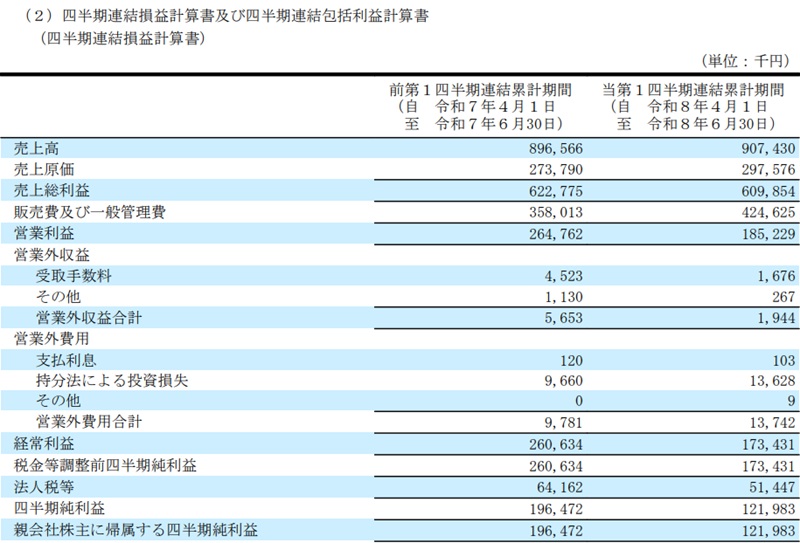
費用の変化を見ると、減益の構図が分かる。
売上総利益が約1,300万円減少し、販売費及び一般管理費が約6,700万円増加したことで、営業利益は約8,000万円減少した。
その結果、営業利益率は前年同期の約29.5%から約20.4%へ低下している。
販売費及び一般管理費の増加は主に研究開発費が要因で、技術力が重要な企業としては健全な内容です。
今後の成長を支えるサイバー安全保障の需要
能動的サイバー防御の需要が高まる
近年注目されているのは、攻撃を受ける前に対処する「能動的サイバー防御」だ。
能動的サイバー防御とは?
能動的サイバー防御とは、サイバー攻撃の兆候を早期に捉え、被害の発生や拡大を防ぐために先手を打つ取り組みです。攻撃の手口や被害情報を共有するほか、攻撃に使われるサーバー等へ反撃して攻撃機能を止めます。
能動的サイバー防御の重要性は政府も言及しており、この技術の推進により、攻撃の分析や技術検証を担う専門人材への需要が広がるだろう。
政府の政策資料では、官民連携、通信情報の分析、アクセス・無害化措置などを連携させる方向が示されている。
実行するには、攻撃手法を理解し、システムの弱点を調査できる技術力が必須だ。
その点、FFRIが蓄積する攻撃技術は重要な技術要素であり、中長期的には国策銘柄として業績を拡大していくことが期待される。
ナショナルセキュリティ・サービスの拡大が成長をけん引
安全保障関連の専門サービス「ナショナルセキュリティ・サービス」は、FFRIの売上成長を担う中心分野である。
2027年3月期の会社計画では、同事業の売上高は21億5,900万円となり、前期比37.0%増を見込む。
全社売上計画の約42%を占める規模であり、この分野の進捗が全体の成長率を左右する。
ナショナルセキュリティ・サービスは、防衛省を含む官公庁や防衛産業向けに、サイバー安全保障に関する調査・研究・分析・教育などを提供する事業です。
この事業を拡大する上で重要な点は、増える案件を担当できる技術者の確保だ。
サイバー攻撃の増加に伴って単価の高い案件が増加していると考えられ、技術者を確保して受注を拡大できれば、大幅な増収増益につながるだろう。
製品の販路拡大とエンジニア増員がカギ
FFRIが需要拡大を売上成長につなげるには、製品の販路拡大とエンジニアの増員が重要である。
現状はFFRIの製品を導入しているのは限られた企業であり、販路拡大によって多くの成長余地が見込まれる。
また、専門サービスの受注を増やすには案件を担当する技術者の確保が欠かせない。
対策として、他社ブランドで提供するOEM販売の拡大や、新たな販売パートナーの獲得を通じて、より多くの顧客に製品を届ける取り組みが進行中だ。
人材面では、新卒エンジニアを研修で育成するとともに、プロジェクト管理を担える経験者も採用し、高度な案件に対応できる体制を整えている。
こうした販路拡大とエンジニアの増員・戦力化が進めば、FFRIは拡大するセキュリティ需要を売上成長につなげることができるだろう。
人員増加したタイミングでは費用が先行するため、一時的に株価が下落する恐れがある点は注意が必要ですね。
FFRIセキュリティのリスク要因
採用・育成費・人件費の増加が利益成長を抑える
人材投資は事業拡大に必要である一方、短期的には利益率を押し下げるリスク要因でもある。
実際、会社の2027年3月期予想は18.1%増収に対して6.5%の営業増益であり、売上の伸びに比べて利益の伸びは鈍い。
成長期待が大きいだけに、利益率の数ポイントの低下も侮れない。
例えば、売上高51.35億円を前提に、営業利益率が計画より3ポイント低くなると、営業利益は約1.54億円減少する。
これは会社予想営業利益の約11%に相当し、数ポイントの利益率低下でも、利益額には大きな差が生じる。
もし、投資家の期待に届かなければ、一気に売り込まれて株価急落の恐れもある。
企業規模はそれほど大きくないだけに、人材投資によって業績が大きく変動し得る点はリスク要因だ。
官公庁案件の受注・検収時期で業績が変動
案件の計上時期は、四半期の増減益を大きく左右する。
官公庁向けの業務は予算執行や契約期間の影響を受け、納品時期や進捗度に応じて売上げが大きく変化する。
例えば、大型案件の売上計上が次の四半期へ移れば、受注需要が変わらなくても直近の成長率は低下する。
その変化だけを見て売りに転じる投資家も存在するため、売上計上のタイミングはリスク要因となる。
成長期待の後退で株価下落の恐れ
FFRIは、増益が続いても評価倍率の低下によって株価が下がる可能性がある。
現在はPER60倍と高い水準だが、この高水準を数ヵ月、数年といった単位で続くかは疑問だ。
例えば、EPSが会社予想143.25円から20%増えて171.90円になっても、PERが45倍なら株価は約7,736円となる。
これは現在株価8,670円を約11%下回る水準だ。
もっとも、事業環境次第では利益数倍といった成長の可能性もあるため、PER60倍が必ずしも割高とは言い切れない。
しかし、投資家の期待を下回る決算が出た時、評価の揺れ戻しによって株価が急落するリスクを孕んでいることは間違いない。
FFRIセキュリティ株はどこまで上がる?EPSから将来株価を試算
2027年3月期の予想EPSから株価水準を検証
今期の予想EPS143円をベースに、短期的な妥当株価を検証してみよう。
そこで、利益を予想EPS143円で固定し、評価倍率によって株価がどう変わるかを比べてみる。
具体的には、PER30倍、45倍、60倍を当てはめて株価を試算した。
その結果が次の表だ。
| 評価倍率の仮定 | 会社予想EPS | EPS×PERによる試算株価 |
|---|---|---|
| PER30倍 | 143.25円 | 4,298円 |
| PER45倍 | 143.25円 | 6,446円 |
| PER60倍 | 143.25円 | 8,595円 |
試算株価はそれぞれ約4,298円、6,446円、8,595円となる。
現在のPER60倍は、今後の成長に対する強い期待が反映されており、遠からず現実路線に修正されると考えられる。
そのため、短期的には現在のPER60倍を上限と設定した。
ただし、来期以降の成長確度が高まるにつれ、今期の予想EPSは株価を考える上で意味を持たなくなるだろう。
株価はEPSとPERの両方で決まるため、現在株価の妥当性を判断するには、今期以降にどこまで利益が伸びるかも検証する必要がある。
中期経営計画をベースに株価を試算
次に、FFRIが公表している中期経営計画をベースに株価を試算してみよう。
中期経営計画によると、2029年3月期は売上高70億2,900万円、営業利益19億5,100万円、純利益14億9,200万円が目標とされている。
この純利益を基にEPSを計算すると、約188.6円となる。
| 2029年3月期の前提 | 数値 |
|---|---|
| 売上高 | 70.29億円 |
| 営業利益 | 19.51億円 |
| 純利益 | 14.92億円 |
| EPS | 188.63円 |
そこで、中計達成時の利益を株価へ置き換えてみよう。
このEPSにPER45倍を適用すると、試算株価は8,488円となり、現在株価である8,670円に近い水準となる。
一方、PER60倍なら1万1,318円まで上がるが、30倍なら5,659円にとどまる。
| 2029年3月期の前提 | 株価 |
|---|---|
| PER30倍の株価 | 5,659円 |
| PER45倍の株価 | 8,488円 |
| PER60倍の株価 | 11,318円 |
つまり、中計を達成した上でPER45倍の高水準を維持したとしても株価は上がらないということになる。
現水準から大きな株価上昇を見込むには、中計を超えて利益を伸ばすか、現在の高いPERを維持できる成長力を示すことが重要となる。
事業環境の大きな変化が株価上昇のカギ
FFRIの株価は中計達成を前提としても高い水準にあることが分かった。
そのため、現在の中計が維持されるなら、株価はいずれ頭打ちになるだろう。
しかし、最近のサイバー安全保障環境の変化は目まぐるしく、この変化が成長を加速させる可能性がある。
具体的には、能動的サイバー防御の制度整備、官民の情報共有や攻撃サーバーの無害化に向けた体制づくりがFFRIの追い風となる。
また、民間企業が情報漏洩対策の強化に動けば、FFRIの業績が急拡大する期待もある。
そういった材料が業績予想に織り込まれるにつれ、買いが買いを呼ぶ展開になることも考えられる。
3年後・5年後を弱気・中立・強気の3シナリオで考える
最後に、3年後・5年後の株価を想定業績から計算してみよう。
中立ケースは、2029年3月期中計を起点に売上を約80億円、105億円へ伸ばし、営業利益率28%を維持する想定である。
弱気は受注・採用の伸び悩み、強気は製品化と高付加価値案件の拡大を想定する。
以下、3年後と5年後の業績・株価試算を表にまとめた。
3年後の試算株価
| ケース | 売上高 | 営業利益率 | 営業利益 | 純利益 | EPS | PER | 試算株価 |
|---|---|---|---|---|---|---|---|
| 弱気 | 60億円 | 20% | 12億円 | 8.4億円 | 106.2円 | 30倍 | 3,186円 |
| 中立 | 80億円 | 28% | 22.40億円 | 15.7億円 | 198.2円 | 45倍 | 8,919円 |
| 強気 | 100億円 | 32% | 32億円 | 22.4億円 | 283.2円 | 60倍 | 16,992円 |
5年後の試算株価
| ケース | 売上高 | 営業利益率 | 営業利益 | 純利益 | EPS | PER | 試算株価 |
|---|---|---|---|---|---|---|---|
| 弱気 | 72億円 | 20% | 14.4億円 | 10億円 | 127.4円 | 30倍 | 3,822円 |
| 基本 | 105億円 | 28% | 29.4億円 | 20.6億円 | 260.2円 | 45倍 | 11,710円 |
| 強気 | 150億円 | 32% | 48億円 | 33.6億円 | 424.8円 | 60倍 | 25,488円 |
ITセキュリティ需要は堅調で下値は限定的
現在のITセキュリティは厳しい状況にあり、FFRIの製品・サービス需要は拡大が続くだろう。
特に、情報漏洩はニュースにもなりやすく、セキュリティ関連銘柄を物色するきっかけになる。
そのため、株価水準は高くても下値は限定的だと考えられる。
PER60倍超えは行き過ぎの可能性があるものの、今後の成長に天井が見えず、短期的には需給主導で株価上昇の勢いが続きそうだ。
長期的には、国の施策と民間セキュリティ需要の高まりが業績を押し上げ、業績相場に移行すると予想している。
業績相場に移行した時、投資家の期待を上回ることができるかが中長期的な株価を左右することになりそうだ。
まとめ
FFRIセキュリティは、国産の研究開発力を基盤に、サイバー安全保障分野で成長を目指す企業だ。
事業環境としては強い追い風が吹いており、これからは需要を売上・利益に変える力が問われる。
情報漏洩問題や政府の対策強化を事業成長へつなげるには、人材の戦力化と研究成果の商用化が必要となるだろう。
株価にはすでに成長への期待が表れており、PERは60倍超えまで買われ、中計達成までをも織り込む勢いだ。
今後の株価は、中立ケースで3年後8,921円、5年後1万1,709円と予想したが、これを上回る可能性は十分にある。
今後は、サイバー安全保障分野の需要を継続的な業績拡大へ結び付け、中計を超える利益まで伸ばせるかを見極めたいところだ。
他にも連日のように情報流出が報道されていますね。