イオン株が、上場来高値から半値以下に下落している。
グループ全体では増収増益が続く一方、総合スーパーや食品スーパーの利益は悪化し、成長期待と足元の収益力に隔たりが生じている。
割高さを示すPERは50倍近く、アナリストからは割高さを指摘する声が多い。
株主優待を目的に購入を検討する個人投資家にとっても、下落後の株価が利益に見合う水準かは重要な問題である。
本記事では、株価下落の背景、最新決算、配当・優待、財務リスクを整理し、EPSから3年後・5年後の株価を試算する。
イオン株はなぜ下落した?上場来高値から半値以下になった背景
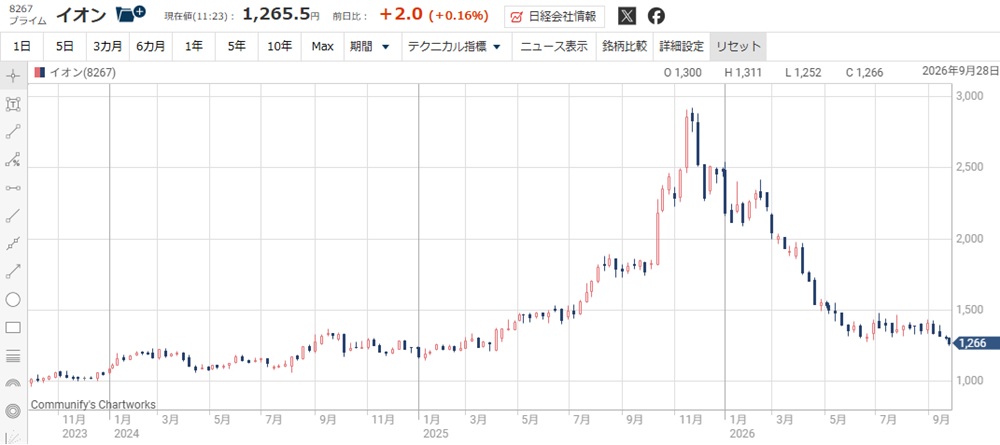
上場来高値2,920円から半値に下落
イオン株は、2025年11月25日の上場来高値2,920円から、2026年9月28日終値1,265円まで約56.7%下落した。
高値との差は1,655円に達し、100株でも評価額が16万5,500円変わる下落幅だ。
2025年後半の急上昇を経て、株価は大幅な調整局面に入っている。
過去の最高値は、その時点の期待や需給も含んだ価格であり、戻りを試せるかどうかは不透明だ。
今後の回復余地は、現在の利益と将来のEPSから判断する必要があり、半値未満に下落したからと言って割安と判断することはできない。
成長期待から一転、食品小売の収益懸念へ
株価上昇時の評価軸は、省人化や再編による成長期待だった。
ところが、現在は食品小売の収益が懸念される状況に変化しており、悪材料を先行して織り込んでいるところだ。
直近の株価下落は、成長期待による株価上昇の反動と言える。
さらに、成長期待剥落を狙った空売り機関も加わり、株価下落を加速させた。
アナリストが慎重な評価を続ける理由
イオンに対する証券アナリストの評価は一貫して慎重姿勢だ。
直近では、JPモルガン証券とゴールドマン・サックス証券が「売り」、大和証券が「中立」としている。
| 評価主体 | 投資判断 | 目標株価 | 2027年2月期営業利益予想 |
|---|---|---|---|
| JPモルガン証券 | 売り | 1,300円 | 3,300億円 |
| ゴールドマン・サックス証券 | 売り | 1,050円 | 3,330億円 |
| 大和証券 | 中立 | 1,500円 | 3,250億円 |
| イオン会社計画 | ― | ― | 3,400億円 |
低評価の背景には、食品小売の回復の遅れと、利益に対する株価の高さがある。
食品小売では、節約志向に対応した価格戦略と、原材料費高騰を吸収する利益確保の両立に苦戦している。
また、現在の予想PERは約50倍と、小売業指数の約25倍を大きく上回っている。
そのため、利益水準からは明らかに割高だと考えられている。
イオンの最新決算を確認
第1四半期の営業利益は33.6%増、過去最高を更新
2027年2月期第1四半期は、ドラッグストアやモールなどがけん引し、連結営業利益が大幅に増加した。
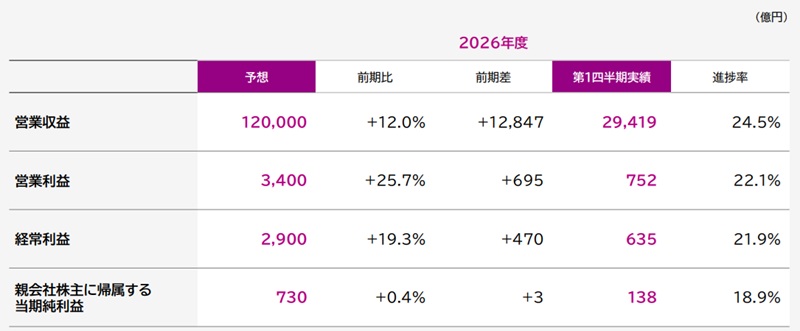
2026年3~5月の営業収益は2兆9,419億円、営業利益は752億円で、前年比はそれぞれ14.6%増、33.6%増となった。
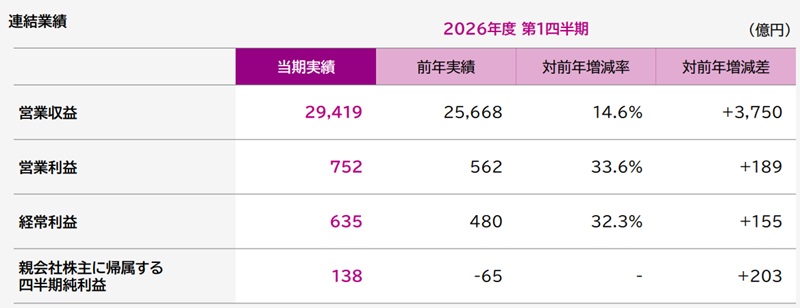
純利益も、前年同期の-65億円から138億円の黒字へ転換している。
ただし、ツルハの連結効果も含むため、この業績拡大がそのまま既存事業の成長率として扱うことはできない点は注意が必要だ。
好調事業の拡大でグループの稼ぐ力は増しているが、成長の中身には事業ごとの差がある。
総合スーパーは赤字拡大、食品スーパーも赤字転落
食品小売の収益悪化は、イオンの業績で最も大きな課題の一つである。
2026年3~5月期のGMS事業は約34億円の営業赤字となり、前年同期の約17億円から赤字が拡大した。
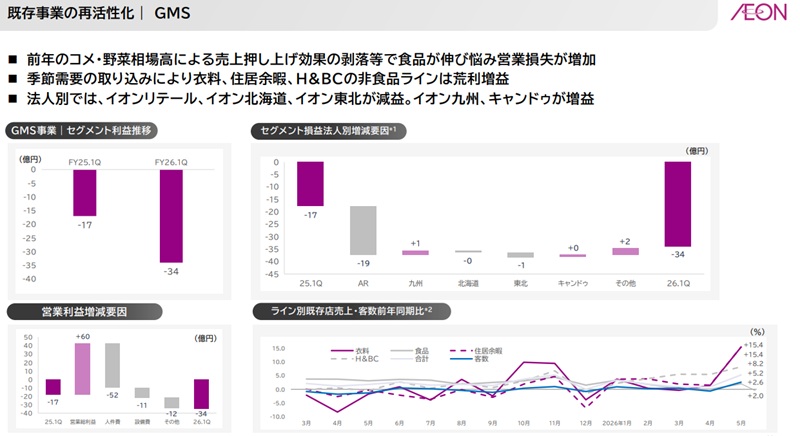
さらに、SM事業も約69億円の黒字から8億円の赤字へ転落している。
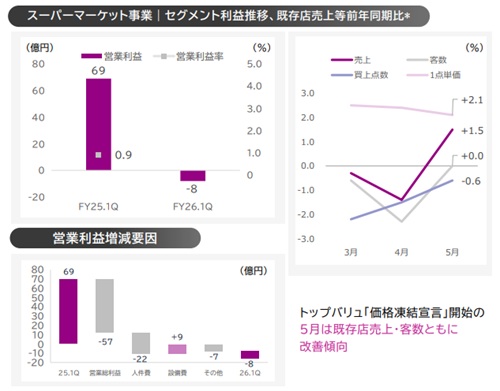
値下げや販促で来店を促しても、仕入れ、人件費、物流などの負担が増えれば利益は残りにくい。
売上規模の大きな事業だけに、小幅な利益率の悪化でもグループ利益への影響は大きくなっている。
営業利益拡大でも、純利益予想が横ばいの理由
今期は営業利益が2,704億円→3,400億円と700億円近く伸びる一方、純利益は前期とほぼ変わらない。
その背景には、前期の一時利益と、営業利益から最終利益までの各種負担がある。
前期には、ツルハ子会社化に伴う取得差益691億円が特別利益として計上され、最終利益を押し上げていた。
今期はこの一時利益の反動で、営業利益が伸びても純利益は伸びない見通しとなっているのだ。
イオン株は優待込みなら魅力的?配当と株価の評価を検証
年間配当予想15円とオーナーズカードの還元内容
イオン株の保有メリットは、配当と日常の買物に応じた還元を組み合わせられる点にある。
2027年2月期の年間配当予想は記念配当1円を含む15円で、株価1,265円に対する配当利回りは約1.19%となる。
また、オーナーズカードの還元率は、100株で1%、200株で2%、300株で3%である。
対象となる店舗・商品・支払方法には条件があり、還元対象の買物額は家族カード分と合わせて半年100万円が上限となる。
利用頻度の高い世帯ほど保有メリットが大きくなる仕組みだ。
買物額と保有株数から年間のメリットを比較
年間の対象買物額が60万円なら、100株保有の還元額は6,000円で、税引前配当1,500円と合わせて7,500円となる。
投資額12万6,500円に対する単純な年間メリットは約5.93%と高い。
配当利回りで5%台後半を安定確保できる銘柄はほとんど存在せず、イオン店舗の利用頻度が高ければ保有メリットの大きい銘柄である。
また、100~300株では株数と還元率が比例するため、買い増しで金額は増えても効率は変わらない(下表)。
逆に言えば、300株までは高いリターンを維持することが可能である。
| 保有株数 | 投資額 | 還元率 | 年30万円利用:配当+還元 | 年60万円利用:配当+還元 | 年60万円時の割合 |
|---|---|---|---|---|---|
| 100株 | 126,500円 | 1% | 4,500円 | 7,500円 | 5.93% |
| 200株 | 253,000円 | 2% | 9,000円 | 15,000円 | 5.93% |
| 300株 | 379,500円 | 3% | 13,500円 | 22,500円 | 5.93% |
優待人気は予想PER約48倍をどこまで支えられるか
優待は保有需要を支える要因になり得るが、株価下落を吸収できる金額には限りがある。
100株で年間7,500円のメリットを得る例でも、株価が10%下がれば評価損は1万2,650円となり、1年分の配当と還元を上回る。
株価1,265円を会社予想EPS26.39円で割ると、PERは約47.9倍だ。
同じEPSでPERが40倍へ下がるだけでも、計算上の株価は1,056円に低下する。
優待への評価は利用者ごとに異なり、企業の利益成長そのものを増やす仕組みでもない。
さらに、株主優待は経営陣の判断次第で廃止・改悪されうる点もリスク要因だ。
日常利用の実益は投資判断に含めつつ、現在株価を支えるだけのEPS成長があるかを判断することが必要である。
イオン株に残るリスク
価格競争でコスト増の転嫁が難しい
食品小売の利益を圧迫している要因は、顧客の節約志向と店舗運営コストの上昇が同時に進んでいることだ。
値上げすれば客数が減り、価格を維持すれば粗利益が削られる状況にある。
仮に、年間売上高1兆円の事業で利益率が0.1ポイントでも悪化すれば、利益への影響は10億円と大きい。
期待できる材料としては、政府が示している飲食料品の消費税率引き下げ方針だ。
税率差が企業利益として残るわけではないが、需要喚起への効果は十分あり得る。
根本的な収益回復には粗利益の確保と販売数量、生産性の改善が必要となるものの、費税率引き下げが時間的猶予を生み出してくれる可能性がある。
構造改革の先行費用と効果が出るまでの時間
今後の利益回復施策の目玉は、食品小売りの構造改革だ。
しかし、構造改革は費用先行であるため、短期業績には重荷となり得る。
具体的には、加工センターや物流施設の再配置、設備投資、システム変更、移行期の運営負担などがある。
会社は新中計で食品小売の収益構造改革を掲げているが、効率化が全店舗へ広がるまでには時間を要するだろう。
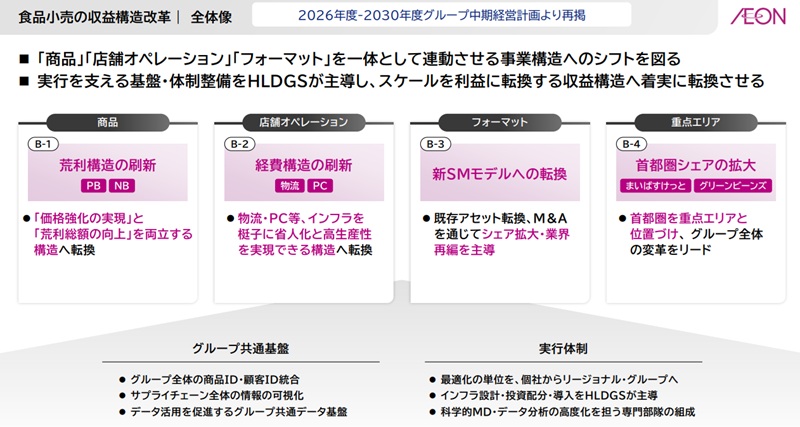
また、新設備が稼働しても利用量が不足すれば、減価償却などの固定費が先行する。
改革が遅れれば利益回復と株価評価の改善も後ずれし、短期の増益期待を抑える要因となるリスクもある。
有利子負債・金利上昇と成長投資の両立
現在は日銀が利上げを進めている局面であり、借入負担と成長投資のバランスが難しい局面だ。
前期の連結営業外費用に計上された支払利息は約514億円で、前期比約83億円増えた。
年間の純利益が730億円であるため、83億円は小さくない金額だ。
会社は中計で金融を除く有利子負債の削減を目指しており、支払い利息は横ばいか増えても微増にとどまるだろう。
一方、有利子負債の削減と成長投資が両立できるかの課題は残る。
返済を優先して収益改善に必要な投資が遅れれば、将来の利益成長が鈍る恐れも出てくるだろう。
イオン株は今が買い時?3年後・5年後の株価を試算
現在株価が織り込む利益成長を逆算
ここ1年間で株価は大きく下落したものの、まだ割高感は残っている。
現在株価(およそ1,200円)を支えるには、今期予想を上回る利益成長が必要だ。
PER30倍なら必要な純利益は約1,167億円で、会社予想(730億円)から約60%の増益に相当する。
PER35倍でも約1,000億円、25倍なら約1,401億円が必要となる。
| 想定PER | 1,265円を支えるEPS | 必要な親会社帰属純利益 |
|---|---|---|
| 25倍 | 50.60円 | 約1,401億円 |
| 30倍 | 42.17円 | 約1,167億円 |
| 35倍 | 36.14円 | 約1,000億円 |
一般的に、小売り銘柄は比較的高いPERが許容されるが、それでも25倍が上限と考えられる。
逆に言えば、PER25倍に相当する純利益1,401億円まで成長することは、現在株価を正当化するために最低限必要だ。
3年後のEPSと株価を試算
3年後の基本シナリオでは、EPS42.63円、株価1,279円を見込む。
食品小売が緩やかに改善し、ドラッグストアやモールが成長する一方、改革費用と利払いが残る想定だ。
営業収益14兆円、営業利益率3.0%から営業利益4,200億円を置き、税金や非支配株主への配分を差し引いて純利益1,180億円と計算した。
想定PERは30倍とし、今期予想に対する約48倍から評価が落ち着く場合を想定する。
EPSが増えても、PERの低下により株価は現状付近にとどまる試算である。
弱気では改革の遅れ、強気では利益率改善の加速を想定し、株価の幅は約587~2,023円となった。
| 2030年2月期・独自想定 | 弱気 | 基本 | 強気 |
|---|---|---|---|
| 営業収益 | 13.2兆円 | 14.0兆円 | 14.5兆円 |
| 営業利益率 | 2.50% | 3.00% | 3.31% |
| 営業利益 | 3,300億円 | 4,200億円 | 4,800億円 |
| 税引前利益 | 2,000億円 | 3,200億円 | 4,000億円 |
| 純利益 | 650億円 | 1,180億円 | 1,600億円 |
| EPS | 23.48円 | 42.63円 | 57.80円 |
| 想定PER | 25倍 | 30倍 | 35倍 |
| 試算株価 | 587円 | 1,279円 | 2,023円 |
中期目標から5年後のEPSと株価を試算
5年後の基本シナリオでは、中計達成後の成長を想定し、EPS 68.28円、株価2,048円と試算した。
会社は2030年度に営業収益15兆円、営業利益5,300億円を目指している。
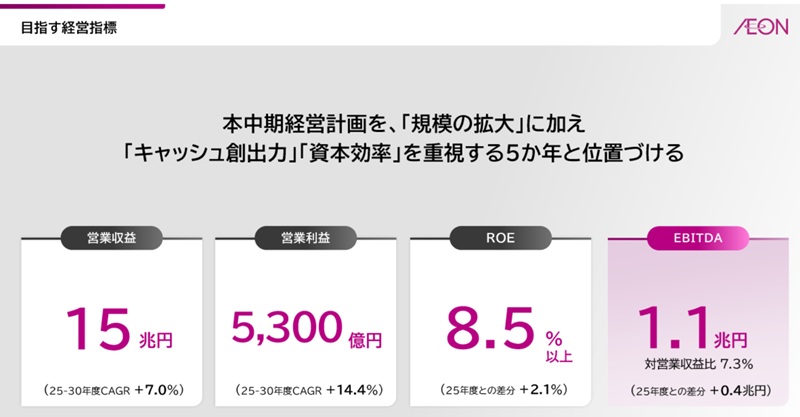
この会社目標から2030年度の業績を試算すると、純利益は1,695億円、EPSは61.24円となる。
PER30倍で評価した試算株価は1,837円と計算できる。
このケースの純利益は今期予想730億円の約2.3倍に相当し、利益成長を強く織り込んだ試算だ。
さらに株価2,000円台へ回復するには、中期経営計画を上回る利益か、約33倍以上のPERでの評価が必要となる。
| 2031年2月期の試算 | 弱気 | 基本 | 強気 |
|---|---|---|---|
| 営業収益 | 14.0兆円 | 15.0兆円 | 16.5兆円 |
| 営業利益率 | 3.00% | 3.53% | 3.94% |
| 営業利益 | 4,200億円 | 5,300億円 | 6,500億円 |
| 税引前利益 | 2,900億円 | 4,300億円 | 5,700億円 |
| 純利益 | 985億円 | 1,695億円 | 2,505億円 |
| EPS | 35.59円 | 61.24円 | 90.50円 |
| 想定PER | 30倍 | 30倍 | 30倍 |
| 試算株価 | 1067円 | 1,837円 | 2,715円 |
まとめ
イオンはドラッグストアやモールが成長する一方、食品小売の低収益性が株価の重荷となっている。
上場来高値から約57%下落しても、会社予想EPSに対するPERは約48倍と割高水準だ。
高いPERは将来の利益拡大への期待は残っている裏返しだが、さらなる株価下落リスクの原因でもある。
優待は日常利用の多い世帯に魅力があるが、株価変動による損益も合わせて評価したい。
独自の基本試算では3年後の株価は約1,279円、5年後は約2,048円となった。
食品小売改革と成長事業の拡大が利益に結び付けば株価回復余地はあるが、改革の遅れやPER低下による下落余地も大きい。
優待をフル活用できる投資家にとっては保有価値が大きいものの、優待を活用できない投資家にとってはリスクの大きい銘柄だと考えられる。
コメントを残す