楽天グループの株価が、業績回復とは裏腹に下落している。
2026年1月には1,000円を超えていたが、9月25日の終値は680円となり、年初来高値から約34%下落した。
4~6月期には6年ぶりの四半期黒字を達成し、楽天モバイルの契約拡大も続くなか、なぜ株価は低迷しているのだろうか。
下落の理由として重要なのが、黒字の持続性と、モバイルへの投資・社債の借り換えに伴う財務負担である。
特に金利上昇は、利払いを増やす一方、楽天銀行の収益には追い風となるため、影響を分けて考える必要がある。
本記事では、株価下落の背景を業績や財務から検証し、3年後のEPSを踏まえた株価見通しを解説する。
楽天株はなぜ下落?株価推移を振り返る
年初の1,000円台から600円台まで下落
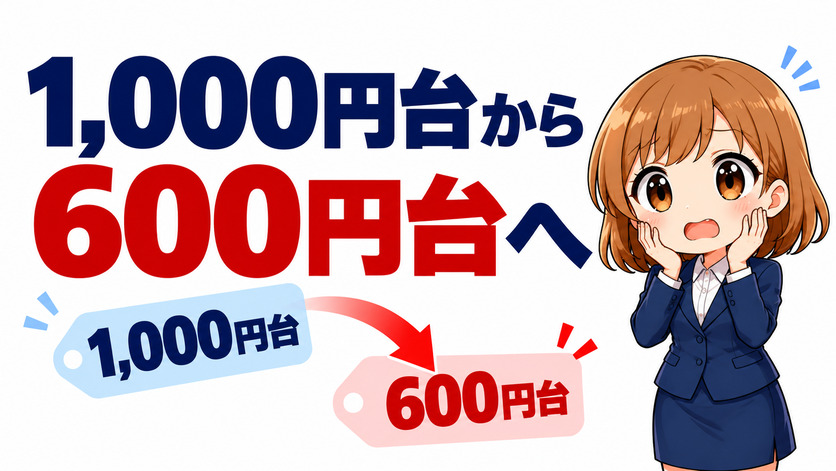
楽天グループの株価は、業績回復が進む一方、年初の高値から大きく下落した。
年初来高値は1月13日の1,026円だったが、9月25日の終値は680.2円と、約33.7%低い水準である。
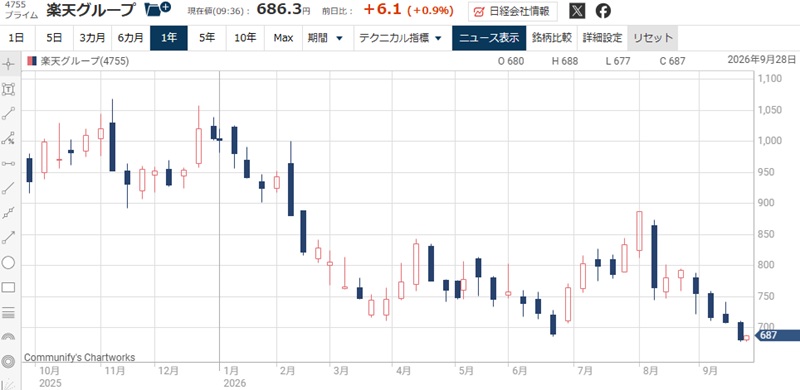
この間、四半期黒字転換や金融再編などのプラス材料が出ており、株価下落を業績だけで説明するのは難しい。
安くなった理由を考えるには、決算と資金繰りの両面を確認する必要がある。
四半期黒字転換でも株価は上向かず
6年ぶりの四半期黒字は前進であるが、それだけで株価の上昇基調が定着したとはいえない。
楽天は8月10日に4~6月期の決算を発表し、2Qまでの税引き後利益が272億円の黒字となった。
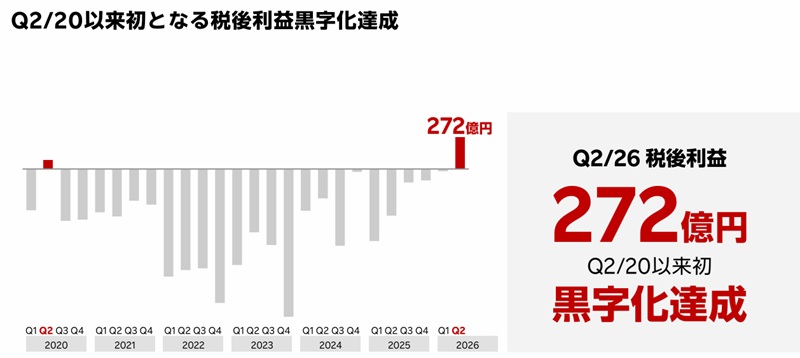
ただし、税金面の押し上げを含むため、この利益をそのまま毎四半期稼げると考えるのは早計である。
実際に、決算発表後から9月後半までに、株価は約12%下落している。
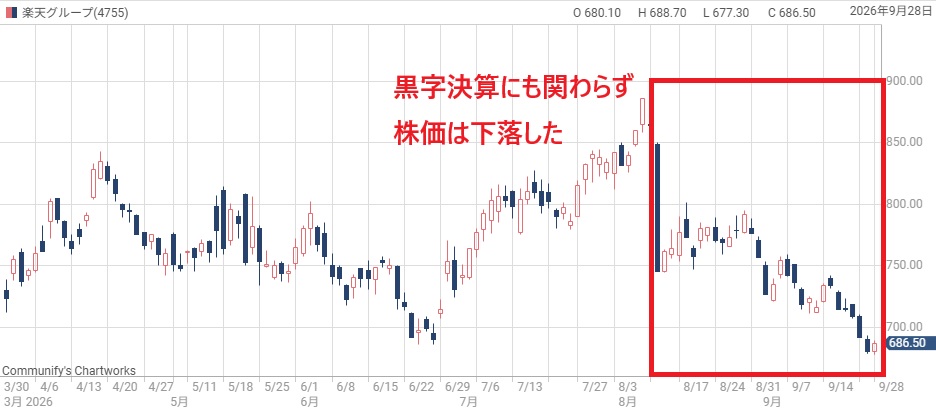
つまり、黒字転換だけでは継続的な買い材料として十分でなかったようだ。
今後は黒字になった事実に加え、利益の中身と翌四半期以降の再現性が問われる。
株価反転には何を確認する必要があるか
株価反転を見極めるには、利益・現金・財務の改善がそろうかを確認したいところだ。
具体的には、次の3つの条件が重要となる。
- 税金面の特殊要因に頼らない親会社帰属利益の黒字化
- モバイルの営業赤字縮小
- 社債借り換え条件の改善
株価は業績の確定前に動くこともあるため、すべての条件が整う前に上がる可能性もある。
それでも、単なる値ごろ感より、利益回復を裏付ける数字を重視すべきである。
業績改善で黒字は定着するか
本業の営業利益は回復が進む
楽天の業績を見るうえでは、まず営業段階の回復は好材料だ。
2026年上期の営業利益は約504億円となり、前年の66億円の赤字から改善した。
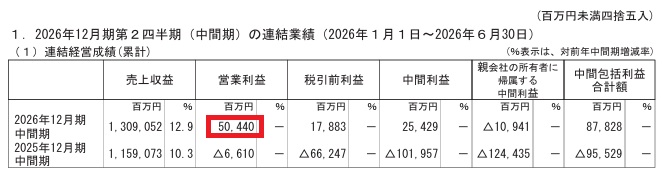
営業利益は、サービス提供で得た収益から運営費用などを差し引いた利益であり、事業全体の収益力を見る出発点だ。
その他の要因で最終利益が減ることはあるが、まず営業利益が回復したことは株価を評価する上で大きなプラス材料である。
6年ぶり四半期黒字には税金面の押し上げも
今回の黒字転換は、税金面の効果を分けて評価する必要がある。
税引前利益は約5億円だったが、法人所得税費用が約267億円減ったことで、税引後利益は約272億円へ押し上げられた。
そのため、税引後利益だけを見て年間の稼ぐ力とみなすのは不適切である。
今後は、税金による押し上げが小さくなっても黒字を維持できるかが焦点である。
継続的に利益を生む体質へ進めるかを見極めたいところだ。
上期では親会社帰属が最終赤字
上期の楽天は、連結全体の黒字と、楽天株主に帰属する赤字が併存している。
税引後利益は約254億円の黒字だが、親会社の所有者に帰属する利益は約109億円の赤字だった。
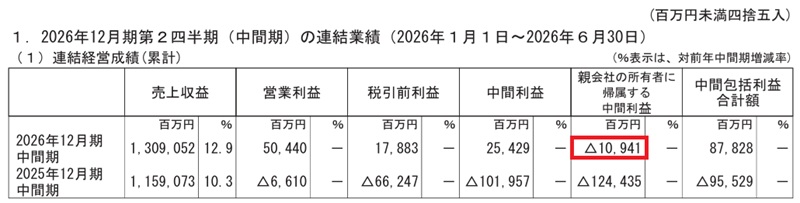
投資家が確認したいのは、四半期業績の改善が続き、年間を通じて楽天株主に残る利益がプラスになるかどうかである。
その点、まだ赤字が続いていることは株価面でもマイナス材料だ。
黒字定着には「モバイルの赤字縮小」と「利払い負担の軽減」が鍵
楽天の黒字定着は視野に入りつつあるが、現時点では持続性を見極める段階だ。
営業利益は回復しているものの、4~6月期の最終黒字には税金面の押し上げがあり、同じ利益水準が続くとは限らない。
定着への鍵は、金融・ECの利益成長に加え、モバイルの営業赤字縮小と利払い負担の軽減である。
これらが進めば、税金による押し上げに頼らず、親会社帰属利益の黒字を維持しやすくなる。
一方、通信投資に伴う減価償却や借り換え後の利払いが増えれば、本業の改善効果が相殺される可能性もある。
今後の決算では、税引前利益が着実に増え、楽天株主に帰属する利益が複数四半期にわたって黒字を保てるかを確認する必要がある。
楽天モバイルは株価回復の原動力になれるか
契約回線は1,100万突破、どこまで伸びる?
楽天モバイルの契約拡大は続いているが、今後は回線数と収益への貢献をセットで見る必要がある。
9月25日の発表によると、9月24日時点で総契約数は1,100万回線を突破した。
ただし、これはBCP用途などを含む数字で、BCP・MVNO・MVNEを除くMNO契約回線数は1,018万回線である。
つまり、総契約数には楽天モバイルが自社サービスとして提供する通常の携帯回線以外も含まれているため、総契約数よりもMNO契約回線数が重要ということです。
契約の種類によって単価や利用状況が異なるため、総契約数の伸びが、そのまま同じ割合の利益成長につながるとは限らない。
とくに、日常の主回線として長く使う利用者が増えれば、獲得費用を回収しやすくなる。
次の成長段階では、契約数の節目に加え、継続利用する顧客の増加が売上と利益にどの程度結び付くかが重要となる。
顧客単価と解約率が収益改善を左右
モバイルの利益改善には、顧客単価の向上と解約の抑制が欠かせない。
顧客単価と解約率は、前年同期から改善している点は好材料だ。
2026年4~6月期の公表ARPUは2,921円となり、前年同期の2,861円から60円、約2.1%上昇した。
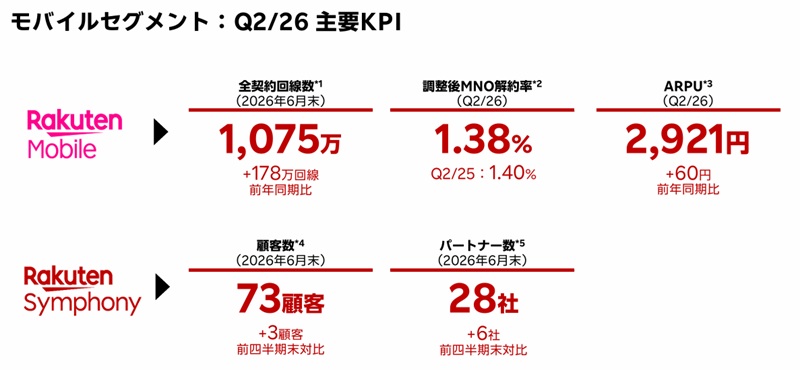
1~3月期の2,834円と比べても87円増えており、データ利用の拡大やオプション収入などが寄与している。
調整後MNO解約率も前年同期の1.40%から1.38%へ低下した。
単価の上昇と解約抑制は前進であり、今後は顧客獲得費の負担も抑えながら、契約拡大を利益成長につなげられるかが焦点となる。
EBITDAは黒字達成、でも営業赤字は残る
EBITDA黒字化は前進であるが、モバイル事業が最終的な利益を生んでいるとは言えない。
楽天モバイルの4~6月期はEBITDAが約59億円の黒字だった一方、Non-GAAP営業損益は約323億円の赤字だった。
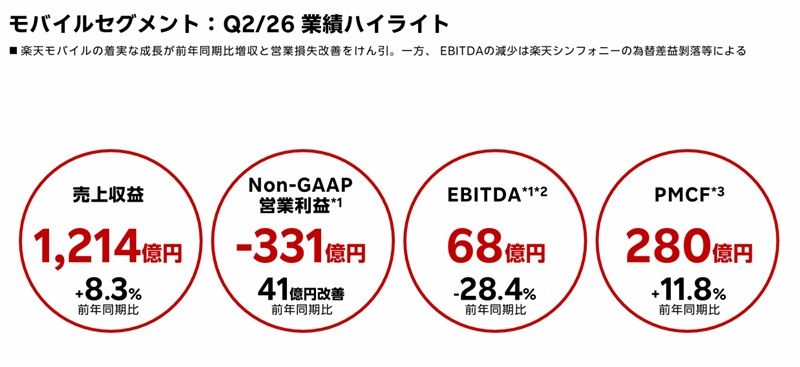
EBITDAは基地局などへの過去の投資に伴う会計上の費用を除いている。
したがって、EBITDAだけを見て資金問題が解消したとは判断できない。
減価償却を負担しても営業黒字を確保し、投資後にも現金を残せるかどうかが重要であるため、モバイル事業は実質的赤字を継続している状況である。
通信品質向上への投資と資金収支の両立が重要
通信品質を高める投資は必要であるが、その資金をどう生み出すかが株価評価を左右する。
楽天は2026年度のネットワーク関連設備投資を2,000億円と計画し、4~6月期には393億円を計上した。
通信品質が改善すれば、解約の抑制や利用量の拡大につながる可能性がある。
一方、投資が収益に結び付くまでには時間がかかることが難点だ。
基地局整備の進捗に加え、営業キャッシュフローと設備代金の支払いを継続して確認したいところである。
金利上昇は楽天の財務にどう響く?
金利上昇の影響は借入条件によって異なる
日本国内の金利は上昇傾向にあり、借入の多い楽天にとって利払い負担が懸念されている。
しかり、金利が上がっても、単純に負担増が生じるわけではない。
固定金利の社債は、原則として満期まで契約上の利率が変わらないためだ。
加えて、調達金利は政策金利だけでなく、信用力や借入期間にも左右される。
財務への影響は「負債総額×利上げ幅」で一括計算せず、借入の種類、満期、ヘッジ条件ごとに整理することが出発点である。
低金利社債の借り換えが利払い増加要因に
利払い増加の要因となるのは、低金利で発行した社債の借り換えだ。
例えば、2027年6月償還の第9回無担保社債は、残存額100億円、利率0.42%である。
仮に同額を年3%で借り換えると、年間利息は0.42億円から3億円へ増え、差額は約2.6億円となる。
返済時期が到来して新しい借入条件が置き換われば、金利上昇の影響を受けて利払いが増加するというわけだ。
高金利債の借り換えには負担軽減の余地も
楽天では、借り換えによって逆に利払いを減らせる可能性もある。
2027年2月満期のドル建て社債は、通貨スワップ後の加重平均利率が約7.22%と高く、信用力の改善でこれを下回る条件を確保できれば負担が軽くなるためである。
仮に円換算額2,656億円を年5%で全額借り換えると、年間利息の減少は約59億円となる。
国内金利が上昇していても、業績改善で信用上乗せ金利が縮小すれば、調達条件が改善する余地がある。
楽天銀行には追い風、カードには調達費用の重荷
金利上昇は、楽天グループ内でも事業によって異なる影響をもたらす。
楽天銀行には運用利回りの上昇が追い風となり、政策金利引き上げによって金利収益が伸びる見通しだ。
一方、カード事業では顧客への立替金などを賄う資金が必要なため、借入金利が上がると収益を圧迫する。
金利上昇を一律に悪材料と捉える必要はないが、収益への追い風と親会社の資金繰りへの逆風は分けて評価すべきである。
2027年以降の資金繰り問題
楽天の財務では、直近の償還対応と、その後の持続的な資金確保の課題がある。
8月の決算発表時点で、2026年の社債償還資金を全額手当て済みと説明されている。
ただし、翌年以降の返済やモバイル投資の資金手当ては不透明だ。
大口償還のための借り換えを進められるか、金利条件は改善するか、返済後も十分な手元資金が残るかが焦点となる。
以下が今後予定されている普通社債の償還予定だ。
| 償還日 | 社債 | 残存額・円換算額 | 年利率 |
|---|---|---|---|
| 2026年12月2日 | 第16回 | 450億円 | 0.60% |
| 2027年2月15日 | ドル建て | 18億米ドル/2,656億円 | 7.21712%※ |
| 2027年6月25日 | 第9回 | 100億円 | 0.42% |
| 2028年7月28日 | 第23回 | 150億円 | 2.336% |
| 2028年8月4日 | 第25回 | 1,300億円 | 2.336% |
| 2028年12月1日 | 第17回 | 100億円 | 0.80% |
| 2029年4月15日 | ドル建て | 20億米ドル/3,034億円 | 6.03930%※ |
| 2029年4月24日 | ユーロ円建て | 500億円 | 6.00% |
| 2029年6月25日 | 第13回 | 200億円 | 0.45% |
これらをどれだけ良い条件で借り換えられるかが今後の株価を左右する要因となるだろう。
新たな成長材料は?金融再編と楽天市場の値上げが焦点
銀行・カード・証券の連携が進む
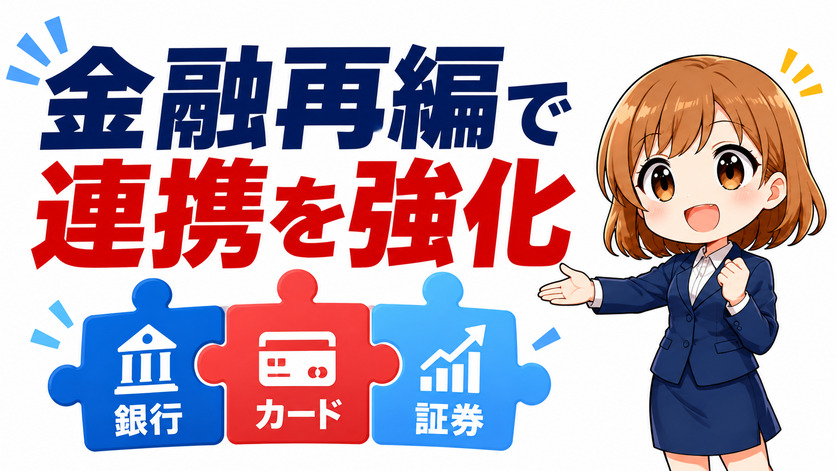
金融再編は、楽天が持つ顧客基盤から、より多くの収益を生み出す契機になり得る。
5月の最終合意では、10月1日付で楽天銀行が楽天カードと楽天証券ホールディングスを子会社化する計画が示された。
銀行口座、カード決済、証券投資を一体で案内できれば、顧客との接点を増やし、複数サービスの利用を促せる。
例えば、給与受取から日常決済、余剰資金の運用までをつなげれば、個別に顧客を獲得するより効率が高まる可能性がある。
ただし、組織をまとめただけで利益が増えるわけではなく、システム対応や運営体制の整備も必要である。
予定どおりの実行に加え、利用率の上昇や費用削減が実際の利益として現れるかを確認したいところである。
再編後の利益はどれだけ伸びる?
金融再編は、中期的に年間850億円以上の経常利益を上乗せする構想であり、楽天の利益成長を支える材料である。
会社は、10月の再編による相乗効果として、再編後の楽天銀行で2028年3月期に年間約330億円、中期的には年間約850億円以上の増益を見込んでいる。
中期的な内訳は、資金調達の効率化などで約530億円以上、顧客の相互紹介や金融商品の連携強化などで約320億円以上である。
カード・証券の外部借入を楽天銀行からの借入へ切り替え、グループ外への利払いを抑えることが柱となる。
計画が実現すれば、金融事業の収益力を一段高める再編と評価できる。
楽天市場の出店料引き上げも期待材料
楽天市場の出店料引き上げは、年間で数十億円規模の増益につながる可能性がある。
2027年2月から月額基本出店料は約4割引き上げられ、「がんばれ!プラン」は2万5,000円から3万4,000円、スタンダードプランは6万5,000円から9万円、メガショッププランは13万円から18万1,000円となる。
楽天市場には5万店以上が出店しているため、1店舗当たりの値上げ額を平均2万円/月と仮定すると、単純計算では年間約120億円の増収要因となる。
一部無償化の影響を差し引くと約100億円の増収となる計算だ。
店舗撤退や運営コスト増、サービス強化への追加投資を考慮し、増収分の6~8割が利益として残ると仮定すれば、営業利益を年間60~80億円程度押し上げる計算である。
楽天市場の固定収入を増やす施策であるため、EC事業の利益改善には一定のインパクトを持つと考えられる。
広告・AI活用で楽天経済圏の収益力を高められるか
広告とAIの活用は、既存顧客から得られる利益を増やす手段として注目される。
1~3月期の広告事業については、AIによる広告の自動最適化などが寄与し、売上収益が前年同期比13.0%増加した。
広告効果が高まれば、出店者は同じ広告予算でも売上を伸ばしやすくなり、楽天側にとっても広告需要の拡大につながる。
また、問い合わせ対応や店舗運営支援にAIを活用すれば、人員を大きく増やさずに取引規模を拡大できるため、利益率の改善も期待できる。
今後、運営コストの抑制や出店者の販売成果向上まで実現できれば、AI活用が利益成長を支える重要な施策となるだろう。
楽天株の今後のリスク要因
モバイル事業の成長鈍化リスク
モバイルの契約成長が鈍化すれば、営業黒字化までの時間が延びる可能性がある。
回線数は1,100万を超えたものの、通信品質が課題となっており、特にKDDI基地局のローミング減少が懸念材料だ。
また、競争激化によって乗り換え特典を拡充する必要が生じれば、顧客獲得費の増加によって利益改善効果が打ち消される恐れもある。
現時点で契約成長の鈍化が確認されたわけではないが、黒字化に向けた前提が崩れた場合の重要なリスクである。
資産売却による資金確保と将来収益のトレードオフ
借入金償還が迫る中、資産売却で資金を捻出することが考えられる。
しかし、資産売却は財務を支える有効な手段である一方、将来の収益機会を失う可能性もある。
楽天は2026年5月、保有有価証券の一部売却によって約2,000億円を調達したと説明している。
この資金を高金利の債務返済に充てれば、利払い負担の軽減を通じて継続的な利益改善につながるだろう。
一方、資産を売却すれば、その資産から得られていた配当や将来の値上がり益を失う負の側面もある。
資産売却による財務改善を一時的な資金確保で終わらせず、本業から安定してキャッシュを生み出せる体質へ変化できるかが重要となるだろう。
追加の資本調達による株式希薄化の可能性
将来、債務返済の見通しが悪くなれば、資本調達(増資)が選択肢となるだろう。
しかし、追加の株式発行は財務を強化する一方、1株当たり利益を希薄化させることになる。
例えば、利益が変わらないまま発行済株式数が10%増加した場合、EPSは約9.1%低下する。
株式価値も同様に低下するため、理論的には9.1%の株価下落が想定される。
調達した資金によって増える利益が株式数の増加を上回り、EPSを再び成長軌道に乗せられるかが本質だが、短期的には増資発表で株価は下落することになるだろう。
楽天経済圏の成長が鈍る可能性
収益改善を急ぐあまり利用者や出店者の負担が増えれば、楽天経済圏の成長を鈍らせる可能性がある。
出店者は売上から仕入れ費用や配送費、広告費などを負担しており、固定料金の上昇分を吸収できない場合があるためだ。
負担増によって商品の値上げや店舗の撤退が増えることが大きな懸念材料である。
その結果、楽天市場で買い物をする魅力が低下し、購入頻度や流通総額の減少につながりかねない。
一方、販売支援や利便性の向上によって負担増を上回る価値を提供できれば、顧客や出店者の離脱を抑えることは可能である。
ただし、料金引き上げや特典縮小が先行し、利用者や出店者が得る価値の向上が追いつかなければ、楽天経済圏そのものの成長力を弱める結果となるだろう。
楽天株は今が買い時?利益回復から今後の株価を考察
3年後のEPSを弱気・基本・強気で試算
今期の純利益は赤字見通しであり、具体的な株価を検討するのは難しい。
そこで、ここでは3年後に当たる2029年12月期のEPSから株価を推定していく。
3年後の利益水準としては、弱気100億円、基本800億円、強気1,500億円と仮定した。
EPSに直すと、それぞれ約4.5円、36.4円、68.2円となる。
- 基本ケース・・・モバイルが営業損益均衡へ近づき、金融・ECの増益と利払い抑制が進む
- 弱気ケース・・・モバイル事業が赤字から脱却できず、グループとしてはギリギリ黒字
- 強気ケース・・・モバイルを含めた全事業が改善することを想定
以下が2029年12月期の利益・EPSシナリオだ。
| 年間損益の組み立て | 弱気 | 基本 | 強気 |
|---|---|---|---|
| 金融・EC等と全社費用を合算した営業利益 | 2,500億円 | 3,000億円 | 3,500億円 |
| モバイル営業損益 | ▲700億円 | 0億円 | 500億円 |
| 連結営業利益 | 1,800億円 | 3,000億円 | 4,000億円 |
| 税引前利益 | 1,100億円 | 2,400億円 | 3,500億円 |
| 親会社帰属利益 | 100億円 | 800億円 | 1,500億円 |
| EPS | 4.5円 | 36.4円 | 68.2円 |
業績改善なら株価1,000円回復も妥当
これらのEPSから、さらにPERの弱気(15倍)、基本(20倍)、強気(25倍)の前提を組み合わせた結果が次の表だ。
| 利益シナリオ | PER15倍 | PER20倍 | PER25倍 |
|---|---|---|---|
| 弱気:EPS約4.5円 | 約68円 | 約91円 | 約114円 |
| 基本:EPS約36.4円 | 約545円 | 約727円 | 約909円 |
| 強気:EPS約68.2円 | 約1,023円 | 約1,364円 | 約1,705円 |
2029年の利益水準に対する機械的計算だが、現在株価(600円台後半)は基本の利益シナリオに中立的なPER20倍をかけた株価に近い。
つまり、市場が今後の見通しについて慎重になっていることが伺える。
もし、モバイルを含めた主要事業が改善に向かえば、株価1,000円は最低ラインとなりそうだ。
今後の株価推移を左右するポイント
今後の株価は、業績改善によって継続的なEPS成長につながるかどうかに左右される。
短期では金融再編の実行と次回決算、中期ではモバイル事業改善と社債借換え条件が重要である。
基本ケースとしてEPS約36円が実現すると仮定した場合、680円前後の株価は将来利益に対してPER約19倍となり、割安な水準とは言えない。
一方、利益が強気ケースに近づけばEPS成長による株価上昇余地は広がり、株価水準は切り上がるだろう。
したがって、楽天株の買い時を考える基準は、高値からどれだけ下落したかではなく、想定される利益シナリオに対して現在の株価がどの水準にあるかである。
契約数、営業利益、資金収支、親会社株主に帰属する利益が想定どおり改善し、EPS成長が継続していけば、株価回復のタイミングは近いだろう。
まとめ
楽天株の回復を見極めるうえでは、本業の改善が利益と現金の増加につながるかが重要だ。
四半期黒字への転換は前進であるものの、税金面による押し上げも含まれており、安定的な黒字が定着したとはまだ言い切れない。
モバイル事業では、契約数の拡大を営業黒字化につなげるだけでなく、設備投資を自ら賄えるだけの収益力が求められる。
金利上昇については、高金利債の返済による利払い削減効果や、金利上昇による楽天銀行の増益効果を合わせて評価する必要がある。
さらに、金融再編による収益力向上やEC事業の利益改善が進めば、中長期的なEPS成長と株価回復につながるだろう。
楽天株の本格的な回復には、親会社株主に帰属する利益の拡大、モバイル事業の資金収支改善、借り換え負担の軽減がそろい、継続的にEPSを伸ばせる状態になることが必要である。
楽天は設備投資のために借りたお金の返済に現金が必要です。決算が黒字でも、支払期限までに必要な現金を確保できるとは限らないため、資金繰りが注目されています。