
AI需要を追い風に、太陽誘電の成長期待が高まっている。
生成AIの普及によってAIサーバーへの投資が拡大し、主力の積層セラミックコンデンサ(MLCC)やパワーインダクタの需要が増加した。
実際にコンデンサの受注額や受注残は急増し、2027年3月期の営業利益予想は300億円から450億円と、1.5倍もの水準に上方修正された。
一方、株価はAI関連銘柄として急騰しており、将来の成長をかなり先取りしている。
期待先行の銘柄は株価が乱高下しやすく、業績が市場の期待に届かなければ、株価が大きく調整するリスクもある。
本記事では、太陽誘電がAI需要の恩恵を受ける理由や中期経営計画2030の実現性を分析し、予想EPSとPERから2030年度の株価水準について考察する。
太陽誘電の株価推移を振り返る
スマートフォン不振で1,700円台まで下落
太陽誘電の株価はコロナ禍では電子部品需要で好調だった。
株価は2021年に7,710円を付け、新型コロナ関連銘柄として人気化していた。
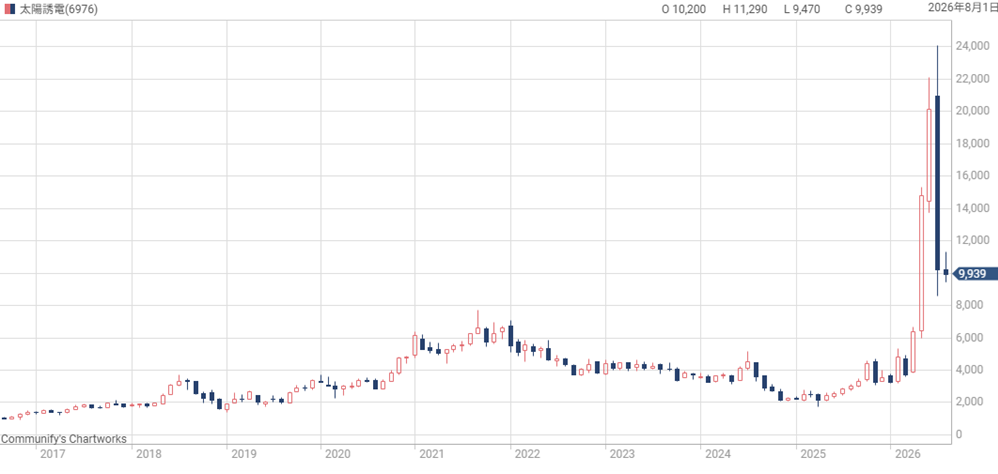
しかし、電子部品需要が一巡すると、太陽誘電の株価は長期的な下落局面に入る。
スマートフォンやパソコンの生産減少に加え、顧客による在庫調整が発生し、主力のMLCCの工場稼働率が低下したためである。
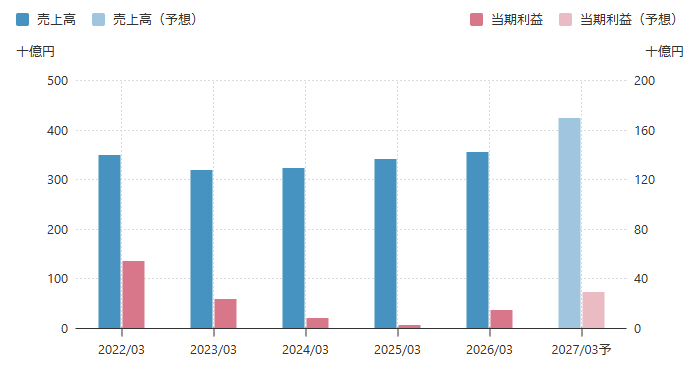
営業利益は2022年3月期の682億円から、2024年3月期には91億円まで減少した。
2024年11月には需要回復の遅れを理由に通期業績予想を下方修正し、株価は2025年に1,739円まで下落した。
AI関連株として株価は2万4,065円まで急騰
太陽誘電の株価は、AIサーバー向けMLCCの成長期待によって急騰した。
生成AIの普及に伴ってデータセンター投資が拡大し、AIサーバーに使われる高性能MLCCの需要増加が注目されたためである。
2026年3月期は情報インフラ・産業機器向けなどが伸び、営業利益は前期比91.2%増の200億円、純利益は前期比6倍超の148億円まで回復した。
スマートフォン部品メーカーからAIインフラ関連企業へ再評価されたことで、株価は2026年1月29日の3,167円から、7月1日には2万4,065円まで約7.6倍に上昇した。
期待先行の反動で株価は急落
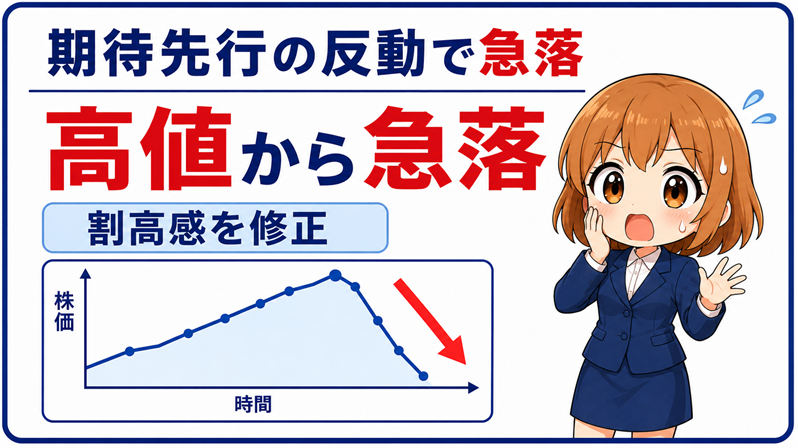
一方、急騰後の株価は、AI需要への期待の反動で大幅に調整した。
7月1日に2万4,065円をつけた後、株価は7月17日に1万1,035円まで下落し、わずか半月ほどで高値から半値以下となった。
下落後も予想PERは70倍を超えており、割高であることへの警戒感はくすぶっている。
第一四半期決算で純利益が180億円 → 290億円へ上方修正されたことで、過度な割高感は是正されました。
最近の株価下落は業績の悪化だけでなく、短期間で高まりすぎた成長期待と割高感が修正された動きと考えられる。
今後の株価を考えるうえでは、AIサーバー向けの受注拡大が実際の売上高と利益に結びつくか、そしてその業績が投資家の期待を超えるかどうかが重要となる。
AI需要で業績回復へ
AIサーバー向けMLCCが業績回復を牽引
業績回復を牽引しているのは、AIサーバー向けの積層セラミックコンデンサである。
2027年3月期第1四半期は、売上高が前年同期比10.7%増の939億円、営業利益が同53.3%増の48億円となった。
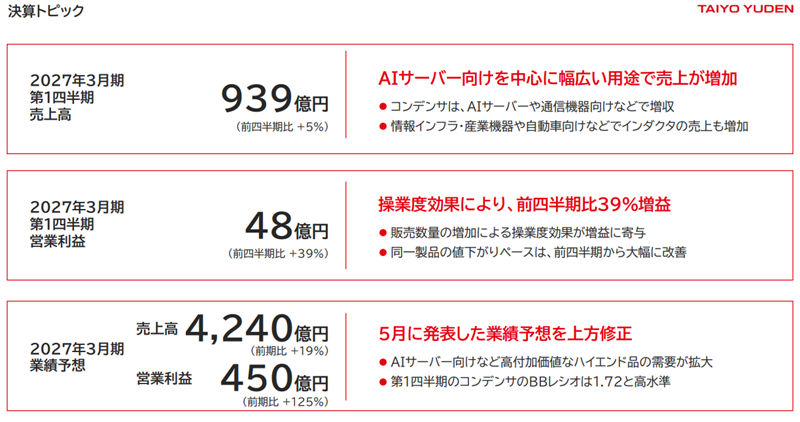
その内、主力のコンデンサ売上高は前年同期比14.7%増の690億円となり、全社の売上成長を上回る。
生成AIによって高性能なAIサーバーの導入が進み、電圧の安定化などに使われる高付加価値MLCCの需要が拡大しているためだ。
インダクタも情報インフラ・産業機器や自動車向けが伸びており、AI関連製品を中心に業績回復が鮮明になっている。
コンデンサの受注額と受注残が急増
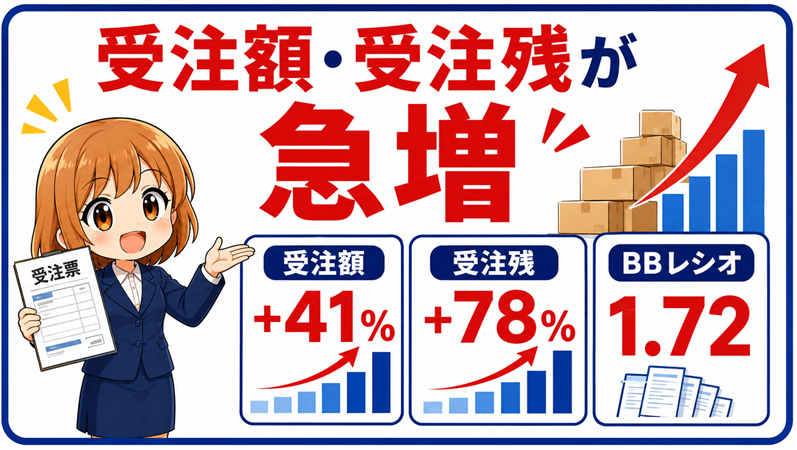
今後の売上拡大を示す先行指標として、コンデンサの受注は非常に強い。
第1四半期のコンデンサ受注額は前四半期比41%増となり、受注残高も同78%増まで急増した。
受注を売上高で割ったBBレシオは、全社で1.58、コンデンサでは1.72となっている。
BBレシオが1を上回ると、出荷した金額よりも新たに受注した金額の方が多いことを意味する。
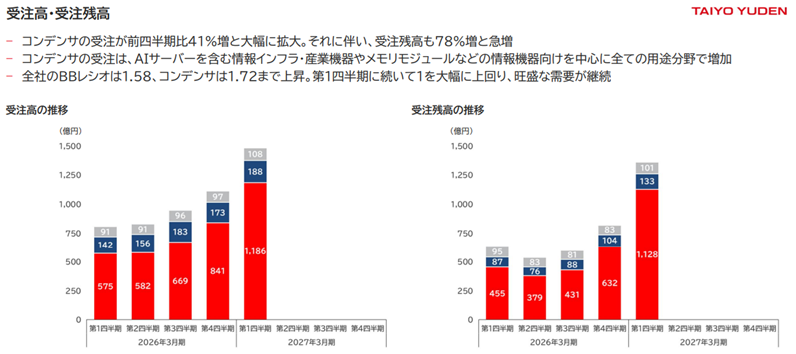
AIサーバーに加え、メモリーモジュールなどの情報機器向けでも注文が増えており、需要拡大は一部の用途に限られていない。
受注が高水準を維持すれば、第2四半期以降もコンデンサの売上拡大が続く可能性が高い。
通期営業利益を450億円へ上方修正
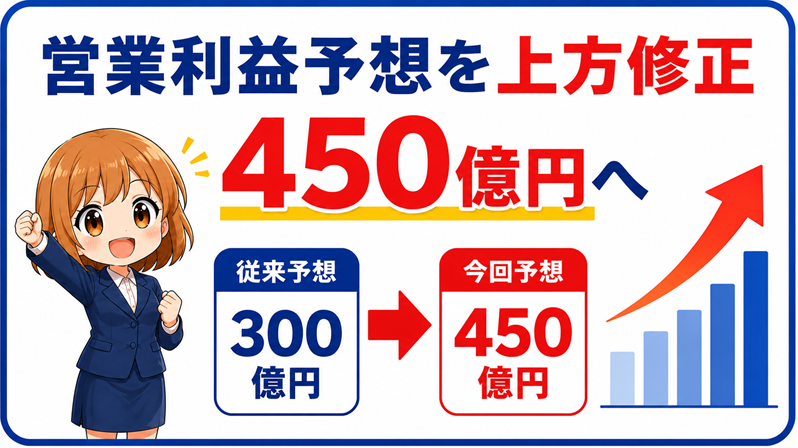
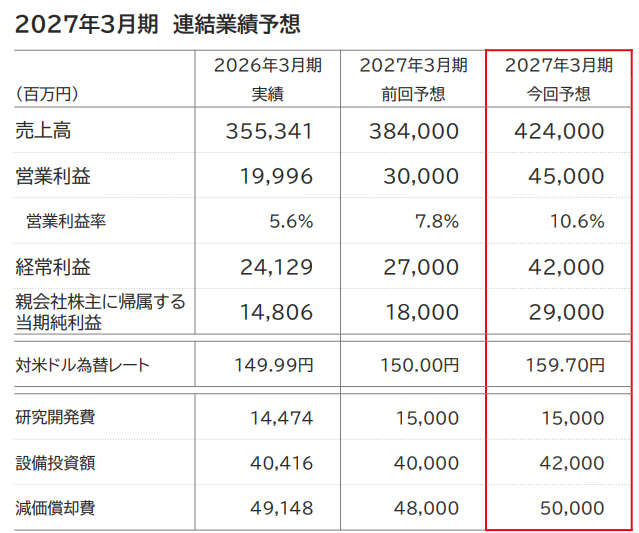
太陽誘電はAI関連需要の拡大を受け、2027年3月期の業績予想を大幅に上方修正した。
売上高予想は3,840億円から4,240億円へ、営業利益予想は300億円から450億円へ引き上げられた。
純利益予想も180億円から290億円へ修正され、前期比では95.9%増となる見通しである。
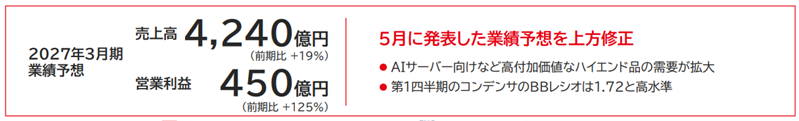
営業利益は前期の200億円から2倍以上に増加し、営業利益率も5.6%から10.6%へ改善する計画だ。
AIサーバー向けの高付加価値品が伸びることに加え、生産量の増加による工場稼働率の上昇も利益を押し上げている。
上方修正には円安効果も含まれる
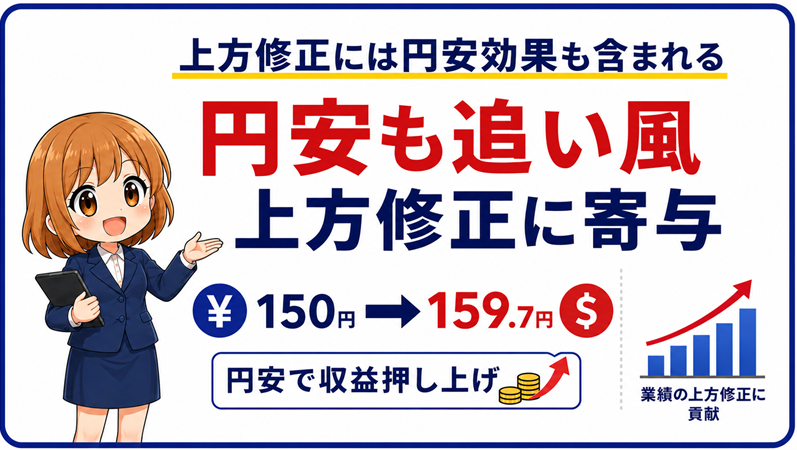
ただし、今回の上方修正をすべてAI需要による成長と評価するのは早い。
太陽誘電は通期のドル円前提を1ドル150円から159.70円へ変更しており、円安も業績予想を押し上げている。
同社は、ドル円が1円変動すると、年間の営業利益が約9億円変動すると想定している。
この感応度を単純に当てはめると、9.7円の円安による営業利益の押し上げ効果は約87億円となる。
営業利益の上方修正額は150億円であるため、機械的な試算では、その約6割が為替前提の変更によるものだと考えられる。
AI需要による利益成長と円安による押し上げは分けて考える必要があるだろう。
通期計画達成には利益率の急改善が必要
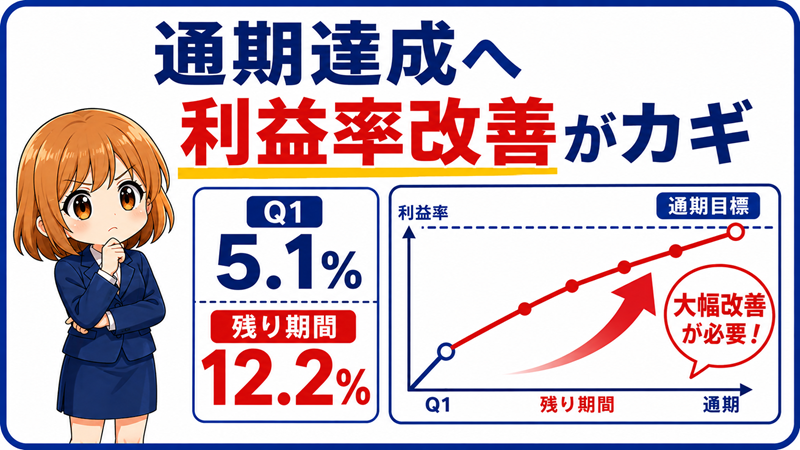
業績回復は進んでいるが、通期計画の達成には第2四半期以降の大幅な利益率改善が必要だ。
第1四半期の営業利益は48億円で、通期予想450億円に対する進捗率は約11%にとどまる。
通期計画を達成するには、残り9カ月で約402億円の営業利益を稼ぐ必要があり、営業利益率としては約12.2%が必要となる。
第1四半期の営業利益率が5.1%でしたので、今後は利益率を2倍以上へ高めなければなりません。
会社は第2四半期の売上高について、前四半期比で+15~19%、コンデンサは同+16~20%を見込んでいる。
販売数量の増加と高付加価値品の構成比上昇によって、営業利益率が計画どおり改善するかが次の決算の注目点となる。
AI需要の恩恵を受ける理由
AIサーバーでは大量のMLCCが使われる
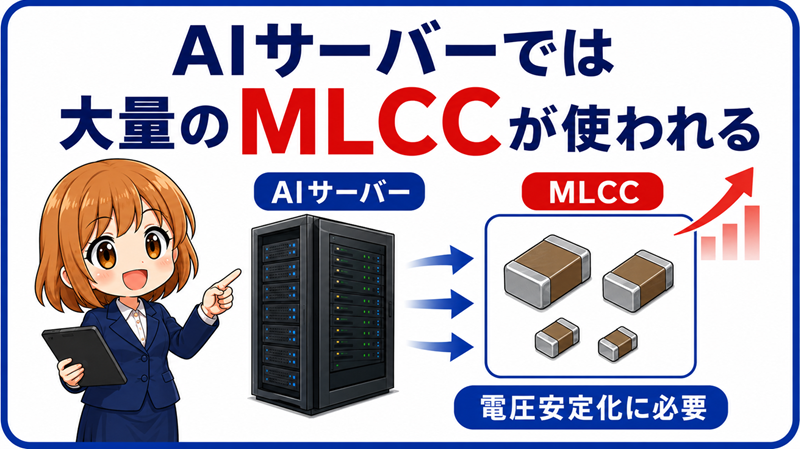
太陽誘電の主力製品であるMLCCは、AIサーバーが普及することで急激に需要が増加する。
MLCCは電気を一時的に蓄え、半導体へ供給する電圧を安定させたり、回路上のノイズを除去したりする電子部品だ。
AIサーバーには高性能なCPUやGPUが多数搭載されるため、それぞれの半導体や電源回路の周辺に大量のMLCCが必要となる。
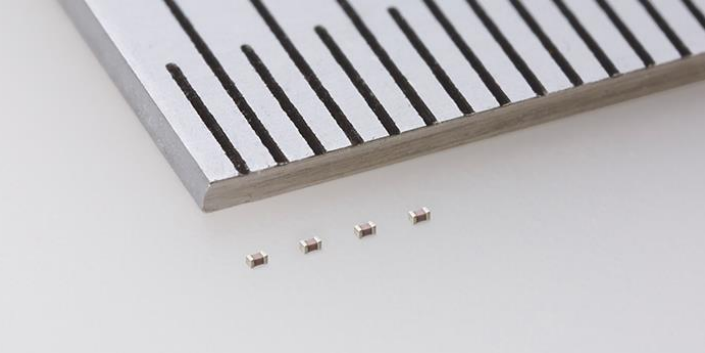
太陽誘電の推計では、2025年時点のAIサーバー1台当たりのMLCC搭載数は1万~2万個であり、2030年には現在の2倍以上へ増加する見通しである。
そのため、AIサーバー市場の成長は、サーバー台数の増加以上に太陽誘電の部品需要を押し上げる可能性がある。
GPU高性能化で1台当たりの搭載量が増加
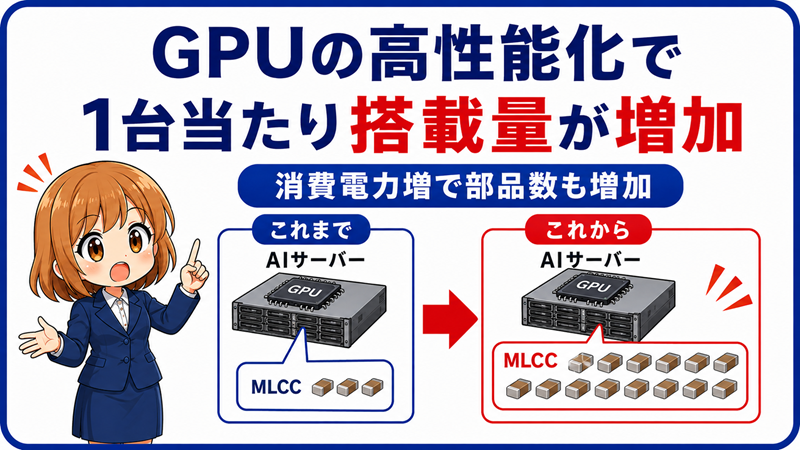
AIサーバー向けMLCCの需要は、サーバーの台数以上の速さで拡大すると予想されている。
生成AIの処理能力を高めるには、GPUなどの半導体を高性能化する必要がある。
なぜなら、性能向上に伴って消費電力と発熱も増加するためだ。
消費電力が増えるほど、半導体へ安定して電気を供給し、電力ロスを抑えるためのMLCCやインダクタが多く必要となる。
太陽誘電は2025年度から2030年度にかけて、AIサーバーの生産台数が年平均5%増える一方、AIサーバー向けMLCC需要は年平均32%増えると予想している。
AIサーバーの台数だけでなく、1台当たりのMLCC搭載数と要求性能が上昇し、需要の大幅な増加につながるようだ。
小型・大容量MLCCを実現する技術力
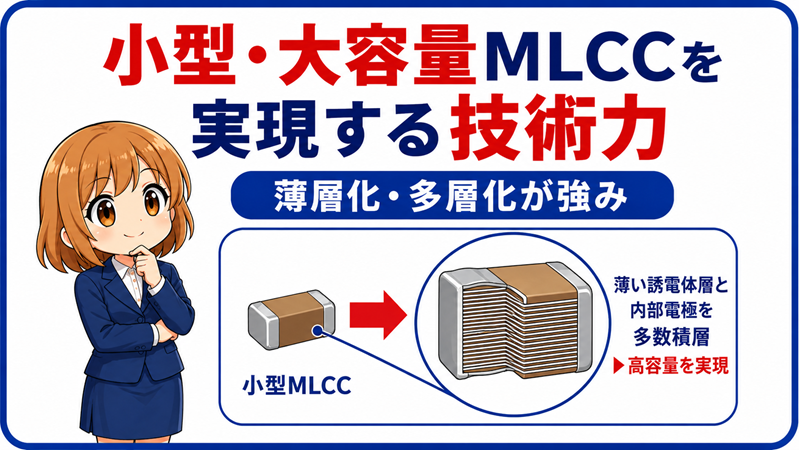
太陽誘電の強みは、AIサーバーに求められる小型・大容量のMLCCを自社技術で開発できることだ。
AIサーバーでは限られた基板面積に多数の部品を搭載する必要があるため、MLCCには小型化や大容量化、薄型化、基板内蔵への対応が求められる。
MLCCを小型のまま大容量化するには、誘電体の層を薄くし、内部電極とともに多く積み重ねなければならない。
太陽誘電は、1マイクロメートル以下の誘電体シートを、ずれることなく1,000層以上積み重ねる技術を持つ。
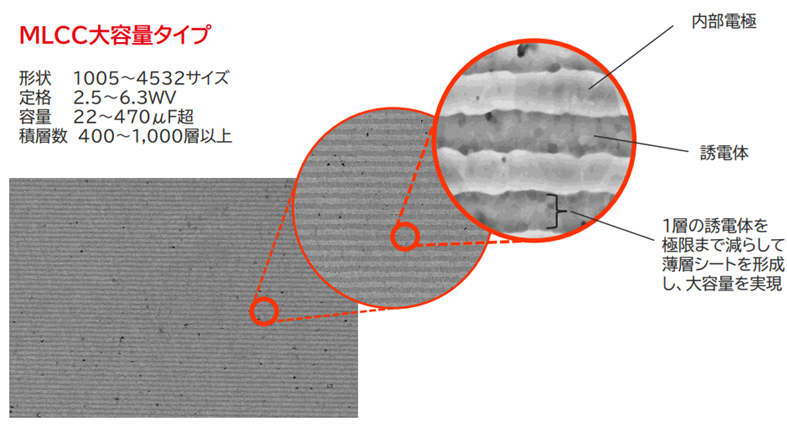
積層精度と生産性を両立できる企業は、太陽誘電を含めて世界で数社に限られる。
材料開発から積層、製品設計、量産までを一貫して手掛けられることが、高性能MLCCで競争力を維持する基盤となっている。
パワーインダクタが第2の成長エンジン
AI需要の恩恵は、MLCCだけでなくパワーインダクタにも広がる。
パワーインダクタは電源回路で電流を整え、電圧を変換する際の電力ロスを抑える電子部品である。
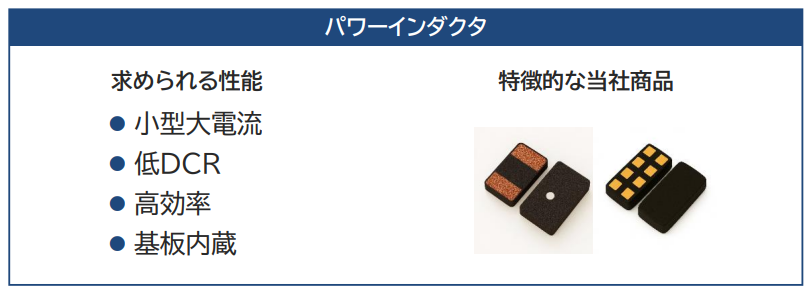
AIサーバーではGPUの近くで電圧を変換する垂直給電や、電源部品を基板へ内蔵する方式の採用が進むと予想されている。
こうした給電方式では、小型で大電流に対応し、電力損失が少ないパワーインダクタが必要となる。
2025年度から2030年度にかけて、AIサーバー向けパワーインダクタ需要が年平均18%増加すると予想しており、インダクタがMLCCに続く成長分野となる可能性がある。
高付加価値品の増加で利益拡大
AI需要の拡大は、売上だけでなく利益率の改善にもつながる可能性がある。
AIサーバー向けでは、小型・大容量、基板内蔵といった高度な性能が求められるためだ。
技術的な難易度が高い製品は価格競争に巻き込まれにくく、高付加価値品の構成比が上昇すれば、製品単価と採算の改善が期待できる。
サーバー生産台数、1台当たりの部品搭載数、高付加価値品の比率が同時に上昇すれば、太陽誘電の利益は売上高以上のペースで成長するだろう。
中期経営計画2030の内容と達成確度
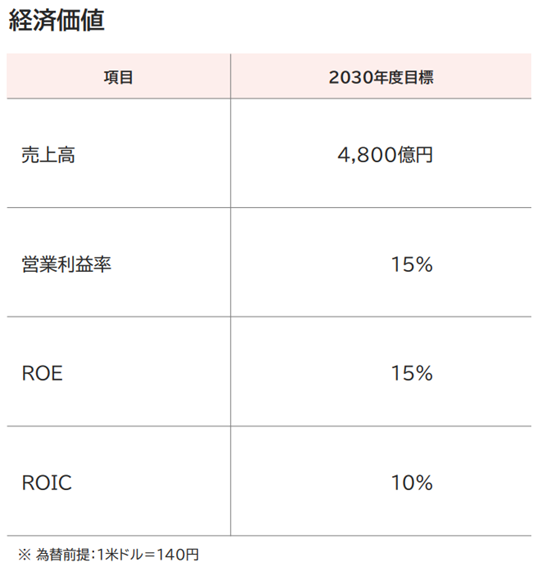
2030年度に売上高4,800億円を目指す
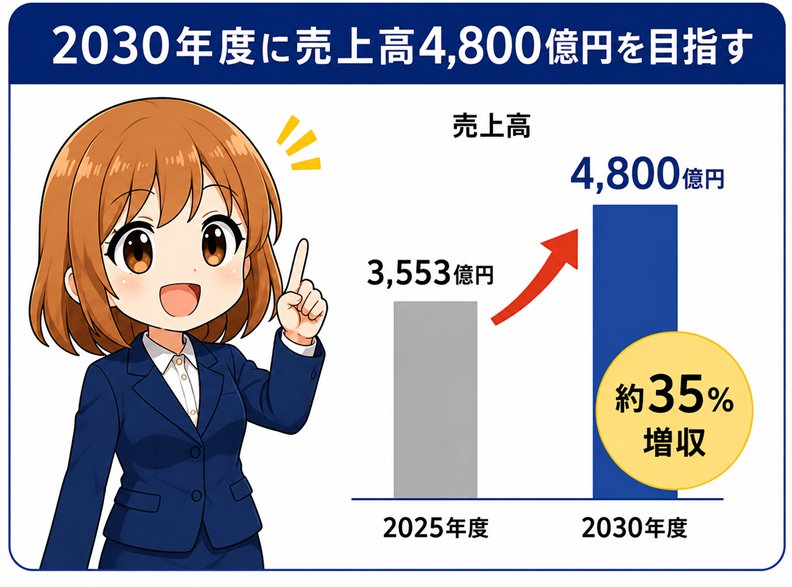
太陽誘電は中期経営計画2030において、2030年度に売上高4,800億円を目指している。
2025年度の売上高は3,553億円であるため、5年間で約35%の増収が必要となるが、AIサーバー向け需要が続けば達成できる水準だ。
年平均成長率に換算すると約6.2%となり、直近の需要拡大を考えれば、過度に高い目標とはいえない。
製品別では、コンデンサ売上高を2025年度の2,518億円から3,140億円へ、インダクタを643億円から1,130億円へ拡大する計画である。
特にインダクタは5年間で約1.8倍を目指しており、MLCCに次ぐ成長分野として期待されている。
営業利益率15%への引き上げが課題
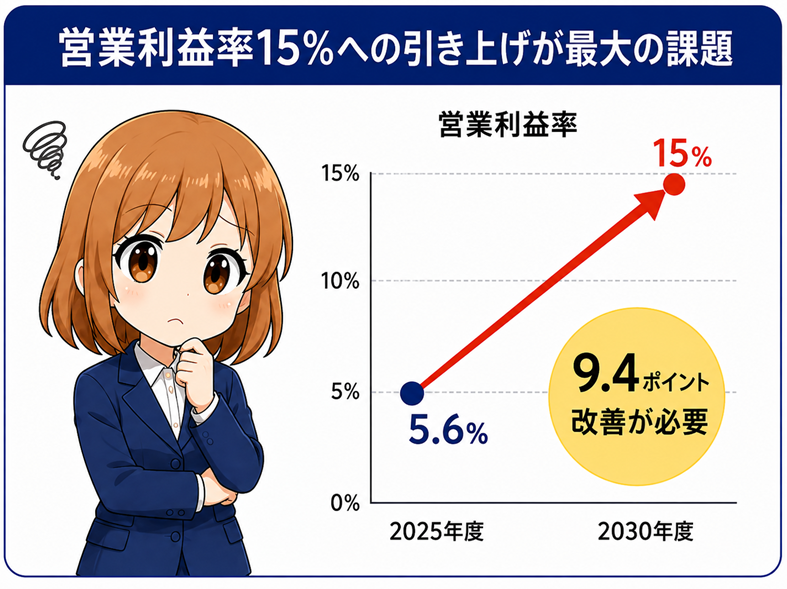
中期経営計画で最も難しいのは、売上高ではなく営業利益率15%の達成だと考えられる。
2025年度の営業利益率は5.6%にとどまり、2030年度までに9.4ポイント引き上げる必要がある。
売上高4,800億円に営業利益率15%を適用すると、目標営業利益は720億円となる。
利益率を改善するには、AIサーバー向けの小型・大容量MLCCなど、高付加価値品の構成比を高める必要がある。
今後のAI需要の高まりに依存している点はリスク要因だ。
インダクタを第2の収益の柱へ育成
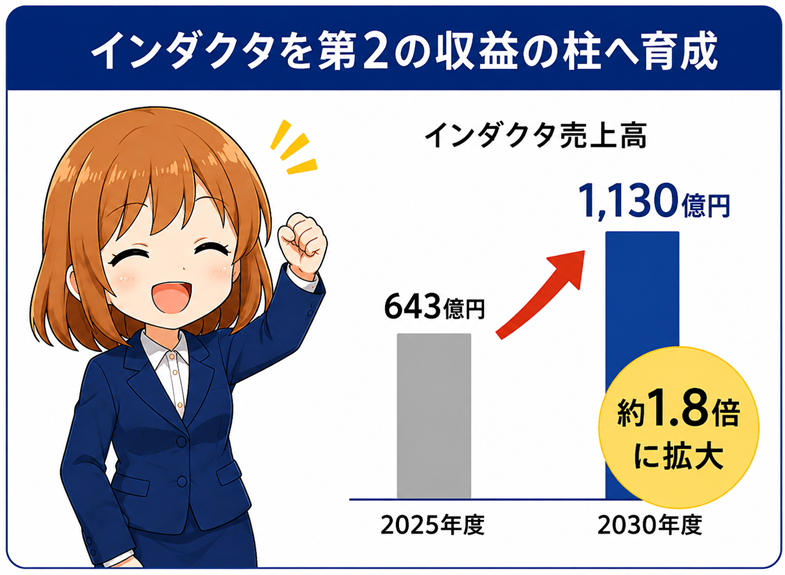
中期計画の達成には、インダクタをMLCCに次ぐ収益の柱へ成長させることがカギとなる。
太陽誘電は、インダクタ売上高を2025年度の643億円から、2030年度には1,130億円まで拡大する計画だ。
年平均では約12%の成長であり、コンデンサの年平均約5%を大きく上回る。
AIサーバーでは、GPUの消費電力増加や給電方式の変化によって、大電流に対応するパワーインダクタの需要が拡大すると予想されている。
太陽誘電は、独自の金属系磁性体材料と積層・巻線技術を生かし、低損失や基板内蔵に対応する製品を拡大する方針である。
インダクタの売上拡大が利益の増加にも結びつけば、MLCCへの依存を抑えながら、安定した収益基盤を構築できる。
2,700億円の設備投資を回収できるか
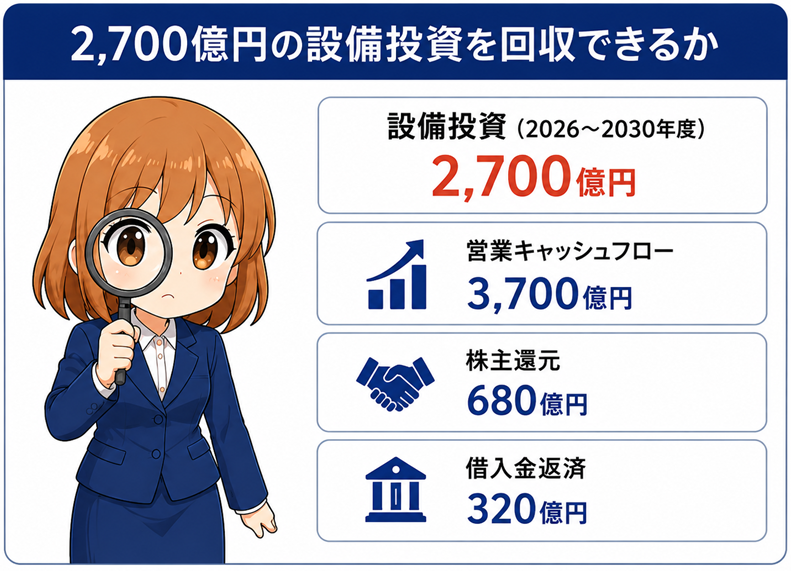
太陽誘電は2026年度から2030年度までに、累計2,700億円の設備投資を計画している。
設備投資は中期的な成長を支える一方、需要が伸びなければ業績悪化の要因にもなり得る。
中国やマレーシアなどの大規模な工場建設はおおむね完了しており、今後はMLCCの生産能力を毎年約10%増強する方針である。
中期計画では、5年間で3,700億円の営業キャッシュフローを生み出し、設備投資に2,700億円、株主還元に680億円、借入金の返済に320億円を配分する計画だ。
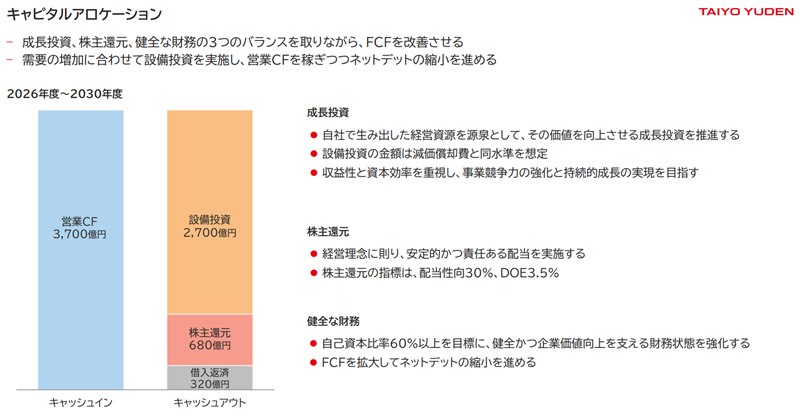
計画上は営業キャッシュフローのほぼ全額を投資、還元、返済に充てる。
そのため、利益やキャッシュフローが下振れした場合の余裕は大きくないと考えられる。
AI需要に合わせて設備稼働率を高め、投資をフリーキャッシュフローの増加につなげられるかが重要となる。
太陽誘電の今後の株価見通し
AI需要が続けば利益成長余地は大きい
太陽誘電の業績は、AIサーバー向け需要が続けば、中期的に大きく成長する期待が大きい。
AIサーバーでは、高性能GPUの搭載数と消費電力が増えるため、電圧を安定させるMLCCやパワーインダクタの使用量も増加する。
需要増加を受けて、中期経営計画ではコンデンサ売上高を直近の2,518億円から2030年度に3,140億円へ、インダクタを643億円から1,130億円へ拡大する計画である。
また、2027年3月期の営業利益予想は、従来の300億円から450億円へ上方修正された。
AI需要の拡大によって工場稼働率が上昇し、高付加価値製品の比率が増えれば、売上高以上のペースで利益が増えることになる。
中期経営計画から2030年度のEPSを推定
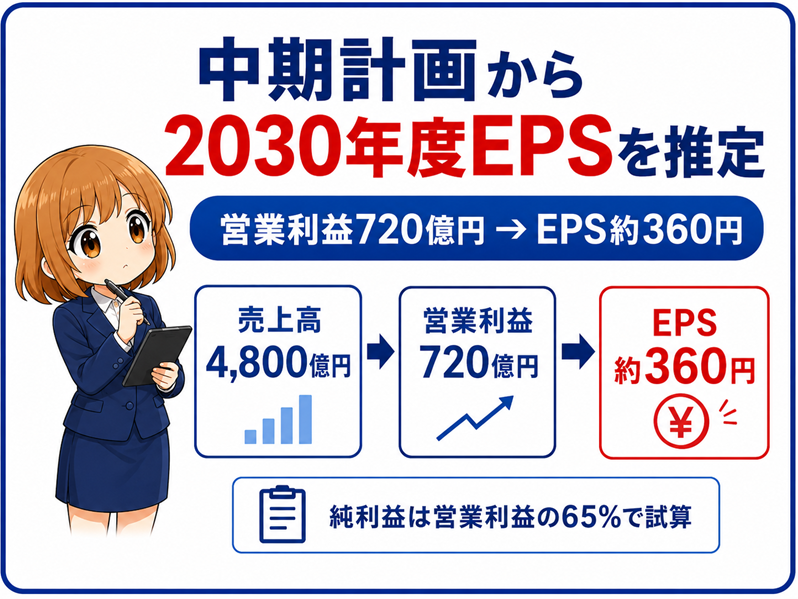
中期経営計画が達成された場合、2030年度のEPSは約360円となる。
太陽誘電は2030年度に売上高4,800億円、営業利益率15%を目標としており、営業利益は720億円と計算できる。
さらに、予想純利益は、営業利益720億円に65%を掛けた468億円と推定した。

営業利益に対する純利益の比率は、過去の決算から推定しました。
2026年6月末時点の発行済株式数(自己株式を除く)は約1億2,994万株である。
予想純利益468億円を約1億2,994万株で割ると、2030年度の予想EPSは約360円となる。
PER15倍なら株価5,400円、20倍なら7,200円
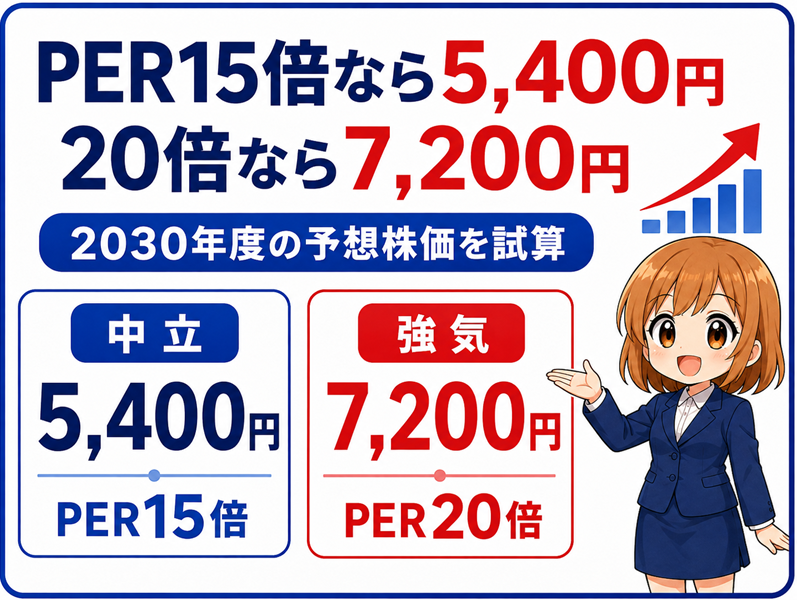
2030年度の予想株価は、中立ケースで5,400円、強気ケースで7,200円となる。
予想EPS 360円に、電子部品メーカーとして中立的なPER15倍を適用すると、予想株価は5,400円となる。
AI関連企業として成長期待が続き、PER20倍まで評価される場合、予想株価は7,200円となる。
| シナリオ | 2030年度予想EPS | 想定PER | 2030年度予想株価 |
|---|---|---|---|
| 中立 | 360円 | 15倍 | 5,400円 |
| 強気 | 360円 | 20倍 | 7,200円 |
PER15倍は、AI関連需要の拡大が落ち着き、電子部品メーカーとして標準的な評価に戻る場合を想定している。
PER20倍は、AIサーバー市場の成長が続き、太陽誘電が高い利益成長を維持する場合の評価だ。
現在株価は中期計画以上の成長が前提
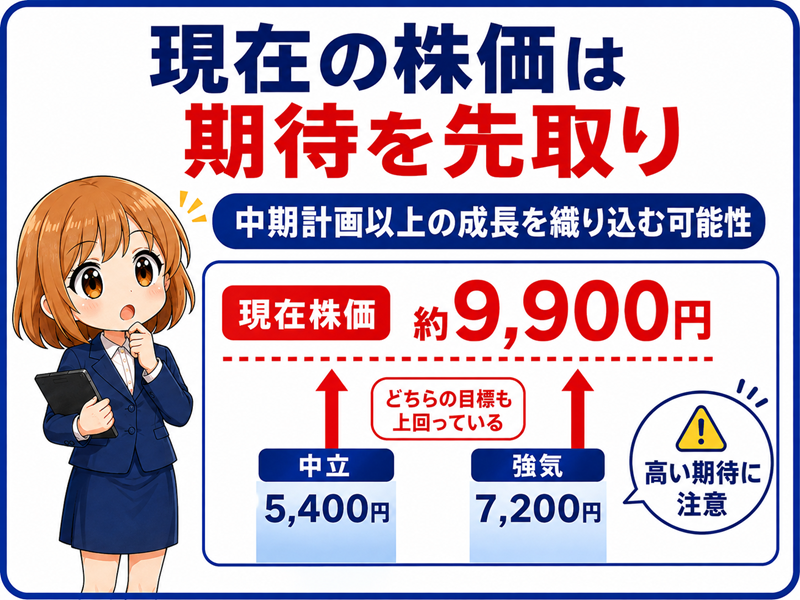
足元の株価は、中期経営計画の達成だけでは説明しにくい水準にある。
2026年8月6日の株価は約9,900円となっており、強気ケースの7,200円を約38%上回る。
2030年度の予想EPS 360円を現在株価に当てはめると、PERは約27.5倍となる。
また、2027年3月期の会社予想EPS222.6円を基準にすると、予想PERは約44倍と割高な水準だ。
つまり、市場は営業利益720億円の達成だけでなく、中期計画を上回る利益成長や、PER20倍を超える高い評価が続くことを織り込んでいる。
現在株価をPER20倍で正当化するには、EPSが約495円まで増加する必要がある。
これは純利益643億円に相当し、試算した2030年度の純利益468億円を約37%上回る水準である。
業績が中期計画に届くだけでは今の株価は正当化しにくく、計画を大幅に超過しなければ、株価の上値は限定されることになるだろう。
今後の株価を左右する3つのポイント
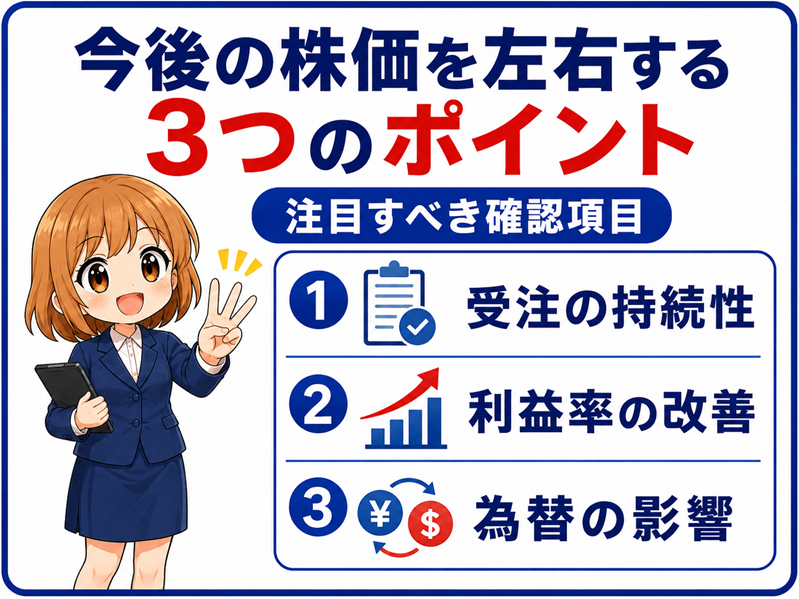
今後の株価は、受注の持続性、利益率の改善、為替の3点によって大きく左右される。
1つ目は、AIサーバー向けコンデンサの受注が高水準を維持するかだ。
受注増加が一時的な在庫確保ではなく、継続的な実需であることを確認する必要がある。
2つ目は、工場稼働率の上昇によって営業利益率が改善するかである。
中期経営計画の営業利益率15%を実現できれば大幅な増益となる一方、設備投資による減価償却費を吸収できなければ、利益は計画を下回る。
3つ目は、円安効果を除いても利益を伸ばせるかである。
中期経営計画の為替前提は1ドル140円であり、足元の円安が修正されても目標を達成できるかが重要となる。
太陽誘電はAI需要によって成長局面に入った可能性が高い。
しかし、現在の株価には、中期経営計画の達成を超える強い成長期待が織り込まれている。
中立ケースの予想株価は5,400円、強気ケースは7,200円とし、今後は受注と営業利益率が市場の高い期待に追いつくかを慎重に確認する必要がある。
まとめ
太陽誘電は、AIサーバー向けMLCCやパワーインダクタの需要拡大を追い風に、業績回復局面へ入っている。
受注額や受注残も急増しており、中期経営計画2030の売上高4,800億円は現実味を増してきた。
一方、営業利益率15%の達成には、高付加価値品の拡大や工場稼働率の改善が欠かせない。
中期計画から試算した2030年度の予想株価は、PER15倍で5,400円、PER20倍で7,200円となる。
足元の株価はこれを上回っており、AI需要によるさらなる成長を先取りしている。
今後は受注の持続性と利益率の改善を確認しながら、市場の高い期待に業績が追いつけるかを見極める必要がある。


株価の低迷期からAI関連銘柄として急騰するまでの経緯を振り返ります。